
Pelaburan tenaga perlu mengejar permintaan pusat data
Pelaburan tenaga ialah perbelanjaan untuk membina kapasiti penjanaan dan infrastruktur yang diperlukan bagi memastikan bekalan elektrik mencukupi, stabil serta selari dengan perubahan permintaan dan sasaran pelepasan karbon. Isyarat daripada CIMB Securities jelas: kapasiti solar dan gas baharu bukan lagi rancangan sampingan, tetapi keperluan mendesak ketika pusat data berkembang pesat. Firma itu menganggarkan sehingga RM176 bilion diperlukan dalam tempoh 10 tahun, dari 2026 hingga 2035, merangkumi RM93 bilion untuk kapasiti solar baharu sebanyak 24 gigawatt (GW) dan RM83 bilion bagi penjanaan gas sehingga 15 GW. Skala ini menawarkan ruang pertumbuhan kepada pemaju tenaga dan kontraktor, tetapi jumlah besar sahaja tidak menjamin projek siap mengikut masa. Keupayaan membina loji, mengukuhkan grid dan mengurus bekalan bahan api akan menentukan sama ada pelaburan tersebut benar-benar menambah daya tahan sistem.
Pendorongnya ialah perubahan mendadak pada permintaan elektrik. Penggunaan oleh pusat data diunjurkan meningkat hampir 600% antara 2026 hingga 2035; bahagiannya daripada permintaan elektrik di Semenanjung pula dijangka melonjak daripada 6% pada separuh pertama 2026 kepada 31% menjelang 2035. Angka itu menjadikan kelewatan menambah kapasiti satu risiko kepada seluruh sistem, bukan sekadar masalah pengendali pusat data. Pada masa sama, campuran tenaga perlu beralih kepada pilihan yang lebih rendah karbon tanpa mengorbankan kebolehpercayaan. Solar penting untuk mengurangkan pelepasan, sementara bekalan gas diperlukan bagi menyokong kestabilan dan mengekalkan margin rizab. Perancang tenaga perlu mengimbangi kedua-duanya; terlalu bergantung pada satu sumber akan menjadikan sasaran bekalan lebih sukar dicapai.
Solar dan gas membawa peranan berbeza
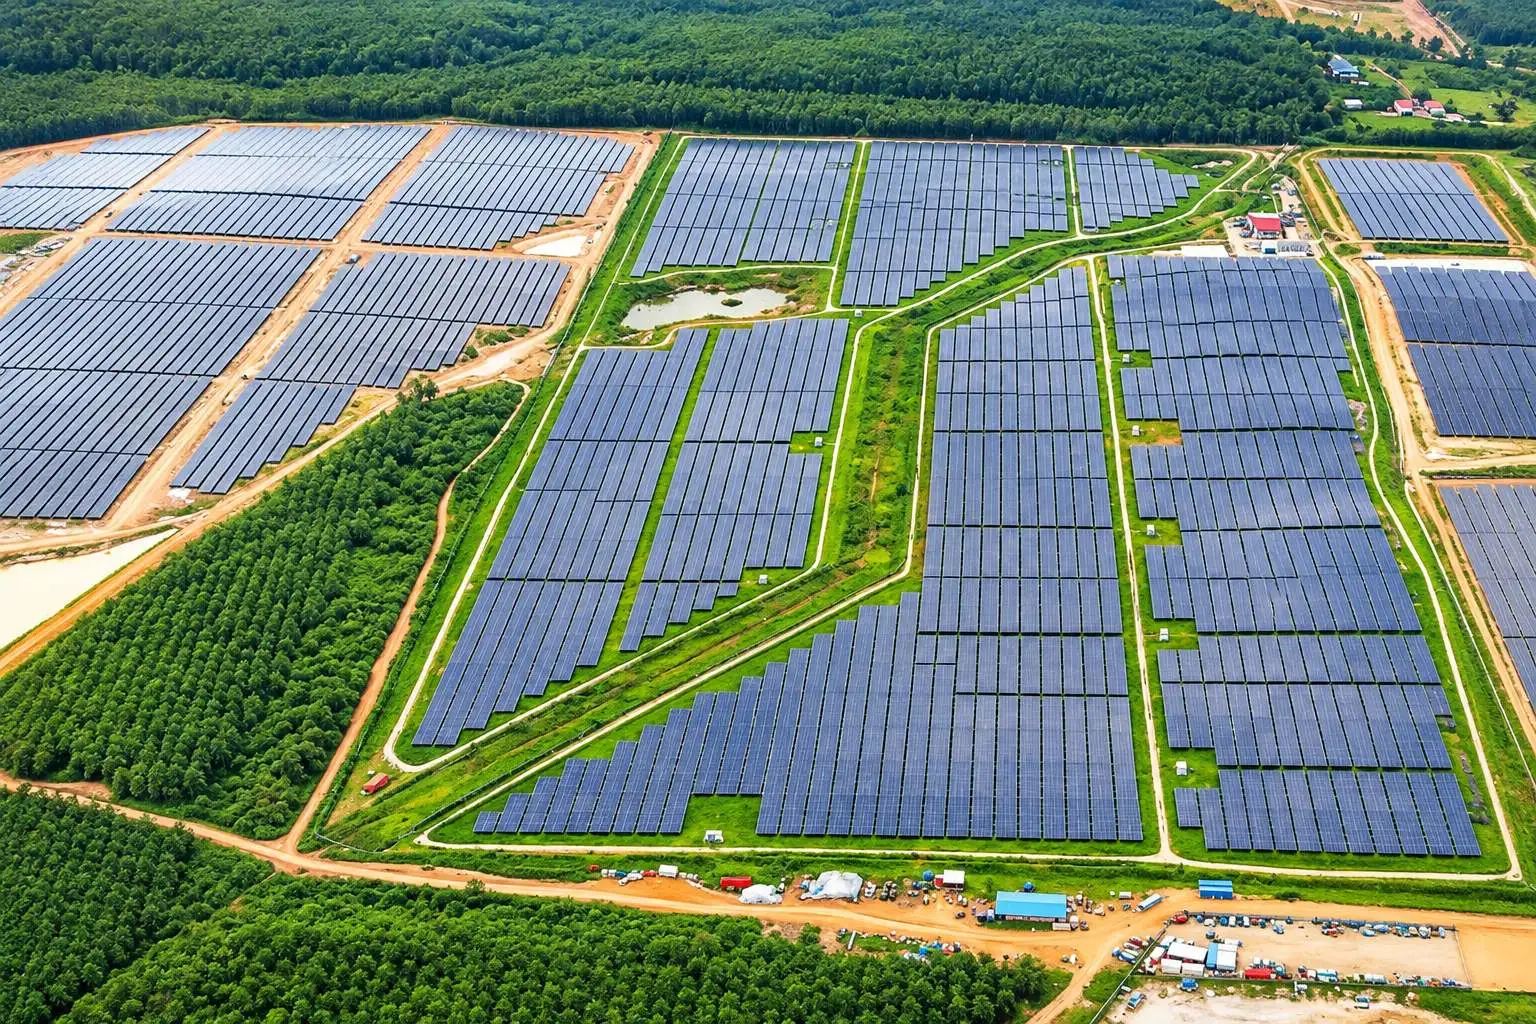
Projek solar menyerap bahagian terbesar daripada anggaran pelaburan, dengan RM93 bilion diperlukan bagi kapasiti baharu 24 GW. Solarvest Holdings Bhd dan Samaiden Group Bhd antara syarikat yang berpotensi mendapat manfaat, bersama Kee Ming Group Bhd dalam kerja kejuruteraan serta mekanikal dan elektrikal. Solarvest memiliki 23.85% kepentingan dalam Kee Ming. Namun, pertambahan panel sahaja tidak menyelesaikan isu bekalan. Penjanaan solar berubah mengikut keadaan cuaca, maka sistem penyimpanan bateri berskala utiliti dan penaiktarafan talian, pencawang serta rangkaian penghantaran turut diperlukan. Inilah perbezaan antara kapasiti yang diumumkan dengan elektrik yang boleh dihantar secara konsisten kepada pengguna.
Gas pula berfungsi sebagai sokongan kepada grid ketika penjanaan boleh baharu berubah-ubah. CIMB Securities mengunjurkan sehingga 15 GW kapasiti penjanaan gas diperlukan untuk mengekalkan margin rizab terjamin sebanyak 25%. Jika perjanjian pembelian tenaga bagi empat loji arang batu yang tamat antara 2029 hingga 2033 dilanjutkan, keperluan tambahan gas boleh turun kepada 7 GW dengan anggaran pelaburan RM42 bilion. Perbezaan ini menunjukkan jumlah RM83 bilion bukan angka yang pasti: keputusan berkaitan loji sedia ada boleh mengubah skala projek. TNB, YTL Power International dan Malakoff berpotensi mendapat manfaat, tetapi pelabur wajar membezakan keperluan jangka panjang daripada kontrak yang sudah dimuktamadkan. Gas membantu kebolehpercayaan, namun peralihannya juga perlu seiring dengan pengurangan arang batu dan pelepasan.
Kontraktor EPCC mengejar bahagian daripada gelombang projek
Straits Energy Resources Bhd sedang mengintai kontrak bernilai tinggi dalam sektor pusat data, tenaga solar dan infrastruktur bandar pintar melalui pengembangan perniagaan kejuruteraan, perolehan, pembinaan dan pentauliahan (EPCC). Kumpulan itu menjangka aktiviti EPCC berpotensi menyumbang sekurang-kurangnya 25% daripada keuntungan bersih, tetapi angka itu ialah ambang dalam cadangan kepelbagaian perniagaan, bukannya jaminan pencapaian. Peluang ini masuk akal: pelaburan baharu memerlukan kontraktor untuk membina dan menyepadukan kemudahan, bukan sekadar syarikat yang memiliki aset penjanaan. Straits Energy turut menambah 18% kepentingan ekuiti secara langsung dalam Straits CommNet Solutions pada Mei 2026, menyokong usaha mengembangkan keupayaan projeknya. Namun, kontrak yang sedang diintai belum boleh disamakan dengan hasil atau keuntungan yang telah diperoleh.
Dorongan untuk mempelbagaikan perniagaan juga berkait dengan tekanan pada segmen teras. Straits Energy mencatatkan kerugian bersih RM90.87 juta bagi tahun kewangan berakhir 30 Jun 2026, walaupun hasilnya RM2.30 bilion; pembekalan bahan api kapal dan perkhidmatan perkapalan menyumbang 97.22% hasil kumpulan. Ketegangan geopolitik dan gangguan laluan sekitar Selat Hormuz menyebabkan kelewatan kapal, perubahan laluan serta gangguan bekalan minyak, sementara jumlah bahan api kapal yang dijual susut 10.13%. Keadaan itu menjadikan kepelbagaian EPCC lebih daripada strategi pertumbuhan—ia juga usaha mengurangkan kebergantungan kepada perniagaan yang terdedah kepada gangguan perkapalan. Namun, pelaksanaan kontrak dan disiplin kewangan akan menentukan sama ada segmen baharu mampu memperbaiki kedudukan kumpulan.
Manfaat perlu disertai perlindungan pengguna
Pertumbuhan pusat data membawa kesan yang dekat dengan pengguna biasa: pembinaan loji dan pengukuhan grid memerlukan perbelanjaan besar. Rangka kerja tarif yang berkuat kuasa pada 1 Julai 2025 menetapkan pengendali pusat data membayar tarif 33% lebih tinggi daripada kadar asas, selaras dengan kos penjanaan tanpa subsidi. Pengendali juga perlu menanggung kos pengukuhan grid mengikut prinsip pengguna membayar, supaya perbelanjaan itu tidak dipindahkan kepada pengguna elektrik lain. Pendekatan ini wajar dikekalkan. Jika permintaan baharu datang daripada industri tertentu, kos khusus untuk menyokongnya tidak patut disebarkan kepada isi rumah dan perniagaan kecil. Ketelusan tentang cara kos grid dikira akan sama pentingnya dengan pembinaan kapasiti baharu.
Kerja menaik taraf rangkaian penghantaran dan pengagihan turut membuka peluang kepada MN Holdings, Southern Cable Group dan Pekat Group. Perbelanjaan modal terkawal TNB dijangka berterusan hingga Tempoh Kawal Selia Kelima, dari 2028 hingga 2030. Bagi Straits Energy pula, memorandum persefahaman cadangan limbungan kapal pintar bersama Horizon Shipyard Inter Globe dilanjutkan hingga 19 Ogos 2027 untuk meneruskan penilaian kerjasama. Kumpulan itu juga melanjutkan perjanjian awal berkaitan bahan api bio berasaskan sisa hingga Jun 2028. Kedua-duanya masih memerlukan penilaian dan rundingan; ia bukan kontrak yang sudah menghasilkan pendapatan. Oleh itu, peluang kontraktor memang besar, tetapi pelabur dan pengguna patut menilai kemajuan projek, bukan bergantung pada pengumuman semata-mata.
Kesimpulannya, anggaran RM176 bilion menandakan betapa besar cabaran membekalkan tenaga kepada ekonomi yang semakin bergantung pada pusat data. Solar perlu berkembang, gas perlu menyokong kebolehpercayaan, dan grid mesti diperkukuh agar kedua-duanya sampai kepada pengguna. Kontraktor EPCC seperti Straits Energy berpeluang mempelbagaikan pendapatan, tetapi potensi sumbangan 25% masih belum menjadi jaminan. Kejayaan sebenar bukan diukur daripada nilai pelaburan atau senarai projek yang diumumkan, sebaliknya daripada kapasiti yang siap, bekalan yang stabil dan kos yang tidak dibebankan secara tidak adil kepada pengguna.