
Daripada akses digital kepada khidmat yang memahami pelanggan
AI perbankan ialah penggunaan kecerdasan buatan untuk membantu bank memahami keperluan pelanggan, memberi panduan kewangan dan menyediakan perkhidmatan yang lebih pantas serta bersesuaian dengan keadaan setiap individu. Bank di Malaysia digesa mempercepat penggunaan AI dan meningkatkan keupayaan digital demi memenuhi jangkaan pelanggan yang semakin meningkat. Manoj Menon, pengasas dan ketua pegawai eksekutif Twimbit, berkata mutu pengalaman perbankan negara sudah memberangsangkan, namun keupayaan digital masih perlu dipertingkat, khususnya bagi AI yang berinteraksi terus dengan pelanggan. Desakan itu tepat: aplikasi yang sekadar membolehkan pelanggan menyemak baki atau memindahkan wang tidak lagi cukup untuk membezakan sesebuah bank. Bank perlu bergerak ke arah perkhidmatan yang boleh membaca corak perbelanjaan, menjangka keperluan dan menawarkan pilihan kewangan pada masa yang sesuai. Dalam persaingan, kemudahan yang terasa relevan akan lebih bernilai daripada teknologi canggih yang tidak menyelesaikan masalah harian.
Perubahan dijangka semakin ketara dalam tempoh dua hingga tiga tahun akan datang, apabila AI dan penyepaduan kewangan dengan aplikasi gaya hidup pengguna berkembang. Pelanggan mungkin dapat membuat pembayaran atau mengurus kewangan melalui aplikasi pihak ketiga tanpa membuka aplikasi bank berasingan. Bot sembang pintar pula boleh membantu menjawab pertanyaan dan cadangan kewangan berasaskan AI boleh menawarkan maklumat yang lebih dekat dengan keperluan individu. Namun, cadangan itu mesti membantu pelanggan membuat keputusan, bukannya menolak produk yang paling menguntungkan bank. Perkhidmatan bank digital yang baik bukan diukur pada bilangan ciri dalam aplikasi, tetapi pada sejauh mana ia menjimatkan masa, mengurangkan kerumitan dan memberi pelanggan pilihan yang jelas.
Pengalaman pelanggan menjadi kelebihan bersaing
Di Asia Tenggara, pengalaman pelanggan bank semakin menjadi pembeza daya saing ketika institusi kewangan memperluas penggunaan AI dan teknologi digital. Ini wajar: apabila urusan asas semakin mudah dilakukan melalui telefon, pelanggan akan menilai bank berdasarkan kemudahan menyelesaikan masalah, kejelasan maklumat dan mutu bantuan ketika berdepan kesukaran. Shivanu Shukla dari Twimbit menegaskan bahawa kejayaan perbankan bukan bergantung pada teknologi semata-mata; bank perlu memenuhi keperluan pelanggan sambil menjaga kepercayaan, akauntabiliti dan unsur kemanusiaan. Laporan The State of ASEAN Banking CX 2026 menilai kematangan pengalaman pelanggan di enam pasaran, iaitu Malaysia, Singapura, Thailand, Indonesia, Filipina dan Vietnam. Penilaiannya merangkumi pengalaman digital, perkhidmatan, jenama dan pekerja. Skop itu mengingatkan bank bahawa pengalaman pelanggan terbentuk daripada keseluruhan hubungan, bukan sekadar paparan aplikasi.
Manfaatnya boleh sampai kepada kumpulan yang sering sukar mendapat layanan sesuai. Data transaksi digital, misalnya, boleh membantu bank memahami kegiatan perniagaan peniaga kecil dan membuka peluang pembiayaan kepada perusahaan yang sukar memperoleh kredit. Perkhidmatan dalam talian juga boleh meluaskan akses kewangan kepada penduduk di kawasan terpencil, selain memudahkan urusan pembayaran, pemindahan wang serta akses kepada pembiayaan rumah, kenderaan dan pendidikan. Mao Gen Foo daripada Genesys Asia berkata AI boleh menggabungkan maklumat pelanggan, tenaga kerja dan sistem organisasi untuk menghasilkan penyelesaian lebih pantas serta diperibadikan. Tetapi pemperibadian hanya berguna jika pelanggan memahami sebab sesuatu cadangan diberikan dan boleh menolaknya. Bank patut menjadikan keselesaan dan kawalan pelanggan sebagai matlamat, bukan menganggap lebih banyak data secara automatik menghasilkan layanan lebih baik.
Kepercayaan perlu dibina, bukan diminta
Semakin besar peranan AI dalam membuat keputusan, semakin tinggi tanggungjawab bank untuk menerangkan cara sistem itu digunakan. Risiko penipuan kewangan yang kian mencabar menjadikan perlindungan wang dan maklumat pelanggan keutamaan, bukan perkara sampingan. Sistem yang tersilap mengesan transaksi, memberi cadangan tidak sesuai atau gagal menyampaikan pelanggan kepada pegawai manusia boleh merosakkan keyakinan dengan cepat. Oleh itu, bank perlu menetapkan batas jelas bagi automasi dan menyediakan jalan untuk pelanggan mendapatkan bantuan manusia, terutama bagi keputusan yang rumit atau berisiko. AI berasaskan ejen yang semakin mampu bertindak dan membuat keputusan juga menuntut tadbir urus serta akauntabiliti yang kukuh; kepercayaan mesti kekal sebagai asas penggunaannya. Pelanggan tidak perlu menerima jawapan bahawa “sistem yang memutuskan”. Bank tetap bertanggungjawab terhadap hasil perkhidmatan yang ditawarkannya.
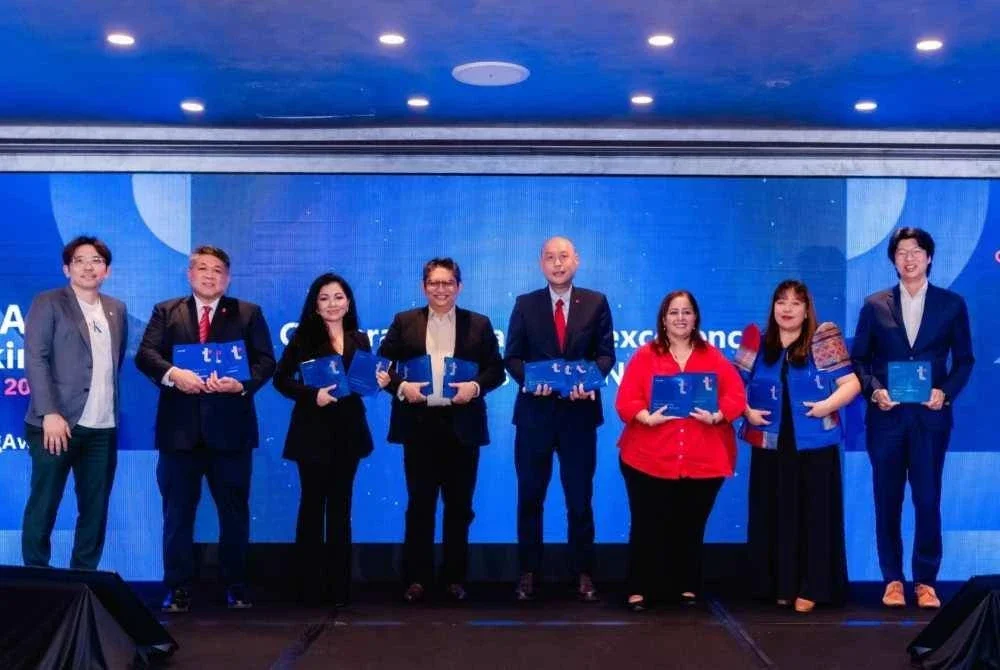
Persidangan Twimbit Banking Summit & Awards 2026 menghimpunkan pemimpin bank, pakar teknologi dan pengamal industri Asia Tenggara untuk membincangkan AI, pengalaman pelanggan serta kepercayaan digital. Perbincangannya turut menekankan keperluan memperkukuh tadbir urus teknologi apabila penggunaan sistem pintar berkembang. Perkara itu patut diterjemahkan kepada amalan yang mudah difahami: maklumkan penggunaan data, beri sebab yang munasabah bagi cadangan dan sediakan saluran pembetulan apabila AI tersilap. Bank digital pula memerlukan masa untuk berkembang secara menguntungkan. Manoj Menon menganggarkan tempoh empat hingga enam tahun diperlukan untuk membina pertumbuhan yang menguntungkan; bank lazimnya bermula dengan pembayaran dan pemindahan wang sebelum mengembangkan perkhidmatan kepada pengurusan kekayaan serta insurans. Tempoh itu mengingatkan industri bahawa kejayaan tidak boleh diukur berdasarkan pertumbuhan teknologi sahaja.
Ukur kemajuan melalui manfaat kepada manusia
AI boleh menjadikan perkhidmatan bank lebih peribadi, tetapi ia tidak akan secara automatik menjadikan hubungan bank dengan pelanggan lebih baik. Hasil yang bermakna bergantung pada ketepatan cadangan, kemudahan mendapatkan bantuan dan keyakinan bahawa data serta wang dilindungi. Bank juga perlu mengekalkan pertimbangan manusia untuk urusan yang memerlukan empati, penjelasan atau penelitian khusus. Jika semua interaksi ditukar kepada automasi tanpa pilihan lain, pelanggan mungkin berasa ditinggalkan ketika paling memerlukan bantuan. Sebaliknya, penggunaan AI yang telus dan terkawal boleh mengurangkan halangan dalam urusan rutin sambil membolehkan kakitangan memberi tumpuan kepada masalah yang lebih rumit. Inilah ukuran sebenar kemajuan: teknologi berkhidmat kepada pelanggan, bukan pelanggan dipaksa menyesuaikan diri dengan teknologi.
Akhirnya, pengalaman pelanggan bank dan kepercayaan pelanggan perlu bergerak seiring. Bank yang mengejar ciri baharu tanpa menerangkan cara sistem berfungsi mungkin mendapat perhatian seketika, tetapi sukar membina hubungan berkekalan. Sebaliknya, bank yang menggunakan AI untuk menawarkan bantuan tepat pada waktunya, menjaga data dengan cermat dan mengakui tanggungjawab apabila berlaku kesilapan berpeluang membezakan diri dalam pasaran serantau yang semakin bersaing. Seruan mempercepat pendigitalan wajar disambut, tetapi bukan sebagai perlumbaan automasi. Kejayaan AI perbankan akhirnya bergantung pada satu soalan mudah: adakah pelanggan mendapat pengalaman yang lebih baik dan masih mempercayai bank mereka?