
Teknologi perlu menjawab keperluan pelanggan
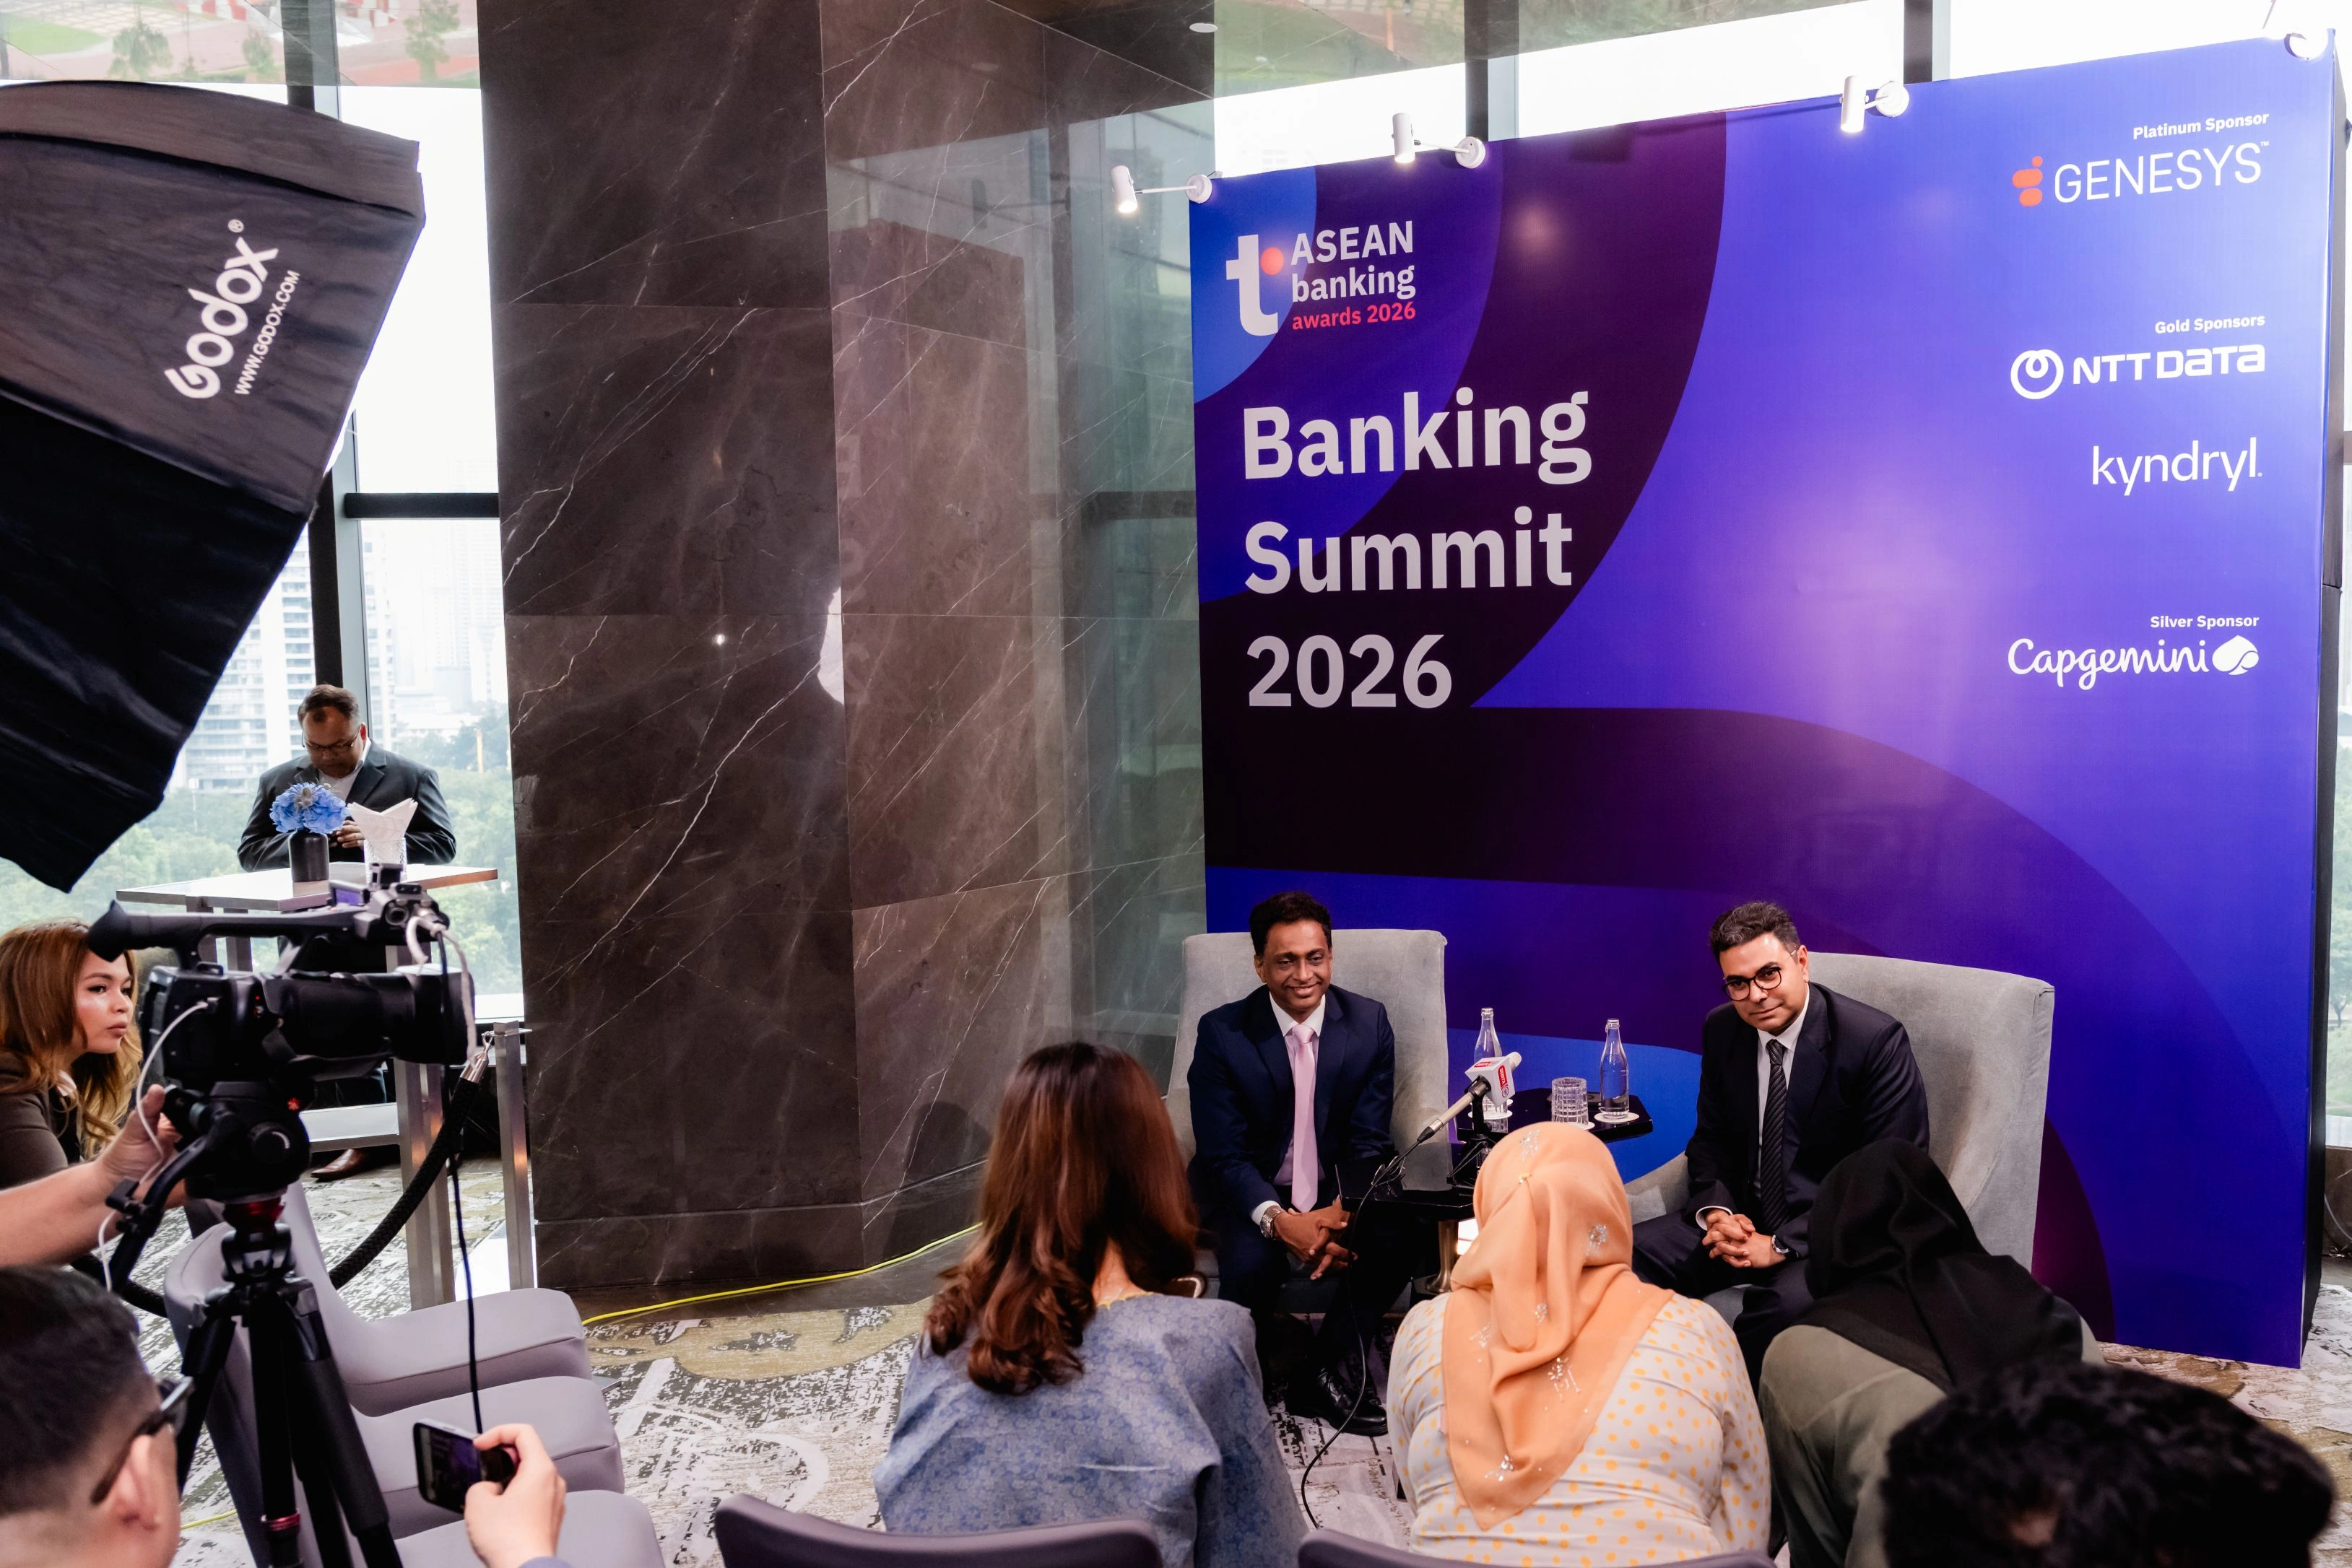
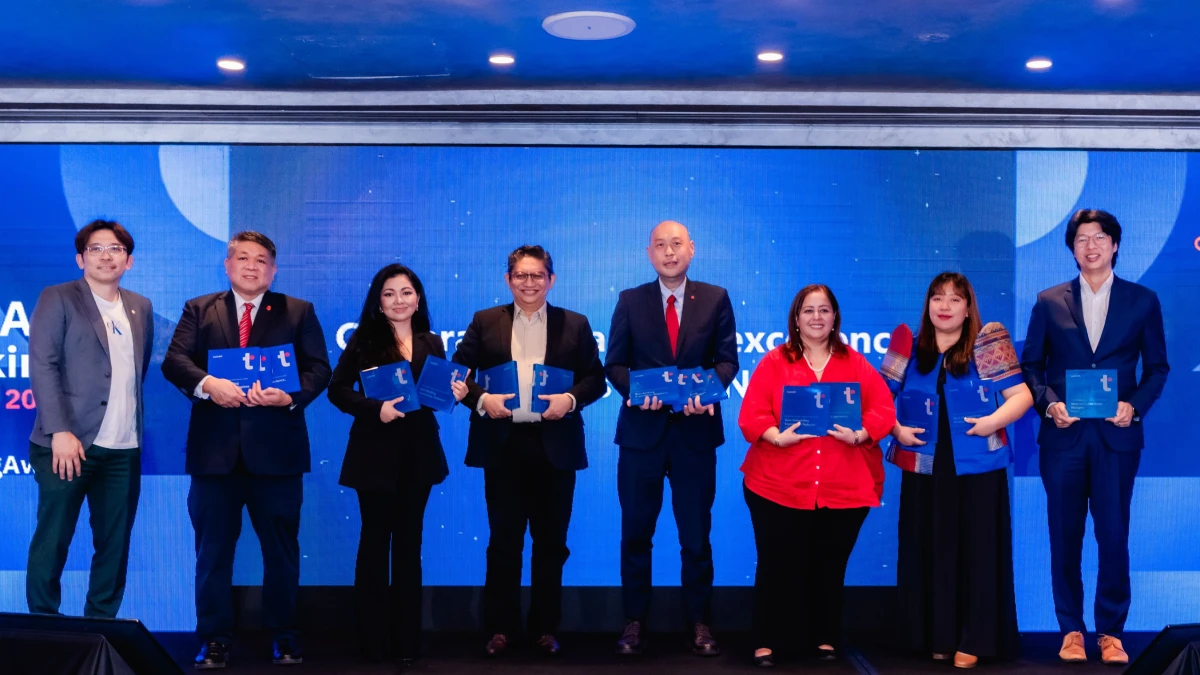
AI dalam perbankan ialah penggunaan kecerdasan buatan untuk membantu bank mengendalikan operasi dan perkhidmatan pelanggan, termasuk menyusun maklumat serta melaksanakan tindakan dengan lebih pantas. Namun, nilainya bergantung pada sejauh mana teknologi itu menyelesaikan keperluan pelanggan dengan selamat dan boleh dipercayai. Pada 28 Oktober 2026, Twimbit Banking Summit & Awards di Kuala Lumpur menghimpunkan pemimpin perbankan, pakar teknologi dan pengamal industri dari Asia Tenggara untuk membincangkan AI, pengalaman pelanggan dan kepercayaan digital sebagai keutamaan dalam membentuk masa depan sektor ini. Penekanan itu tepat: apabila bank-bank meningkatkan keupayaan digital, kecanggihan sistem tidak lagi cukup untuk membezakan mereka. Persoalan penting ialah sama ada pelanggan menerima perkhidmatan yang lebih mudah, konsisten dan memahami konteks mereka. Jika teknologi menambah langkah, mengaburkan keputusan atau menyukarkan bantuan manusia, kemajuan teknikal tidak akan terasa seperti kemajuan kepada pengguna.

Pengalaman menjadi medan persaingan
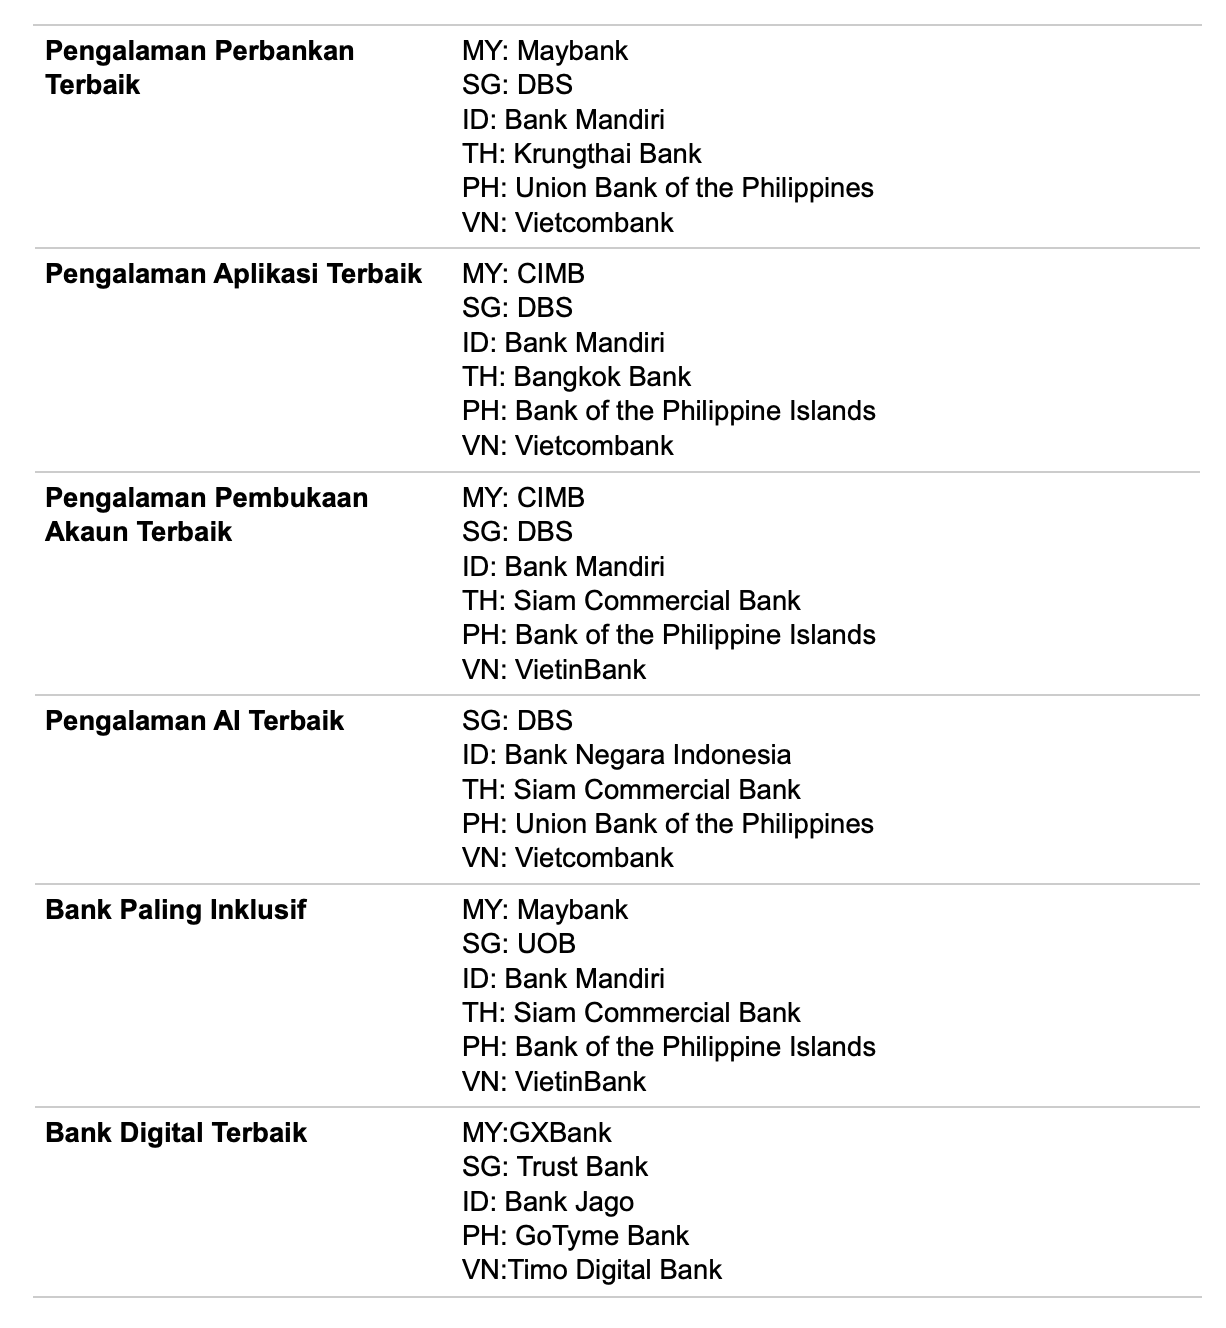
Keupayaan digital semakin penting kepada daya saing bank di Asia Tenggara, tetapi penawaran yang semakin serupa menjadikan pengalaman pelanggan bank medan persaingan yang lebih jelas. Sidang kemuncak Twimbit mengetengahkan peralihan daripada perkhidmatan digital yang sekadar berfungsi kepada pengalaman yang lancar dan bermakna sepanjang urusan pelanggan. Laporan The State of ASEAN Banking CX 2026 menilai 44 bank—27 bank tradisional dan 18 bank digital—di enam pasaran: Singapura, Malaysia, Thailand, Indonesia, Filipina dan Vietnam. Penilaian itu melihat empat tonggak, iaitu pengalaman digital, perkhidmatan, jenama dan pekerja. Skop tersebut mengingatkan bank bahawa aplikasi yang pantas tidak boleh menggantikan layanan yang jelas, identiti yang boleh dipercayai atau kakitangan yang mampu membantu apabila urusan tersangkut. Pengalaman yang baik terbina daripada semua titik sentuh, bukan daripada satu ciri teknologi yang kelihatan canggih.
Manfaat AI boleh dirasai dalam perkara harian: bank menggabungkan konteks pelanggan, tenaga kerja dan sistem organisasi untuk memberikan penyelesaian yang lebih pantas serta diperibadikan. Misalnya, pelanggan tidak sepatutnya perlu mengulang maklumat setiap kali berpindah daripada saluran digital kepada bantuan kakitangan. Namun, pemperibadian juga menuntut batas yang jelas. Pelanggan wajar memahami mengapa sesuatu cadangan atau tindakan diberikan dan bagaimana maklumat mereka digunakan. Tanpa penjelasan, kemudahan boleh bertukar menjadi rasa diawasi. Bank perlu mengukur kejayaan AI melalui masalah yang selesai dan usaha pelanggan yang berkurang, bukan jumlah ciri automatik yang dilancarkan.
Kepercayaan mesti dibina dalam setiap keputusan
AI berasaskan ejen boleh mengambil peranan lebih besar dalam melaksanakan tindakan dan membuat keputusan; sebab itu, tadbir urus dan pengawasan manusia bukan hiasan, tetapi syarat kepada kepercayaan. Bank perlu memastikan tindakan automatik boleh dijejaki, kesilapan boleh diperbetulkan dan pelanggan mempunyai jalan untuk mendapatkan bantuan manusia. Mereka juga perlu menerangkan keputusan dengan bahasa yang mudah serta melindungi data yang digunakan untuk menghasilkan respons. Jika sistem tersilap mengelaskan transaksi atau memberi jawapan yang mengelirukan, siapa bertanggungjawab dan seberapa cepat isu itu dapat diselesaikan? Soalan seperti ini patut dijawab sebelum AI diberi kuasa lebih luas, bukan selepas pelanggan menanggung kesannya. Kepercayaan digital lahir apabila pelanggan melihat bank bersedia bertanggungjawab terhadap teknologi yang digunakannya.
Di sinilah transformasi perbankan perlu dinilai dengan lebih tegas. Penyelarasan pintar boleh meningkatkan kecekapan operasi dan kesetiaan pelanggan apabila disertai tadbir urus yang kukuh serta kepakaran manusia. Tetapi automasi tanpa pilihan untuk berhubung dengan manusia berisiko menjadikan pengalaman lebih dingin dan menyukarkan urusan luar biasa. Pendekatan yang lebih meyakinkan ialah membiarkan AI mengurus tugas rutin, sambil memastikan kakitangan boleh campur tangan apabila konteks, kerumitan atau kebimbangan pelanggan memerlukannya. Gabungan ini juga memberi bank cara yang lebih munasabah untuk meningkatkan produktiviti tanpa mengorbankan akauntabiliti. Kejayaan bukanlah apabila setiap urusan diserahkan kepada mesin, tetapi apabila teknologi menyelesaikan kerja yang sesuai dan manusia kekal bertanggungjawab.
Ukur kemajuan pada keyakinan, bukan kebaharuan
Sidang kemuncak Twimbit meletakkan pengalaman pelanggan, AI dan kepercayaan digital bersama-sama kerana ketiga-tiganya saling bergantung. Keupayaan digital yang lebih baik boleh membantu bank bersaing, tetapi pelanggan akan menilai perubahan melalui perkara mudah: adakah urusan menjadi lebih lancar, keputusan dapat difahami dan bantuan tersedia apabila diperlukan? Laporan yang menilai bank merentas enam pasaran memberi gambaran tentang keluasan perubahan, sementara perbincangan sidang kemuncak menekankan keperluan tadbir urus ketika sistem pintar semakin terlibat dalam operasi. Maklumat lanjut tentang sidang kemuncak, senarai penerima anugerah dan laporan penyelidikan akan datang boleh didapati melalui laman rasmi acara. Namun, bagi bank, langkah seterusnya yang lebih penting ialah membuktikan manfaat AI dalam setiap interaksi.
Kesimpulannya, AI bukan ukuran kejayaan baharu dengan sendirinya; kepercayaan pelanggan ialah ukuran yang menentukan sama ada AI itu berguna. Bank yang pantas mengautomasikan perkhidmatan tetapi gagal menjelaskan keputusan atau menangani kesilapan mungkin memperoleh kecekapan, namun kehilangan kesetiaan. Sebaliknya, institusi yang menggabungkan pengalaman yang mudah, perlindungan data, pengawasan manusia dan tanggungjawab yang jelas berpeluang membina hubungan jangka panjang. Dalam persaingan perbankan yang semakin digital, soalan paling wajar bukan sekadar “Apakah yang boleh dilakukan oleh AI?” tetapi “Adakah pelanggan berasa lebih yakin selepas menggunakannya?”