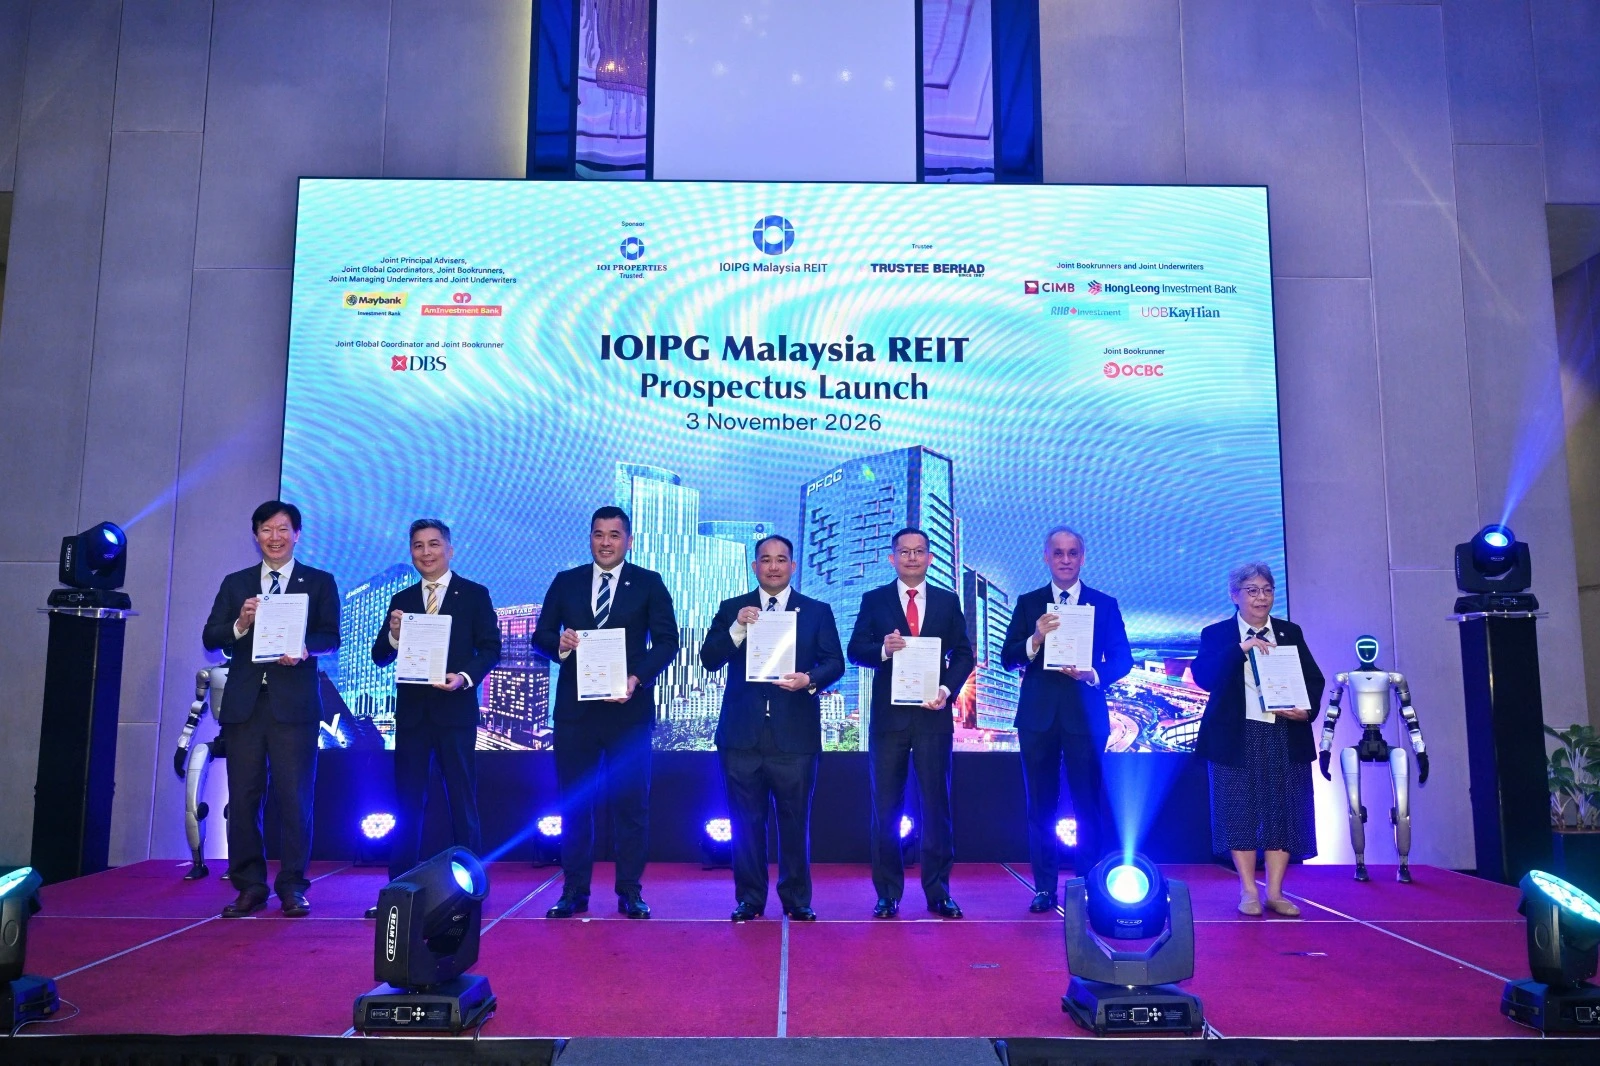

Tawaran dibuka dengan pulangan unjuran 6.60%
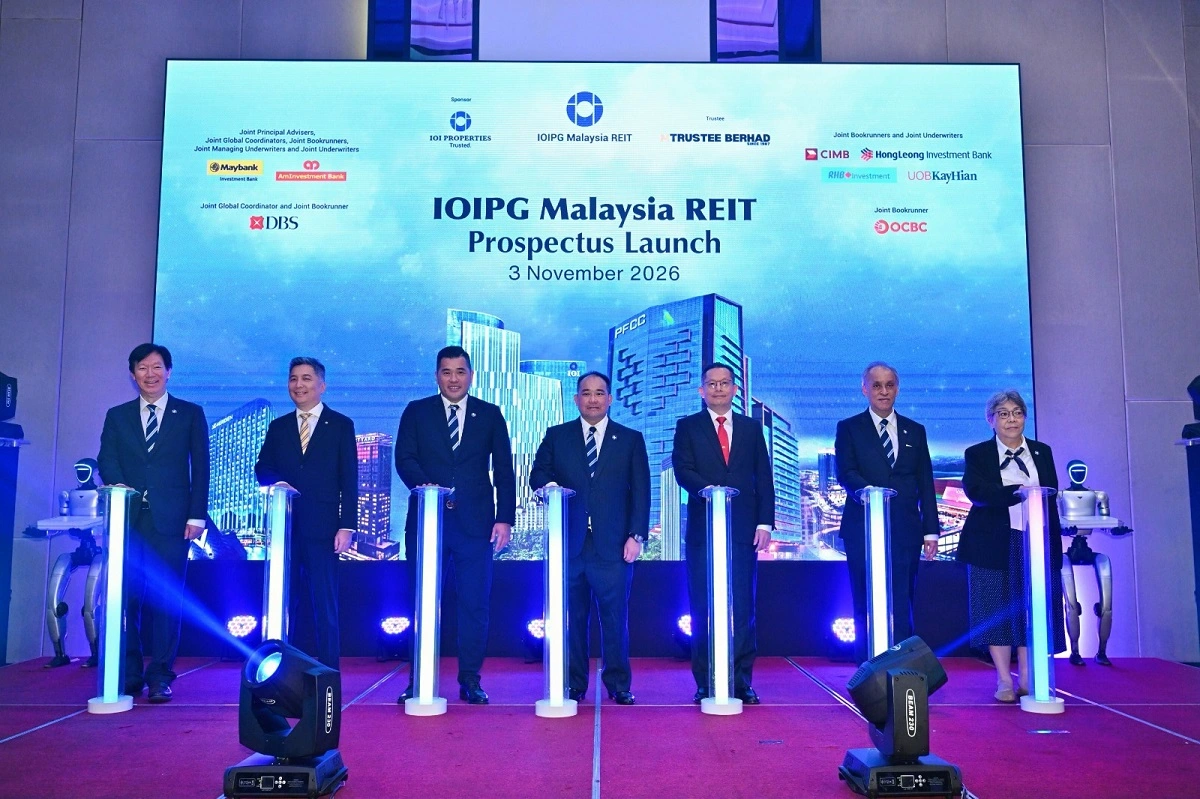
Amanah pelaburan hartanah (REIT) ialah kenderaan pelaburan yang memiliki atau mengurus hartanah untuk menjana pendapatan, lazimnya daripada sewaan, lalu mengagihkan sebahagian pendapatan itu kepada pemegang unit. IPO IOIPG REIT menawarkan sehingga 2.2 bilion unit pada harga runcit 96 sen setiap satu, menjelang penyenaraian di Pasaran Utama Bursa Malaysia pada 25 November 2026. Pada harga itu, REIT mengunjurkan hasil agihan sebanyak 6.60%, bersamaan agihan tahunan terunjur 6.33 sen seunit bagi tempoh unjuran berakhir 30 Jun 2027. Angka ini kelihatan menarik sebagai titik permulaan, tetapi pelabur perlu membezakan hasil unjuran daripada pulangan yang sudah terjamin. Prospektus IOIPG dilancarkan sebelum penyenaraian, maka ia patut menjadi rujukan utama untuk menilai andaian, struktur tawaran dan risiko—bukan angka hasil semata-mata.
Saiz tawaran dan peluang pelabur runcit
Tawaran itu merangkumi 715.61 juta unit untuk pelabur runcit dan sehingga 1.48 bilion unit untuk pelabur institusi, daripada keseluruhan 2.2 bilion unit yang ditawarkan. Bagi orang ramai, komponen tawaran awam menyediakan 110 juta unit; separuh daripadanya, iaitu 55 juta unit, dikhaskan untuk pelabur awam Bumiputera. Turut ada tawaran terhad kepada pemegang saham IOIPG yang layak serta tawaran borang merah jambu kepada pihak yang memenuhi syarat. Pada harga unit REIT sebanyak 96 sen, nilai pasaran awal diunjurkan RM5.28 bilion berdasarkan 5.5 bilion unit. IPO ini dijangka mengumpul kira-kira RM2.1 bilion, menurut maklumat tawaran. Perbezaan antara nilai pasaran dan hasil IPO penting: angka pertama menggambarkan nilai keseluruhan unit selepas penyenaraian, manakala yang kedua merujuk kepada kutipan tawaran.
Permohonan dibuka pada 3 November dan ditutup pada 10 November 2026, jam 5 petang. Harga runcit akhir ditetapkan pada nilai yang lebih rendah antara 96 sen dengan harga institusi yang ditentukan melalui proses pembentukan buku pada 12 November.
Aset besar menyokong cerita, tetapi tumpuan perlu diperhatikan
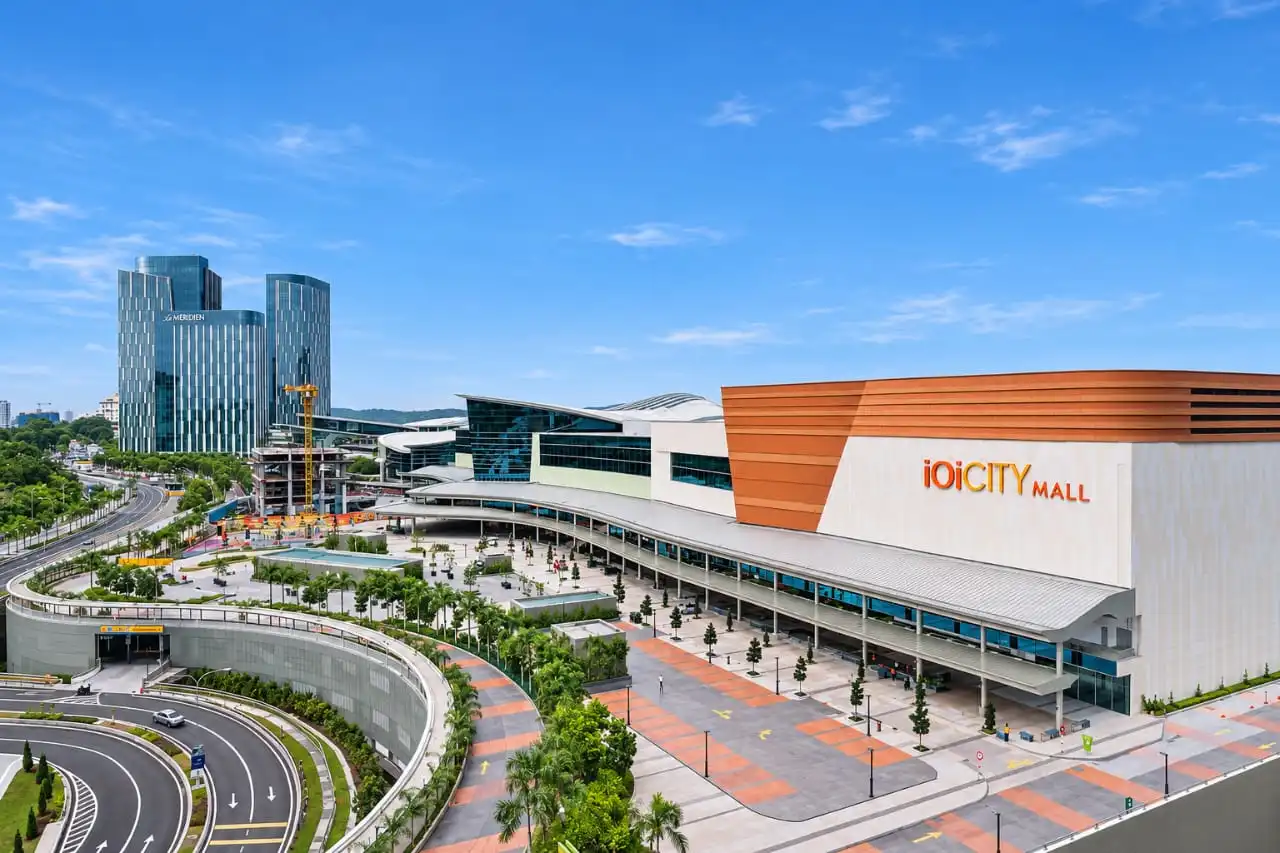
Portfolio awal merangkumi sembilan hartanah pegangan bebas di Selangor, Kuala Lumpur dan Pulau Pinang, dengan nilai penilaian kira-kira RM7.66 bilion setakat 31 Mei 2026. Asetnya termasuk IOI City Mall, enam hotel dan dua kelompok bangunan pejabat. Saiz serta kepelbagaian jenis hartanah memberi asas pendapatan sewaan, namun portfolio ini tidak bebas daripada risiko tumpuan: IOI City Mall menyumbang 77% daripada jumlah hasil pada tahun kewangan 2025, sementara 85.2% nilai portfolio tertumpu di IOI Resort City. Ini bermakna prestasi pusat beli-belah utama dan kawasan tersebut boleh memberi kesan besar kepada keseluruhan REIT. Pengurus bercadang mengagihkan sekurang-kurangnya 90% pendapatan boleh agih setiap suku tahun, tetapi kadar agihan sebenar tetap bergantung pada prestasi operasi dan keadaan yang dinyatakan dalam prospektus.
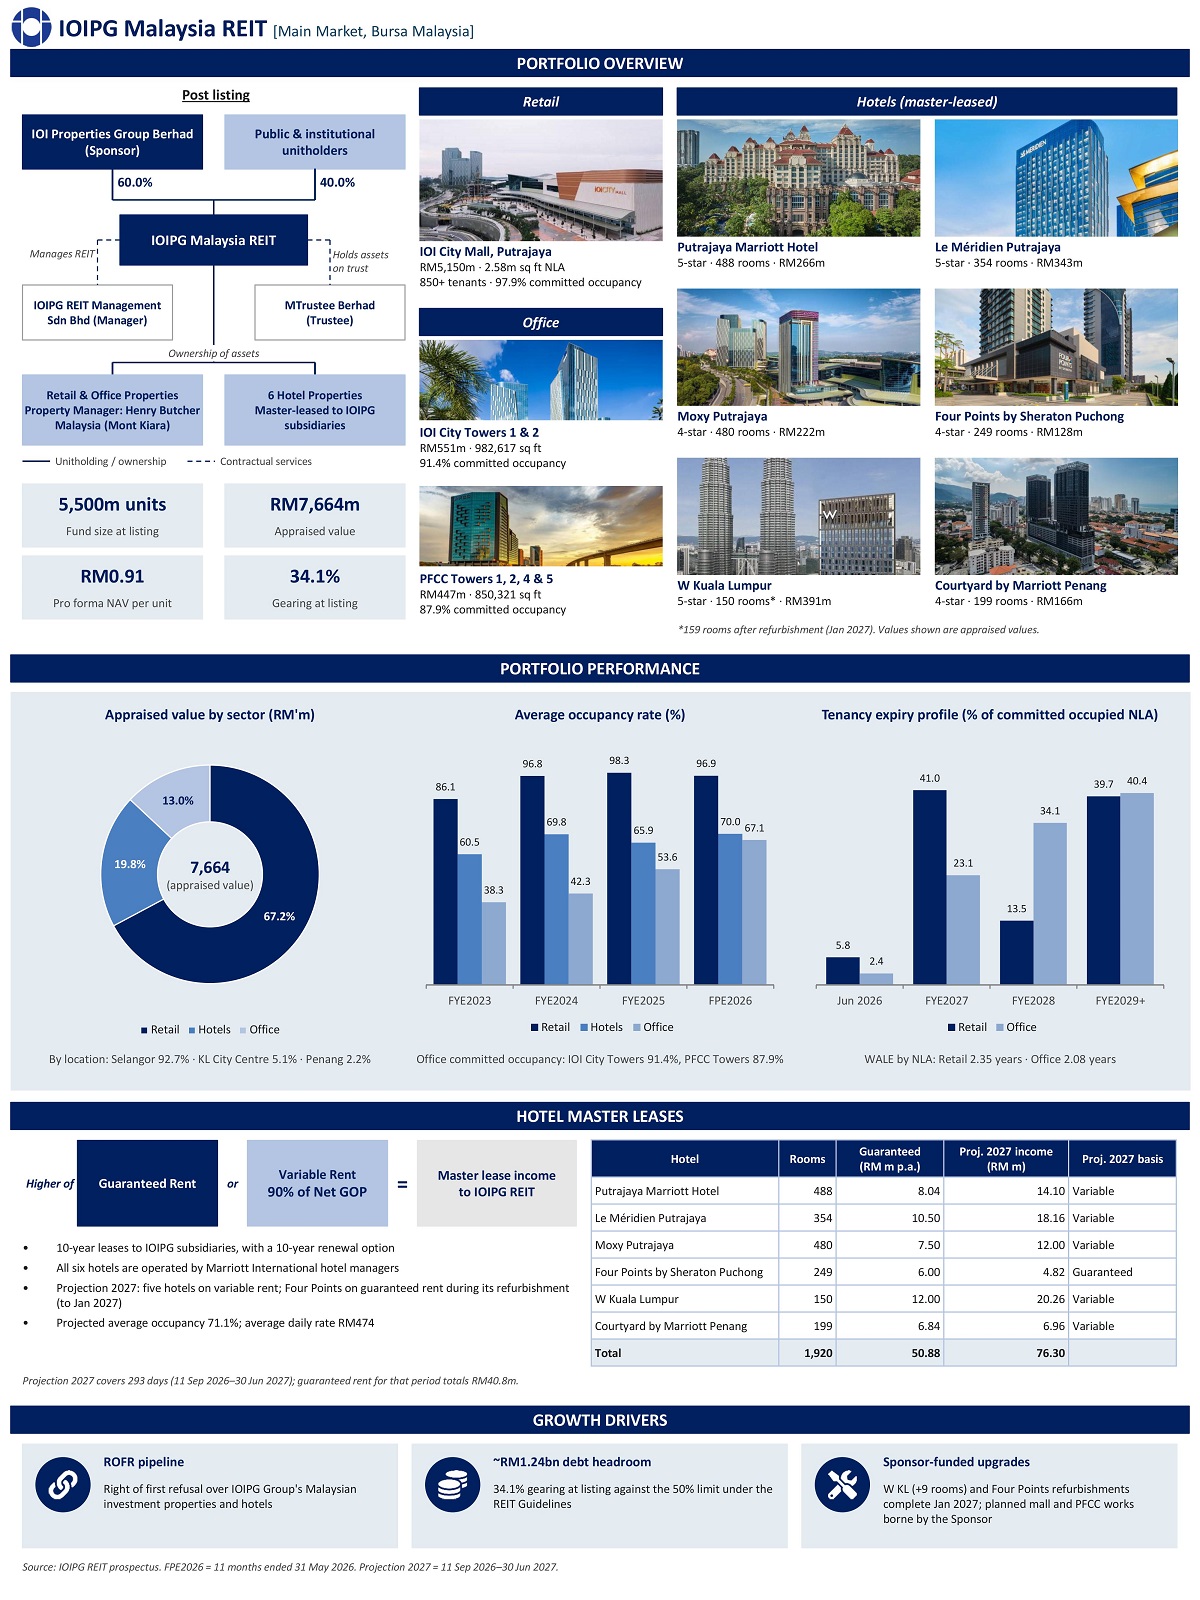
Jadual penting dan perkara yang patut dinilai
Penubuhan REIT ini juga sebahagian daripada strategi IOIPG untuk mengurangkan tahap keberhutangan serta menyediakan ruang bagi pengembangan portfolio. Hasil IPO dinyatakan akan digunakan, antara lain, untuk membayar balik pinjaman, membiayai semula perbelanjaan modal terdahulu dan menyokong pelaburan berpotensi pada masa depan. Namun, IOIPG REIT ialah entiti baharu tanpa rekod operasi tersendiri, dan unjuran agihan bukan jaminan. Pelabur wajar meneliti andaian pendapatan, tumpuan kepada aset utama, struktur hutang dan hubungan dengan pihak berkaitan sebelum membuat keputusan. Tarikh-tarikh berikut menentukan langkah seterusnya untuk pemohon.
- 10 November 2026: Tawaran runcit dan institusi ditutup pada jam 5 petang.
- 12 November 2026: Harga akhir diumumkan dan permohonan awam melalui proses undian.
- 24 November 2026: Unit diperuntukkan kepada pemohon yang berjaya.
- 25 November 2026: Unit dijadualkan mula didagangkan di Pasaran Utama Bursa Malaysia.
Kesimpulannya, harga 96 sen dan unjuran hasil REIT 6.60% memberi pelabur angka yang jelas untuk dinilai, sementara skala aset menawarkan asas pendapatan yang ketara. Namun, tumpuan hasil pada IOI City Mall dan sifat unjuran yang tidak terjamin menjadikan penelitian prospektus lebih penting daripada mengejar kadar pulangan yang dipaparkan. Tawaran ini wajar dipertimbangkan berdasarkan kesesuaian risiko dan kefahaman terhadap aset, bukan pulangan terunjur semata-mata.