
Menabung pendidikan anak: keputusan kewangan paling penting buat ibu bapa
Menabung pendidikan anak ialah amalan menyimpan wang secara konsisten dalam tabung pendidikan awal khusus untuk keperluan persekolahan dan pengajian tinggi anak, melalui akaun simpanan terancang seperti SSPN PTPTN, sambil disatukan dengan bajet sekolah tahunan agar keluarga mempunyai pilihan kewangan yang lebih luas dan kurang bergantung kepada pinjaman pada masa depan. Pandangan tegas saya: ini bukan lagi pilihan, tetapi keperluan asas sama seperti insurans dan simpanan kecemasan. Kos pendidikan meningkat, jadual persekolahan semakin teratur, dan tekanan kewangan mudah memuncak setiap kali sesi baru bermula. Jika ibu bapa hanya bergantung kepada gaji bulan Disember untuk sediakan pakaian, buku dan yuran, keluarga akan cepat rasa sesak. Menabung awal melalui SSPN dan menyusun bajet sekolah dari Oktober adalah strategi minimum yang patut jadi norma.
BMS 2026: peluang emas mengukuhkan tabung pendidikan awal
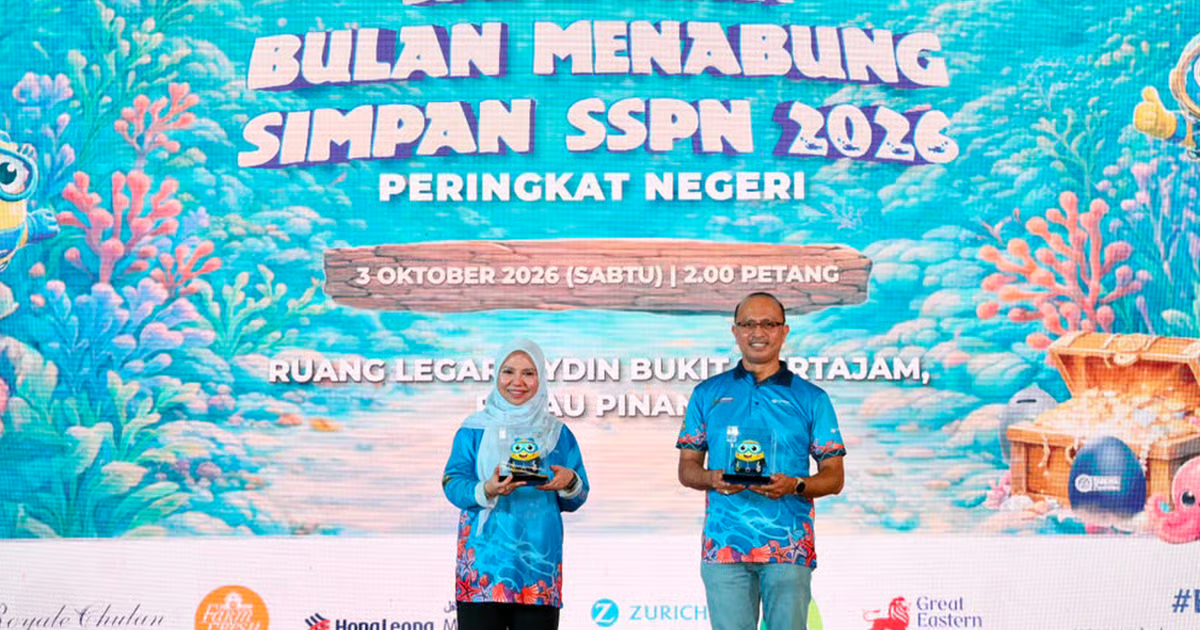
Sambutan Bulan Menabung Simpan SSPN (BMS) 2026 berlangsung dari 25 September hingga 1 November dan kini memasuki tahun kesembilan penganjuran sejak 2018. Saya melihat kempen ini sebagai isyarat jelas: sudah tiba masa ibu bapa berhenti menunggu anak masuk sekolah menengah sebelum membuka akaun SSPN PTPTN. Pengerusi PTPTN menyasarkan terimaan deposit Simpan SSPN sebanyak RM250 juta sepanjang penganjuran tahun ini, menunjukkan keyakinan bahawa keluarga mampu menyimpan jika diberi rangsangan dan panduan. Sehingga 31 Ogos 2026, Simpan SSPN sudah merekodkan 7.66 juta akaun dengan jumlah deposit RM25.86 bilion, satu angka yang membuktikan budaya menabung untuk pendidikan semakin diterima. Pada saya, angka ini sepatutnya menjadi dorongan, bukan alasan untuk berasa ketinggalan. Lebih awal kita mula, lebih besar peluang anak mengurangkan pergantungan kepada pinjaman.
Kempen BMS 2026 bukan sekadar acara promosi; ia menyatukan aktiviti keluarga seperti pertandingan mewarna, pakaian beragam dan bakat kanak-kanak dengan mesej kewangan yang praktikal. Pendekatan ini bijak kerana menabung pendidikan anak tidak boleh dijual sebagai isu angka semata-mata. Ia perlu dirasai sebagai sebahagian identiti keluarga: ibu bapa menjadi "superhero" dengan membina pelindung kewangan masa depan anak. PTPTN sendiri menegaskan bahawa penabungan ialah satu bentuk persediaan yang memberikan keluarga lebih banyak pilihan dan ruang untuk merancang perjalanan pendidikan anak-anak. Saya berpendapat ibu bapa wajar jadikan tempoh BMS setiap tahun sebagai tarikh tetap semak semula dan menambah simpanan SSPN, sama seperti kita menanda kalendar untuk vaksin atau servis kereta.
Keistimewaan SSPN PTPTN: lebih daripada sekadar akaun simpanan
Ramai ibu bapa masih melihat SSPN PTPTN sebagai akaun biasa, sedangkan ciri-cirinya menjadikannya antara alat terbaik untuk tabung pendidikan awal. Simpan SSPN menawarkan pelepasan taksiran cukai pendapatan ke atas simpanan sehingga RM8,000 setahun, perlindungan takaful percuma ke atas pendeposit, Geran Sepadan sehingga RM10,000 bagi satu keluarga yang layak, kadar dividen kompetitif, patuh syariah dan simpanan dijamin kerajaan. Ini bukan pakej kecil; ini rangka lengkap perlindungan dan galakan kewangan yang terus terang menguntungkan keluarga yang konsisten menabung. Menurut kenyataan PTPTN, setiap simpanan hari ini adalah langkah penting ke arah masa depan pendidikan yang lebih terjamin. Pada hemat saya, jika ibu bapa sanggup membayar pelbagai langganan hiburan bulanan, tiada alasan logik untuk menolak akaun yang memberi dividen, perlindungan dan manfaat cukai dalam satu masa.
Lebih menarik, pengalaman ibu bapa yang menyimpan melalui Simpan SSPN menunjukkan bahawa menabung pendidikan anak boleh disesuaikan dengan kemampuan sebenar, bukan ideal yang mustahil. Siti Aisyah Mohd Noh, seorang pendeposit, menjadikan simpanan pendidikan sebahagian persediaan keluarganya menghadapi kos pendidikan tinggi anak pada masa depan, kerana menyedari kos pendidikan semakin tinggi. Seorang lagi pendeposit, Md Doli Mohd Nor, yang mengakui kemampuan kewangan keluarganya terhad, menggalakkan anak-anak mengasingkan RM1 sehari daripada wang belanja harian sebagai disiplin menabung. Hakikatnya, tabung pendidikan awal tidak memerlukan permulaan besar; ia memerlukan komitmen kecil yang tidak putus. Di sini saya bertegas: jika seorang bapa mampu menjadikan RM1 sehari sebagai tabiat keluarga, alasan "tak mampu" biasanya datang daripada sikap, bukan angka.
Satukan bajet sekolah 2027 dengan simpanan SSPN, bukan berasingan
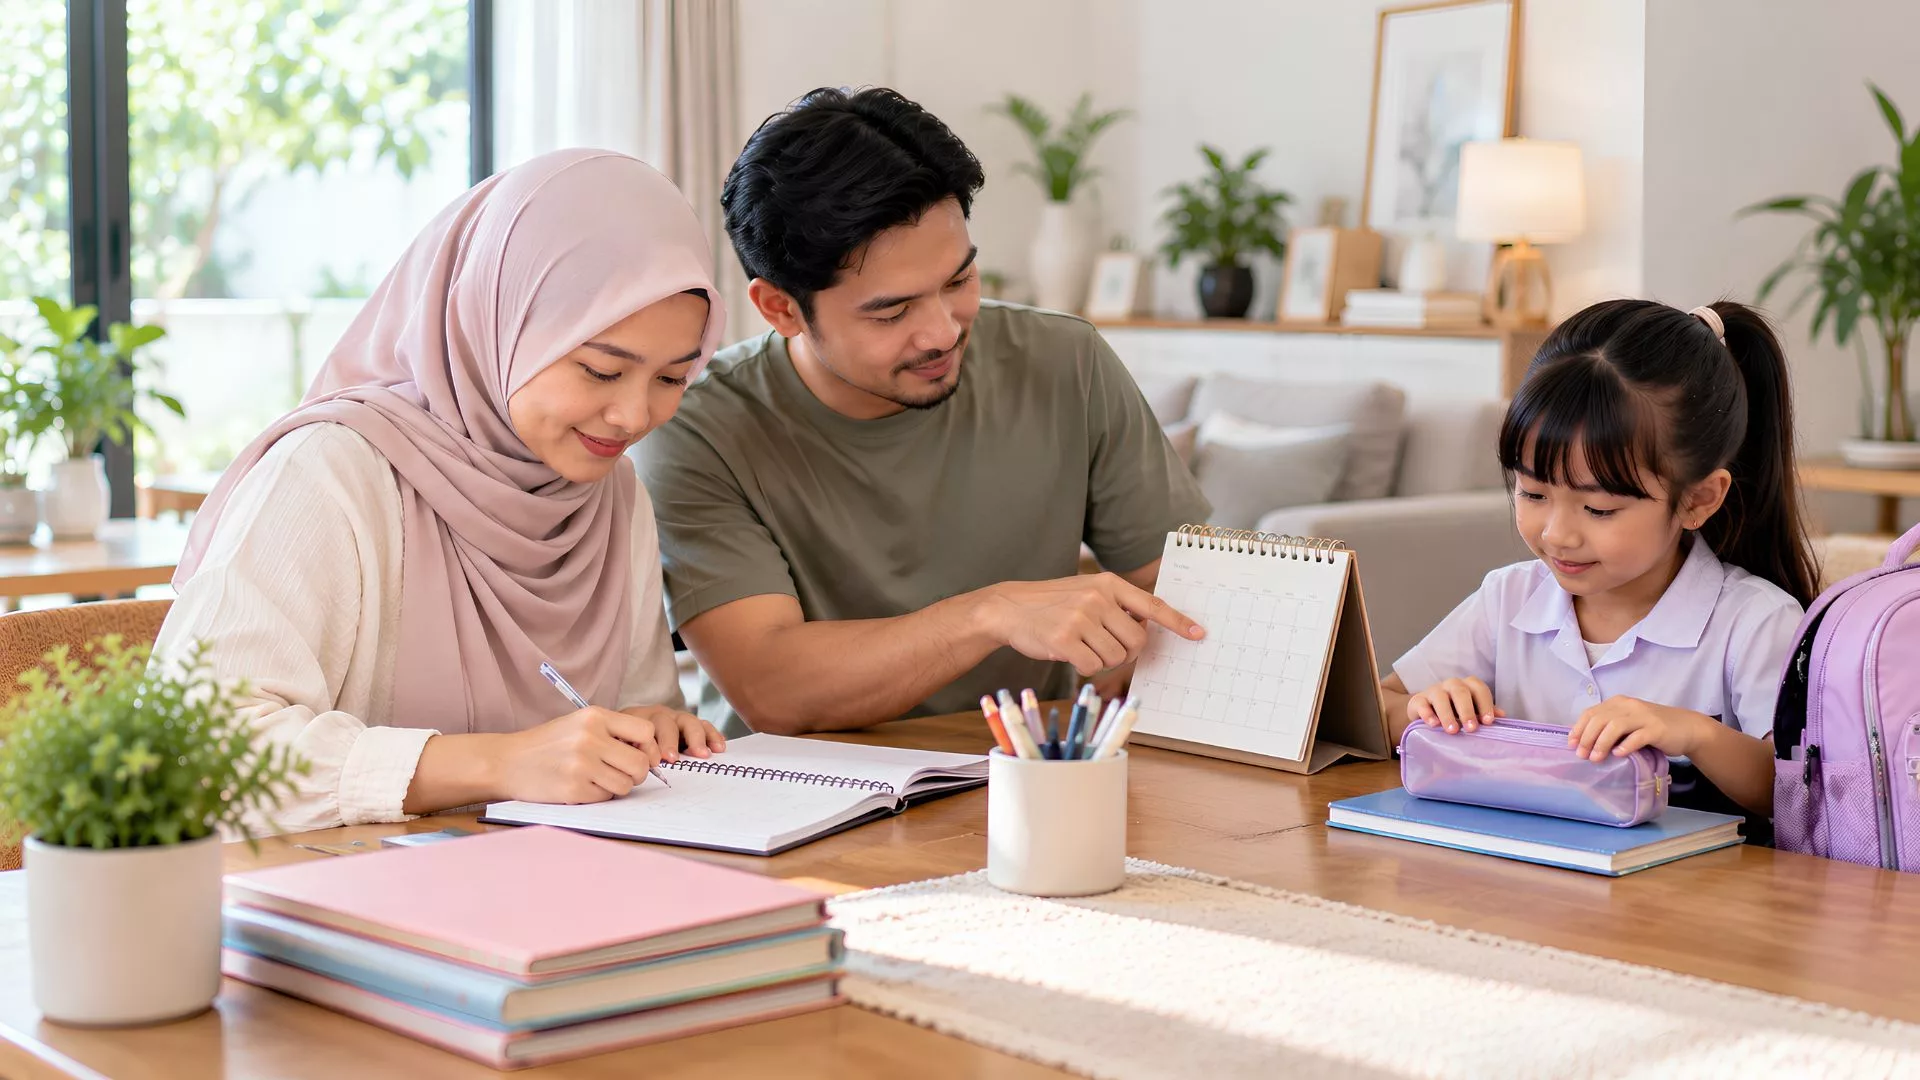
Dengan sesi persekolahan kembali bermula pada Januari, ibu bapa tidak boleh menunggu hingga hujung Disember sebelum mula panik menyusun persediaan. Panduan praktikal yang wajar diikuti ialah mula buat bajet sekolah 2027 seawal Oktober: sediakan anggaran untuk pakaian seragam, kasut, beg, alat tulis, buku tambahan, yuran dan keperluan lain, kemudian pecahkan simpanan kepada Oktober, November dan Disember supaya perbelanjaan tidak terasa terlalu berat sekaligus. Pada pandangan saya, kesilapan besar ramai keluarga ialah memisahkan bajet sekolah dan menabung pendidikan anak seolah-olah dua dunia berbeza. Sebenarnya, kedua-duanya boleh digabung: sebahagian bajet bulanan diperuntukkan kepada keperluan segera sekolah, sebahagian lagi terus dimasukkan ke SSPN PTPTN. Gabungan ini mengelakkan situasi "habis semua untuk hari ini, tiada untuk masa depan" yang sering berulang setiap tahun.
Persediaan sekolah tidak terhad kepada barang fizikal; ia peluang untuk menyusun semula keseluruhan kewangan keluarga. Tiga bulan terakhir tahun ini adalah masa sesuai menyemak komitmen bulanan, hutang kecil yang masih berbaki, langganan yang jarang digunakan serta jumlah simpanan kecemasan. Di sinilah saya berpendapat ibu bapa patut berani membuat pilihan: hentikan langganan yang tidak penting, kurangkan perbelanjaan yang tidak menambah nilai, dan alihkan lebihan itu terus ke tabung pendidikan awal melalui SSPN. Menyemak dokumen penting anak, berbincang rutin baru dan membuat senarai semak keluarga sebelum Disember juga membantu mengurangkan tekanan mental apabila sesi persekolahan bermula. Jika bajet sekolah 2027 disusun serentak dengan pelan simpanan pendidikan, tempoh pendaftaran dan awal tahun tidak lagi menjadi musim cemas, tetapi musim yakin.
Rumusan: jadikan menabung pendidikan agenda tetap keluarga
Melihat keseluruhan perkembangan SSPN PTPTN, BMS 2026 dan panduan bajet sekolah 2027, kesimpulan saya tegas: ibu bapa yang menangguhkan tabung pendidikan awal sedang mengambil risiko jangka panjang yang tidak perlu. Perancangan kewangan lebih awal memberi keluarga ruang untuk membiayai pengajian anak-anak dan mengurangkan kebergantungan kepada pinjaman pendidikan. Kempen BMS 2026 yang berlangsung serentak di banyak negeri, sasaran deposit ratusan juta dan jutaan akaun sedia ada menunjukkan sistem sudah tersedia, tinggal kemahuan kita. Realiti di rumah pula membuktikan bahawa menabung pendidikan anak boleh bermula dengan RM1 sehari, bukannya angka besar yang menakutkan. Jika kita sanggup mengulang disiplin itu setiap bulan dan mengaitkannya rapat dengan bajet sekolah tahunan, anak bakal melangkah ke sekolah dan universiti bukan sekadar dengan beg dan buku, tetapi dengan jaminan kewangan yang kita bina sedikit demi sedikit.