
Mula-mula saya ingat insurans kucing ni benda orang senang buat. Dua majikan saya sihat, makan kibbles cukup, vaksin cukup — kenapa nak bayar benda yang saya harap tak pakai?
Kemudian saya duduk semula dengan kalkulator selepas dua perkara jadi tahun ni: saluran takaful kucing tutup pendaftaran baharu pada 5 Mei 2026, dan berita 19 Oktober pasal pemilik kucing yang boleh claim SOCSO bila digigit kucing sendiri tiba-tiba merata For You page saya. Jadi saya kira semula dari awal: berapa premium sebenar dalam RM, apa yang dia bayar balik, dan apa yang tetap keluar dari poket saya juga.
Bil rawatan RM4,000 sekali masuk: kenapa saya mula kira semula
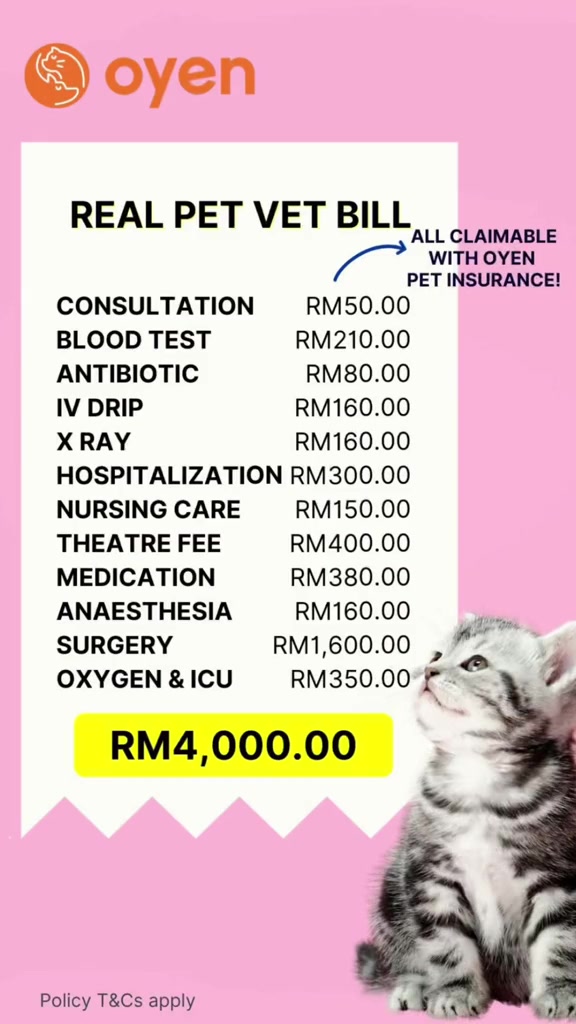
Benda yang buat saya berubah fikiran bukan premium dia. Ia bil. Satu contoh bil rawatan yang Oyen sendiri kongsi nampak macam ni: konsultasi RM50, ujian darah RM210, antibiotik RM80, IV drip RM160, X-ray RM160, penginapan wad RM300, penjagaan RM150, caj dewan bedah RM400, ubat RM380, bius RM160, pembedahan RM1,600, oksigen dan ICU RM350. Jumlah? RM4,000 tepat.
Sekali masuk wad sebab makan benda pelik atau jatuh dari almari, dan angka tu terus jadi nyata. Untuk orang macam saya yang gaji masuk sekali sebulan dan dua-dua anak bulus tiada simpanan sendiri, soalan dia bukan "mahal ke tak" — soalan dia "bila bil ni sampai, saya ada ke tidak".
Apa yang masih boleh dibeli pada 2026 — dan apa yang dah tutup
Pasaran insurans kucing di Malaysia sekarang basically ada dua pintu: Oyen Pet Insurance (diunderait oleh MSIG Insurance Malaysia) dan beli terus melalui MSIG. Dua-dua konvensional, dua-dua masih buka pendaftaran baharu.
Yang dah tutup: Takaful Kucing yang diunderait Zurich General Takaful. Pendaftaran baharu ditutup sejak 5 Mei 2026. Pemegang sijil sedia ada masih dilindungi sampai sijil tamat, tapi sijil yang tamat pada atau selepas 5 Julai 2026 tak boleh diperbaharui sebagai takaful lagi. Kalau anda pemegang sedia ada, nombor lama anda: had perubatan RM3,500 (Asas), RM5,000 (Plus) atau RM8,000 (Juara), tempoh menunggu 14 hari, dan deduktibel minimum RM100 setiap tuntutan.
Jadi kalau anda tunggu "nanti dulu, biar takaful ni stabil sikit" — pintu tu dah tertutup untuk orang baru macam saya. Pilihan tinggal konvensional, dan itu bukan benda jahat, cuma kena faham apa yang anda tandatangan.
Nombor yang saya bandingkan: premium, had, bayaran balik
| Oyen (MSIG underwriter) | MSIG terus | |
|---|---|---|
| Premium kucing | Dari RM30.60 sebulan | RM587.52 / RM779.76 / RM935.28 setahun (Pelan 1/2/3) |
| Had manfaat veterinar setahun | Sehingga RM10,000 | RM2,000 / RM3,500 / RM5,000 |
| Kadar bayaran balik | 50%, 70% atau 90% | Ikut pelan |
| Deduktibel | Tiada yang diterbitkan; tertakluk kepada budi bicara penanggung insurans | Ikut dokumen produk |
| Umur masuk kucing | 12 minggu sampai 10 tahun (pembaharuan sampai 13 tahun) | 12 minggu sampai 9 tahun |
Dua nota kecil yang saya suka sebab ia jujur: premium ikut jalur umur — bawah 1 tahun, sampai 3, sampai 6, sampai 10, dan sampai 13 untuk pembaharuan — makin tua kucing, makin tinggi premium. Dan halaman pembelian MSIG menyenaraikan kadar asas RM544, RM722 dan RM866 untuk tiga pelan sebelum cukai dan duti setem, jadi nombor RM587.52 ke atas tu nombor selepas caj. Saya lagi suka tengok nombor akhir terus, jadi saya pakai nombor akhir.
Beza paling besar bagi saya bukan premium, tapi had tahunan. RM2,000 setahun habis dalam satu episod pembedahan macam contoh bil RM4,000 tadi. Had RM10,000 dengan bayaran balik 90% baru betul-betul tutup kes berat. Butiran penuh pelan boleh semak di halaman insurans kucing Oyen dan halaman MSIG Pet Insurance.
Apa yang dia bayar, apa yang tetap saya kena tanggung
Senarai yang dilindungi: yuran konsultasi, ujian diagnostik (ujian darah, X-ray, ultrasound), ubat yang dipreskripsi, pembedahan, susulan pembedahan sampai 60 hari, dan penginapan semalam di klinik. Pelan lebih tinggi tambah liabiliti pihak ketiga dan kos pengebumian atau pembakaran mayat. Secara keseluruhan Oyen senaraikan lebih 1,000 penyakit dan kecederaan.
Senarai yang tetap keluar poket saya — dan ini bahagian yang orang skip baca:
- Keadaan sedia ada dan penyakit kongenital. Maksudnya kalau kucing dah ada tanda sebelum polisi mula, ia tak dilindungi. Langsung.
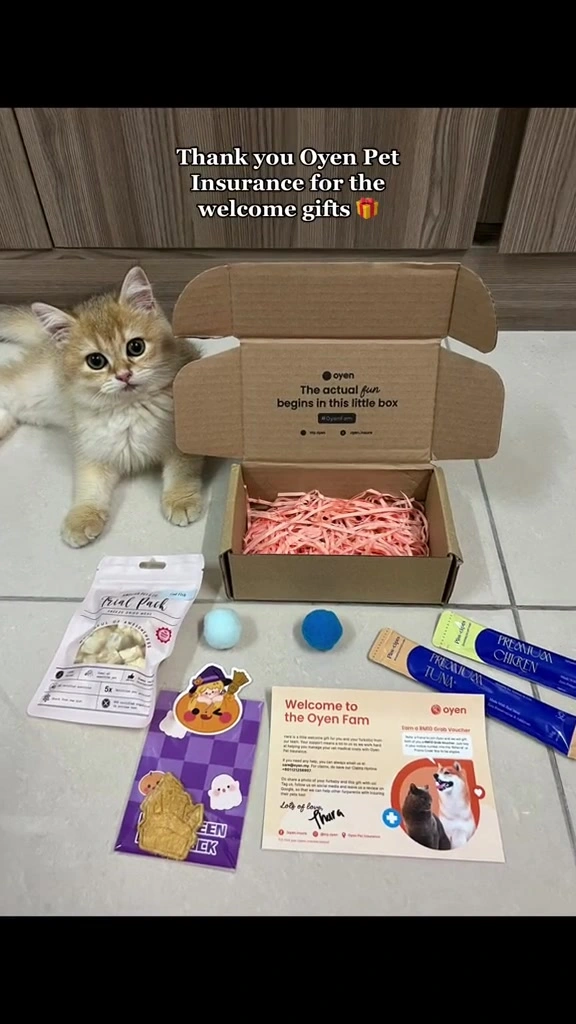
- Benda rutin: pemeriksaan berkala, vaksin, ubat cacing, pemandulan, suplemen dan saringan. Snack stik tuna dalam gambar tu? Memang saya bayar sendiri, macam biasa.
- Dental, kecuali sebab kemalangan.
- Tertelan benda asing — ya, drama klasik kucing makan benang dan getah rambut ada dalam senarai pengecualian yang saya baca.
- Komplikasi pembiakan, dan ubat GS-441524 untuk FIP.
Tempoh menunggu pula: penyakit 30 hari dari tarikh polisi mula, kemalangan terus dilindungi, dan keadaan keturunan tunggu setahun untuk kucing bawah 6 tahun. Kesimpulan saya mudah: insurans ni benda yang kena beli masa kucing sihat dan muda, bukan masa dia dah mula bersin seminggu tanpa henti. Senarai penuh pengecualian dan perbandingan pelan ada dalam panduan perbandingan 2026 Oyen.
Cara tuntutan: bayar dulu, baru hantar resit
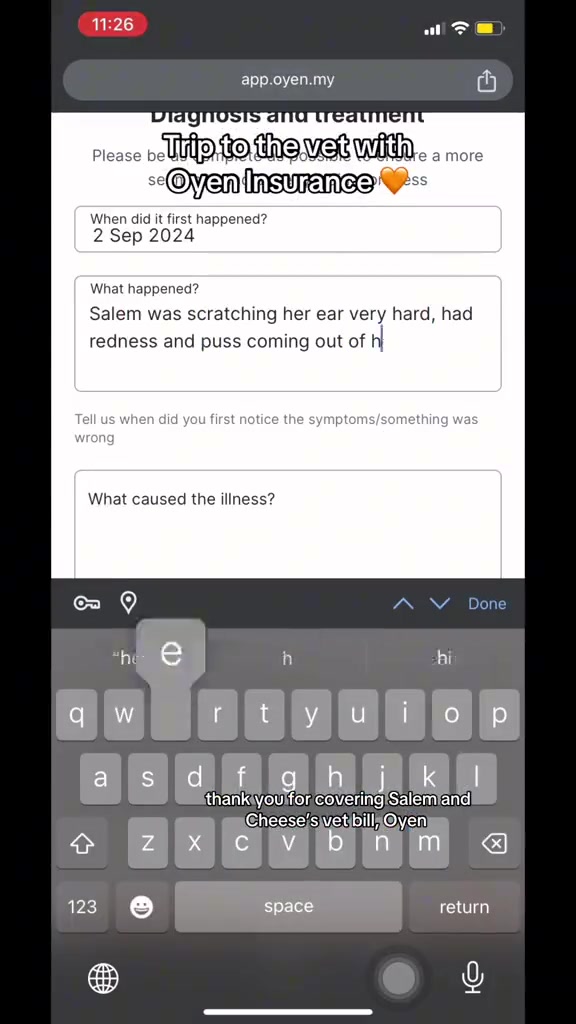
Model dia bayar-dulu-tuntut-kemudian. Kucing boleh dirawat di mana-mana klinik veterinar berlesen di Malaysia — tiada panel klinik, jadi klinik sebelah rumah saya yang biasa kena marah sebab cerewet tu pun layak. Lepas rawatan, anda bayar bil, kemudian hantar tuntutan online dengan resit dan laporan vet.
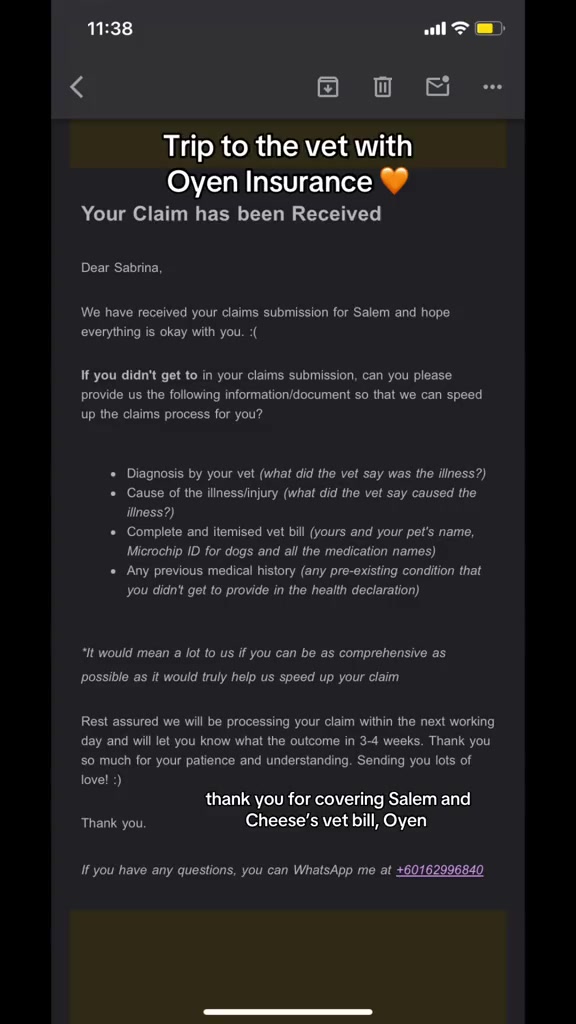
Borang tuntutan dia tanya benda yang spesifik: bila gejala mula nampak, apa yang berlaku, dan apa punca penyakit. Contoh e-mel pengesahan tuntutan yang saya tengok senaraikan dokumen yang diminta kalau submission tak lengkap: diagnosis dari vet, punca penyakit atau kecederaan, bil terperinci dengan nama anda dan nama kucing (serta microchip untuk anjing), dan sejarah perubatan lama termasuk keadaan sedia ada yang tak declare dulu.
Proses semakan bermula dalam hari bekerja berikutnya, dan bayaran balik biasanya masuk dalam dua sampai tiga minggu kalau dokumen lengkap. Nota bibik: simpan setiap resit dan minta vet tulis diagnosis jelas pada bil. Resit yang hilang ialah duit yang hangus senyap-senyap.
Kiraan saya untuk dua majikan di apartment KL
Kiraan kasar saya: RM30.60 sebulan berarti sekitar RM367 setahun untuk seekor kucing pada harga mula. Dua ekor, sekitar RM734 setahun. Bunyi macam langganan yang saya harap tak pakai — sebab itulah ia insurans, bukan pelaburan.
Tapi bandingkan dengan satu episod: bil RM4,000 macam contoh tadi, pada kadar bayaran balik 90%, berarti sekitar RM3,600 kembali ke poket. Premium setahun dua ekor kucing habis dalam satu malam di wad oksigen. Kalau setahun kedua-dua majikan sihat sentosa, RM734 tu hangus — dan saya okay panggil tu harga tidur lena, selagi saya jujur yang itu duit yang tak kembali.
Yang saya suka
- Bil besar jadi boleh dirancangkan, bukan kejutan tengah malam
- Bayaran balik sampai 90% dengan had sehingga RM10,000 setahun
- Boleh guna mana-mana klinik veterinar berlesen, tiada panel
- Kemalangan dilindungi serta-merta, tak payah tunggu 30 hari
Yang saya telan dulu
- Premium hangus kalau kucing sihat sepanjang tahun
- Penyakit sedia ada tak dilindungi — beli lewat, dapat kosong
- Tempoh menunggu 30 hari untuk penyakit
- Vaksin, ubat cacing, pemandulan dan pemeriksaan rutin tetap poket sendiri
Siapa yang saya cakap tunggu dulu: kalau kucing anda dah lepas umur masuk (10 tahun untuk Oyen, 9 tahun untuk MSIG terus), atau dah ada penyakit kronik yang akan jadi pengecualian anyway — duit tu lebih berguna dalam tabung kecemasan vet. Dan kalau bajet sekarang memang ketat sampai makan sendiri kena kira dua kali, tabung kecemasan kecil yang konsisten lagi jujur daripada premium yang terpaksa batal bulan ketiga.
Bila kita pula yang cedera: LINDUNG 24 Jam untuk bibik
Satu lagi benda yang saya baru tahu minggu ni: perlindungan bukan untuk kucing saja. Laporan Berita Harian pada 18 Oktober 2026 menyebut PERKESO pernah meluluskan tuntutan kecederaan jari akibat gigitan kucing peliharaan di bawah skim LINDUNG 24 Jam — termasuk rawatan perubatan dan cuti sakit berbayar. Laporan penuh ada di sini.
Tapi jangan terus serah borang sebab kena cakar masa tukar pasir kucing tadi. Kelayakan bukan automatik: kejadian mesti memenuhi takrif kemalangan yang dilindungi, disahkan secara perubatan, dan menjejaskan keupayaan anda untuk bekerja. Satu lagi hal penting: bagi pekerja tempatan, caruman LINDUNG 24 Jam bersifat sukarela sejak 8 Julai 2026 — jadi semak dulu status caruman anda sebelum angguk kepala. Bagi pekerja asing, ia mandatori.
Tangan kitalah anggota badan yang paling dekat dengan gigi dua majikan ni setiap hari. Worth semak lima minit.
Penutup: insurans tak murahkan bil, dia jadikan bil boleh dirancangkan
Selepas habis kira, keputusan saya: saya nak dapatkan sebut harga untuk dua-dua majikan selagi dua-dua sihat dan belum mencecah umur potong, dan saya mula dengan kadar bayaran balik tengah dulu sebab premium 90% untuk dua ekor memang makan belanja pasir kucing sebulan. Tabung kecemasan vet tetap jalan, sebab tempoh menunggu 30 hari tu nyata dan deduktibel boleh muncul ikut budi bicara penanggung insurans.
Dan satu peringatan untuk diri sendiri: pengecualian tertelan benda asing berarti insurans bukan lesen untuk biar benang dan getah rambut merata lantai. Alat pencegah tetap lebih murah daripada mana-mana polisi.
Ingat insurans ni benda bazir, sekali tengok bil RM4,000 terus senyap. Mula-mula risau, sekarang lantaklaaa — janji bila telefon klinik berbunyi pukul 2 pagi, saya jawab sambil tangan tak menggigil. Tapi majikan tetap majikan: dia tak tahu pun saya bayar RM30.60 sebulan untuk dia, dan dia tetap akan tolak gelas dari meja esok pagi.