
Apabila Pendaki Hilang, Hutang Tetap Datang
Moratorium pinjaman ialah penangguhan sementara bayaran balik pinjaman dan komitmen kewangan lain bagi memberi ruang kepada peminjam yang terjejas mengatur semula kewangan, terutama ketika krisis seperti bencana alam atau kehilangan ahli keluarga yang menjadi pencari nafkah utama. Dalam tragedi banjir Nepal, isu ini tiba-tiba menjadi persoalan hidup dan mati dari sudut kewangan. Keluarga tidak hanya bergelut dengan ketidaktentuan nasib orang tersayang, tetapi juga dengan tarikh akhir bayaran pinjaman yang tidak menunggu sesiapa. Di sinilah jelas bahawa sistem kewangan kita masih belum benar-benar bersedia untuk senario pendaki hilang di luar negara, walaupun aktiviti lasak semakin popular. Tanpa intervensi dasar yang tegas, keluarga mangsa menanggung dua trauma serentak: emosi dan ekonomi.
Waras atau tidak, bank dan syarikat kewangan tetap menuntut ansuran seperti biasa. Sebab itu, keluarga 55 mangsa yang masih hilang dalam banjir Nepal memohon supaya kerajaan mewujudkan mekanisme khas untuk menangguhkan komitmen kewangan, termasuk moratorium pinjaman, bagi meringankan beban mereka. Permohonan ini meliputi ansuran pinjaman perumahan, kenderaan, premium insurans dan komitmen berterusan lain sehingga status sah mangsa ditentukan secara undang-undang. Dalam kata lain, keluarga meminta masa untuk bernafas. Mereka tidak menuntut penghapusan hutang, tetapi penangguhan yang berperikemanusiaan. Tragedi ini memaksa kita mengaku: sistem sedia ada terlalu bergantung kepada dokumen dan status rasmi, sedangkan realiti di lapangan ialah ribuan orang masih belum ditemui selepas bencana besar seperti banjir dan aliran debris yang membunuh lebih 1,450 orang dan meninggalkan ribuan lagi tidak dapat dikesan di Nepal.
Mengapa Moratorium Pinjaman Bukan Sekadar Isu Teknikal
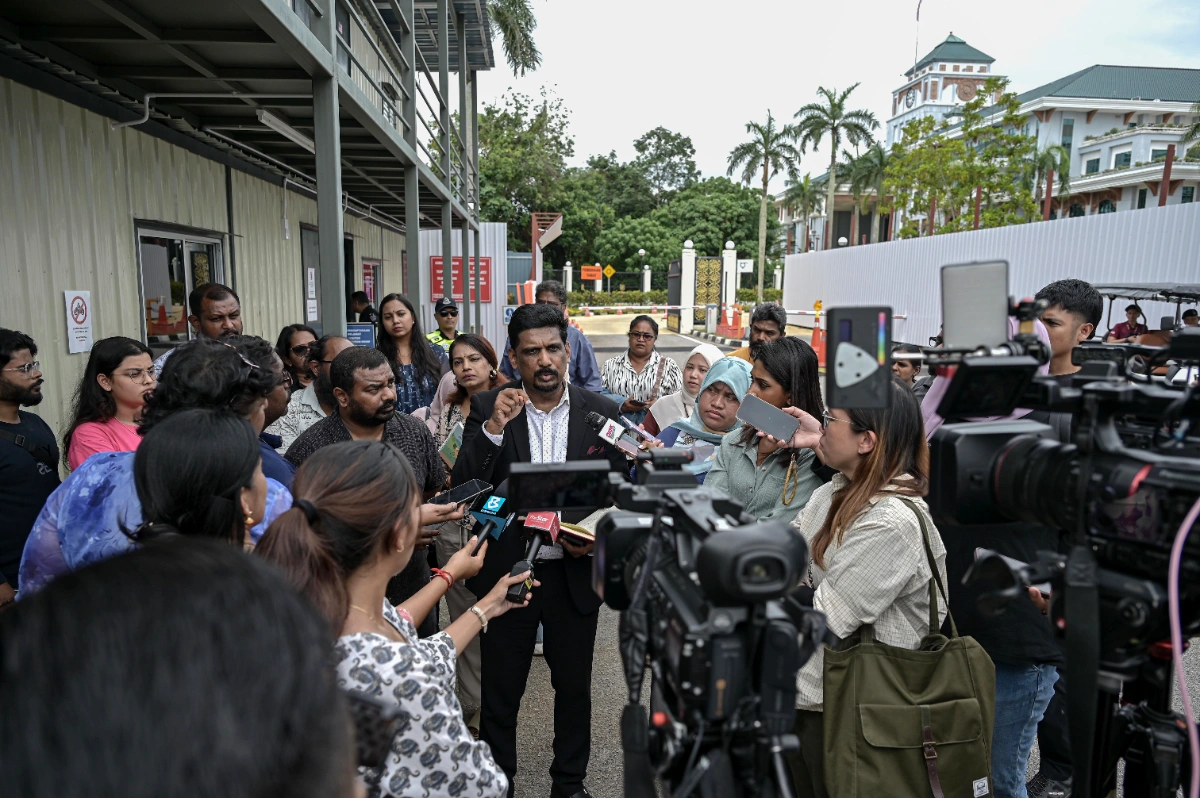
Moratorium pinjaman dalam konteks pendaki hilang bukan isu teknikal bank semata-mata, tetapi soal maruah dan kelangsungan hidup keluarga. Apabila pencari nafkah tidak dapat dikesan, pendapatan isi rumah boleh terhenti serta-merta, sedangkan bil, ansuran dan premium insurans terus berjalan. Jurucakap sebuah kumpulan sokongan keluarga mangsa menjelaskan bahawa permohonan moratorium dibuat kerana keluarga berdepan keadaan sukar dan memerlukan bantuan. Ini bukan bahasa lembut; ia isyarat bahawa tanpa penangguhan, ada keluarga yang mungkin terpaksa menjual rumah atau harta asas lain ketika mereka masih menunggu berita tentang orang tersayang. "The next of kin of 55 Malaysians still missing in the Nepal flood disaster have appealed to the government to establish a special mechanism to defer financial commitments, such as a moratorium, to ease their financial burden".
Lebih rumit, status undang-undang mangsa belum diputuskan. Pihak berkuasa di Nepal dilaporkan sedang menimbang langkah undang-undang untuk menangani kes individu yang statusnya tidak dapat dipastikan, termasuk warga asing, selepas banjir dan tanah runtuh. Namun proses ini tertakluk kepada undang-undang domestik Nepal dan belum berkuat kuasa. Sementara menunggu, keluarga di tanah air terperangkap dalam limbo: tiada sijil kematian, tiada pengesahan rasmi, tetapi semua kontrak kewangan berjalan seperti biasa. Di sinilah kerajaan dan pengawal selia kewangan perlu bertindak proaktif, bukan reaktif. Mekanisme bantuan kewangan keluarga mesti wujud sebelum tragedi berlaku, bukannya dicipta tergesa-gesa selepas bencana besar seperti banjir Nepal.
Banjir Nepal Dedah Jurang Perlindungan Insurans Perjalanan
Tragedi banjir Nepal yang berpunca daripada runtuhan ais dan batu di kawasan tadahan atas Lhende Khola di Tibet pada 26 Ogos, yang mengakibatkan lebih 1,450 kematian dan ribuan lagi hilang, membuka satu lagi perbincangan yang tidak selesa: sejauh mana insurans perjalanan benar-benar melindungi aktiviti lasak seperti trekking altitud tinggi? Dalam banyak polisi, perlindungan untuk aktiviti adventure datang dengan syarat halus, had ketinggian, atau pengecualian tertentu. Apabila berlaku bencana besar, keluarga baru sedar bahawa perlindungan yang disangka menyeluruh sebenarnya terhad. Permintaan keluarga mangsa supaya premium insurans termasuk dalam skop moratorium menunjukkan bahawa kos perlindungan ini bukan kecil, dan menjadi beban tambahan apabila pendapatan terputus.
Kelemahan di sini dua lapis. Pertama, ramai pendaki membeli insurans perjalanan asas tanpa menyemak sama ada aktiviti mereka diklasifikasikan sebagai berisiko tinggi. Kedua, walaupun ada perlindungan, proses tuntutan boleh tersekat kerana status mangsa belum disahkan. Sementara itu, premium tahunan atau bulanan untuk perlindungan tertentu mungkin masih perlu dibayar bagi memastikan polisi kekal aktif. Ini menambah satu lagi lapisan tekanan kewangan. Jika kita serius mahu menggalakkan pelancongan adventure, penggubal dasar dan industri insurans perlu duduk semeja untuk merangka produk yang jelas, telus dan mesra waris, termasuk protokol khas apabila pendaki hilang dalam bencana besar seperti banjir Nepal.
Sebelum Mendaki Luar Negara: Sediakan Payung Kewangan dan Kecemasan
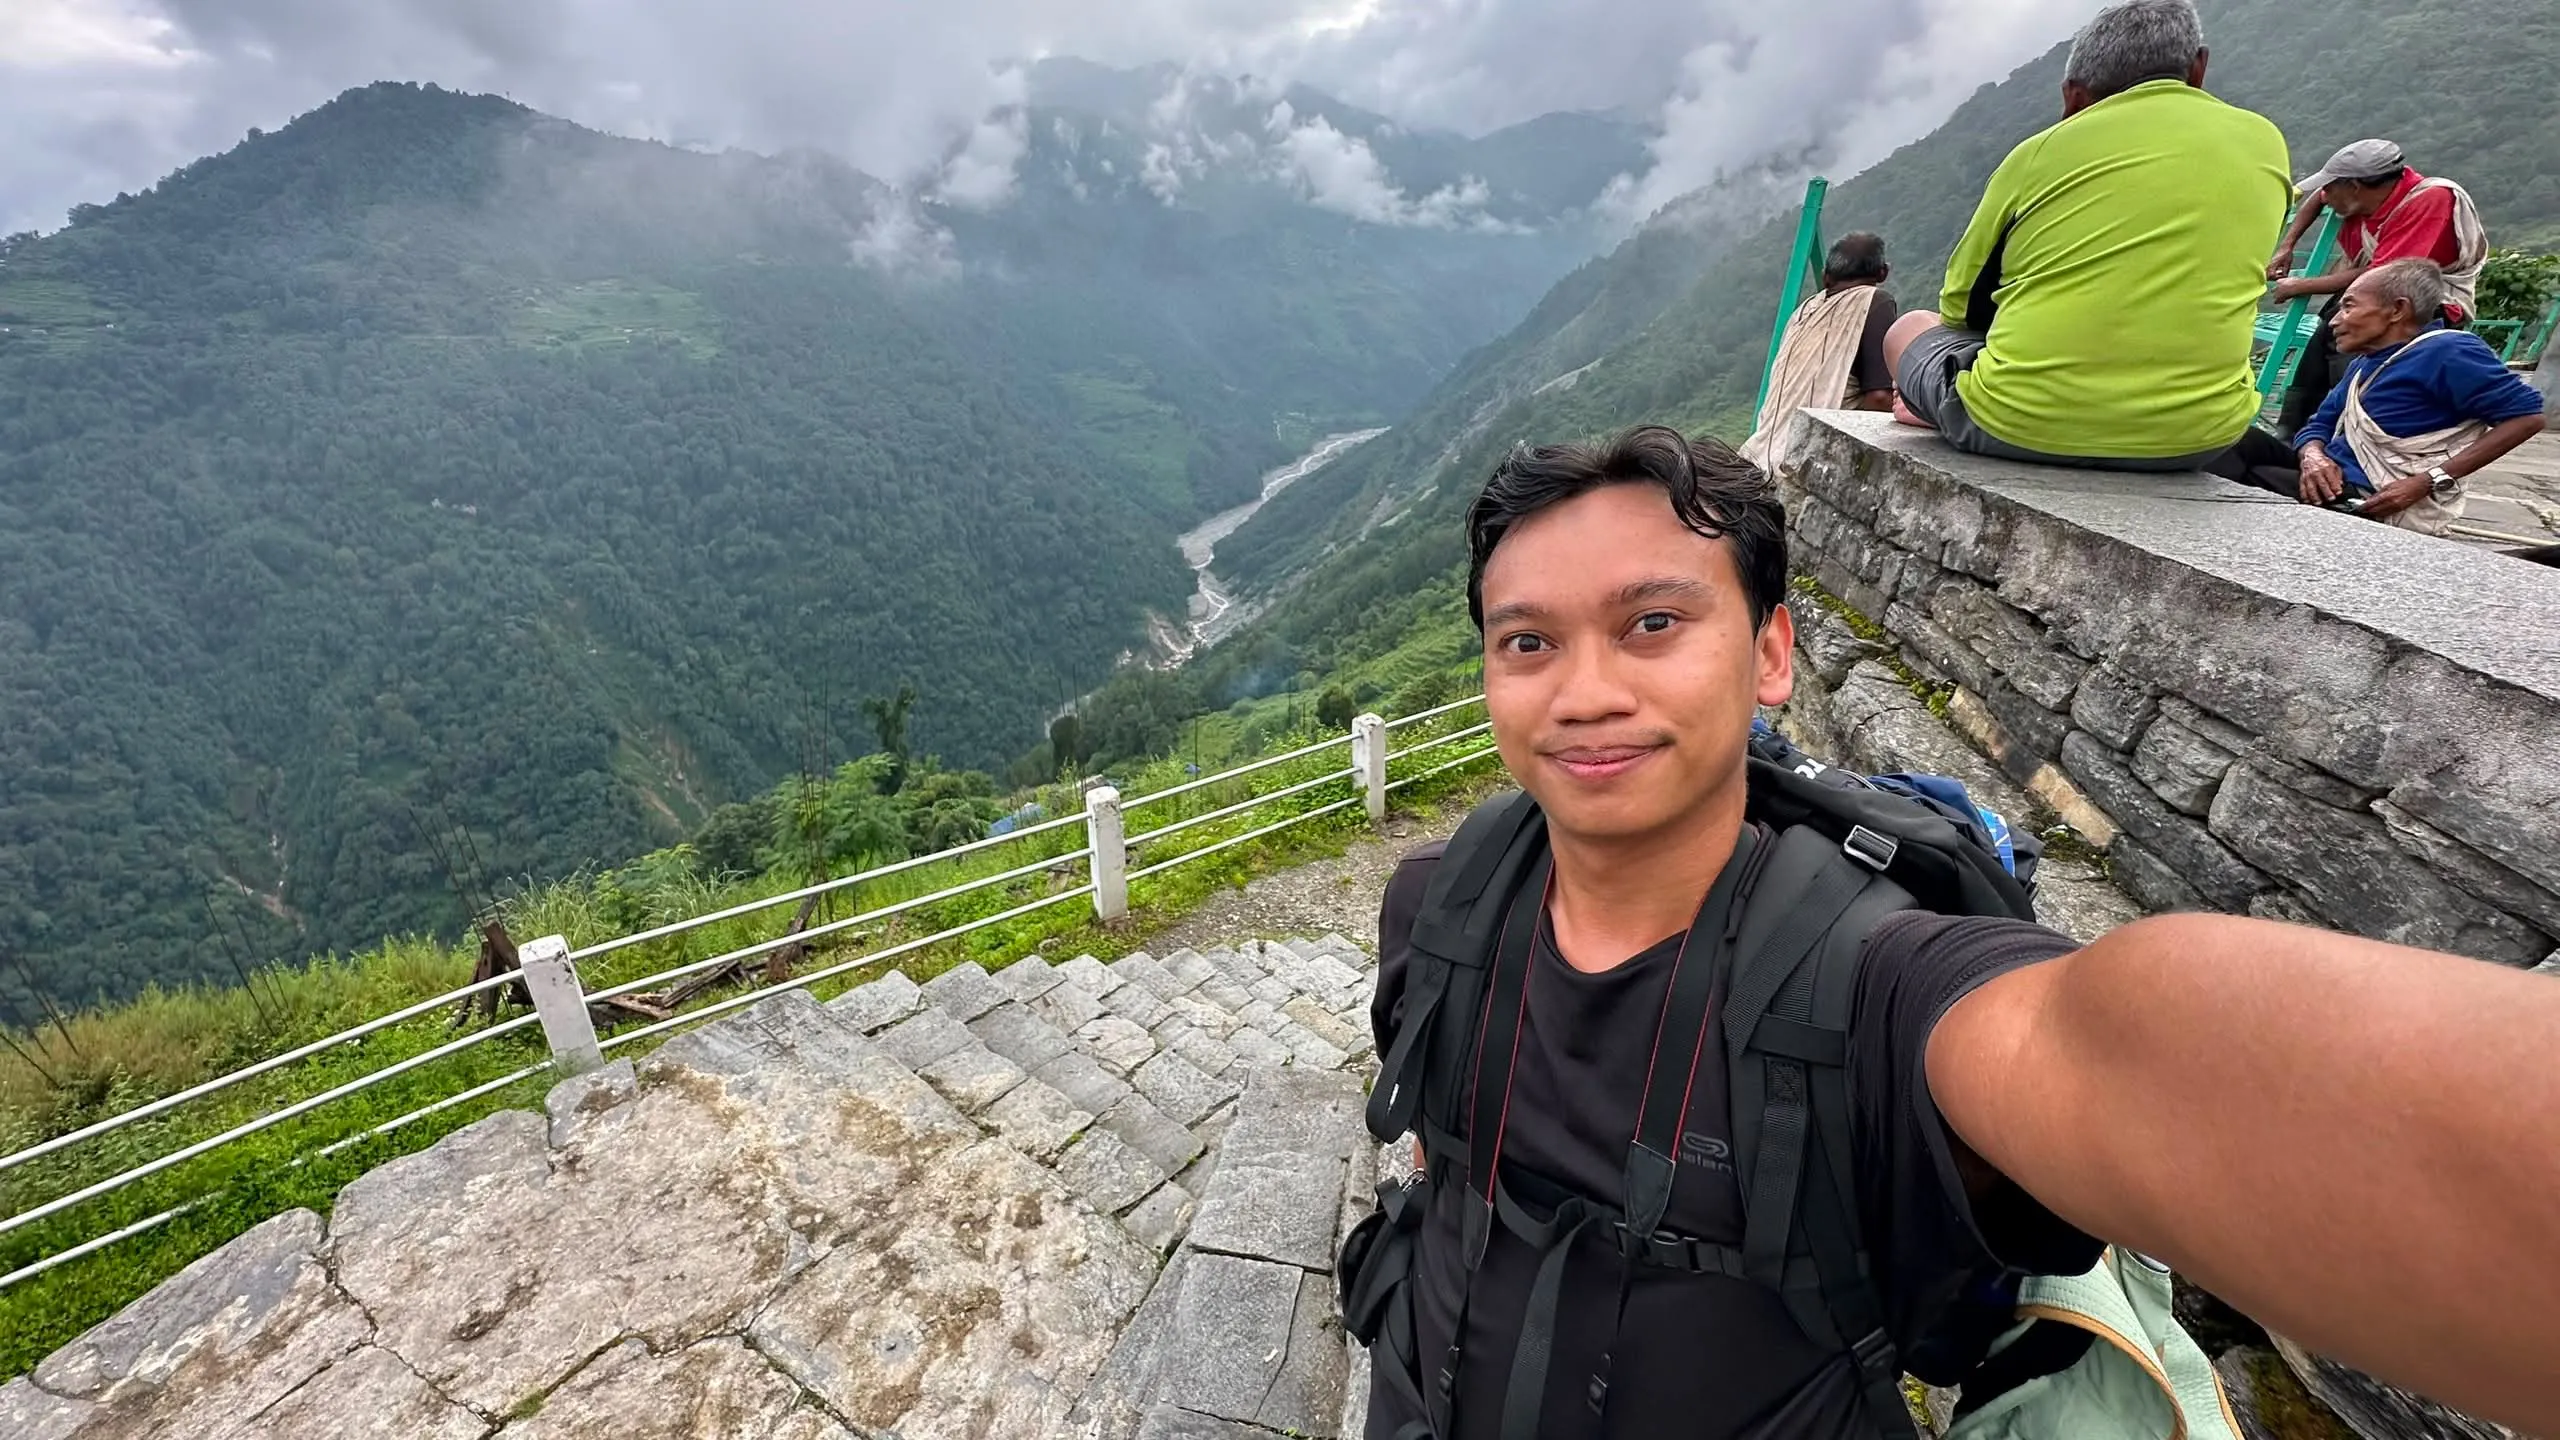
Tragedi ini sepatutnya mengubah cara kita merancang perjalanan adventure. Tiket kapal terbang dan pakej trekking bukan lagi senarai utama; dokumen perlindungan dan pelan kecemasan mesti naik ke tangga teratas. Dari sudut kewangan, setiap pendaki wajar berbincang dengan keluarga tentang komitmen pinjaman sedia ada dan apa yang berlaku jika mereka hilang untuk tempoh panjang. Walaupun moratorium pinjaman kini dipohon selepas tragedi, perbincangan awal dengan institusi kewangan boleh membantu menjelaskan pilihan jika berlaku kecemasan. Begitu juga dengan insurans perjalanan: semak secara terperinci sama ada polisi meliputi banjir, tanah runtuh, helikopter penyelamat, dan situasi hilang tanpa ditemui untuk tempoh tertentu.
Dari sudut keselamatan, pendaki perlu menyimpan salinan digital dan fizikal pasport, polisi insurans, butiran kontak kecemasan, serta maklumat kedutaan atau perwakilan rasmi di negara yang dilawati. Keluarga di rumah perlu tahu jadual kasar perjalanan, nama syarikat penganjur, dan nombor telefon rakan sepasukan. Saluran komunikasi kecemasan – sama ada melalui kumpulan mesej, aplikasi penjejak lokasi, atau kontak terus dengan pihak berkuasa – mesti dipersetujui sebelum berlepas. Banjir Nepal menunjukkan bahawa apabila bencana melanda, maklumat bergerak pantas tetapi tidak semestinya tepat. Lebih teratur dokumen dan saluran komunikasi anda, lebih mudah keluarga menuntut bantuan kewangan keluarga dan sokongan konsular jika sesuatu yang tidak diingini berlaku.
Kesimpulan: Normal Baharu Pendakian Ialah Disiplin Kewangan
Tragedi pendaki hilang dalam banjir Nepal memaksa kita menerima satu hakikat pahit: keberanian menawan gunung mesti disertai disiplin kewangan dan undang-undang. Permohonan moratorium pinjaman oleh keluarga 55 mangsa bukan sekadar rayuan simpati, tetapi isyarat bahawa sistem sedia ada tidak cukup melindungi mereka yang terlibat dalam aktiviti berisiko di luar negara. Jika kita mahu terus meraikan budaya mendaki dan trekking, kita perlu menuntut polisi insurans perjalanan yang lebih telus, mekanisme bantuan kewangan keluarga yang jelas, dan garis panduan rasmi tentang dokumen serta komunikasi kecemasan sebelum berlepas.
Akhirnya, tanggungjawab ini perlu dikongsi. Pendaki wajib merancang dengan teliti, keluarga perlu peka terhadap risiko, institusi kewangan dan syarikat insurans harus lebih berperikemanusiaan, manakala kerajaan perlu menyediakan rangka kerja yang melindungi waris apabila status undang-undang mangsa tergantung. Banjir Nepal ialah amaran awal. Soalnya, adakah kita akan belajar dan memperkukuh perlindungan, atau menunggu tragedi seterusnya sebelum isu moratorium pinjaman dan perlindungan pendaki hilang kembali menghantui tajuk berita?