
Apa Itu Proton Capital dan Mengapa Ia Penting Untuk Pembeli Proton
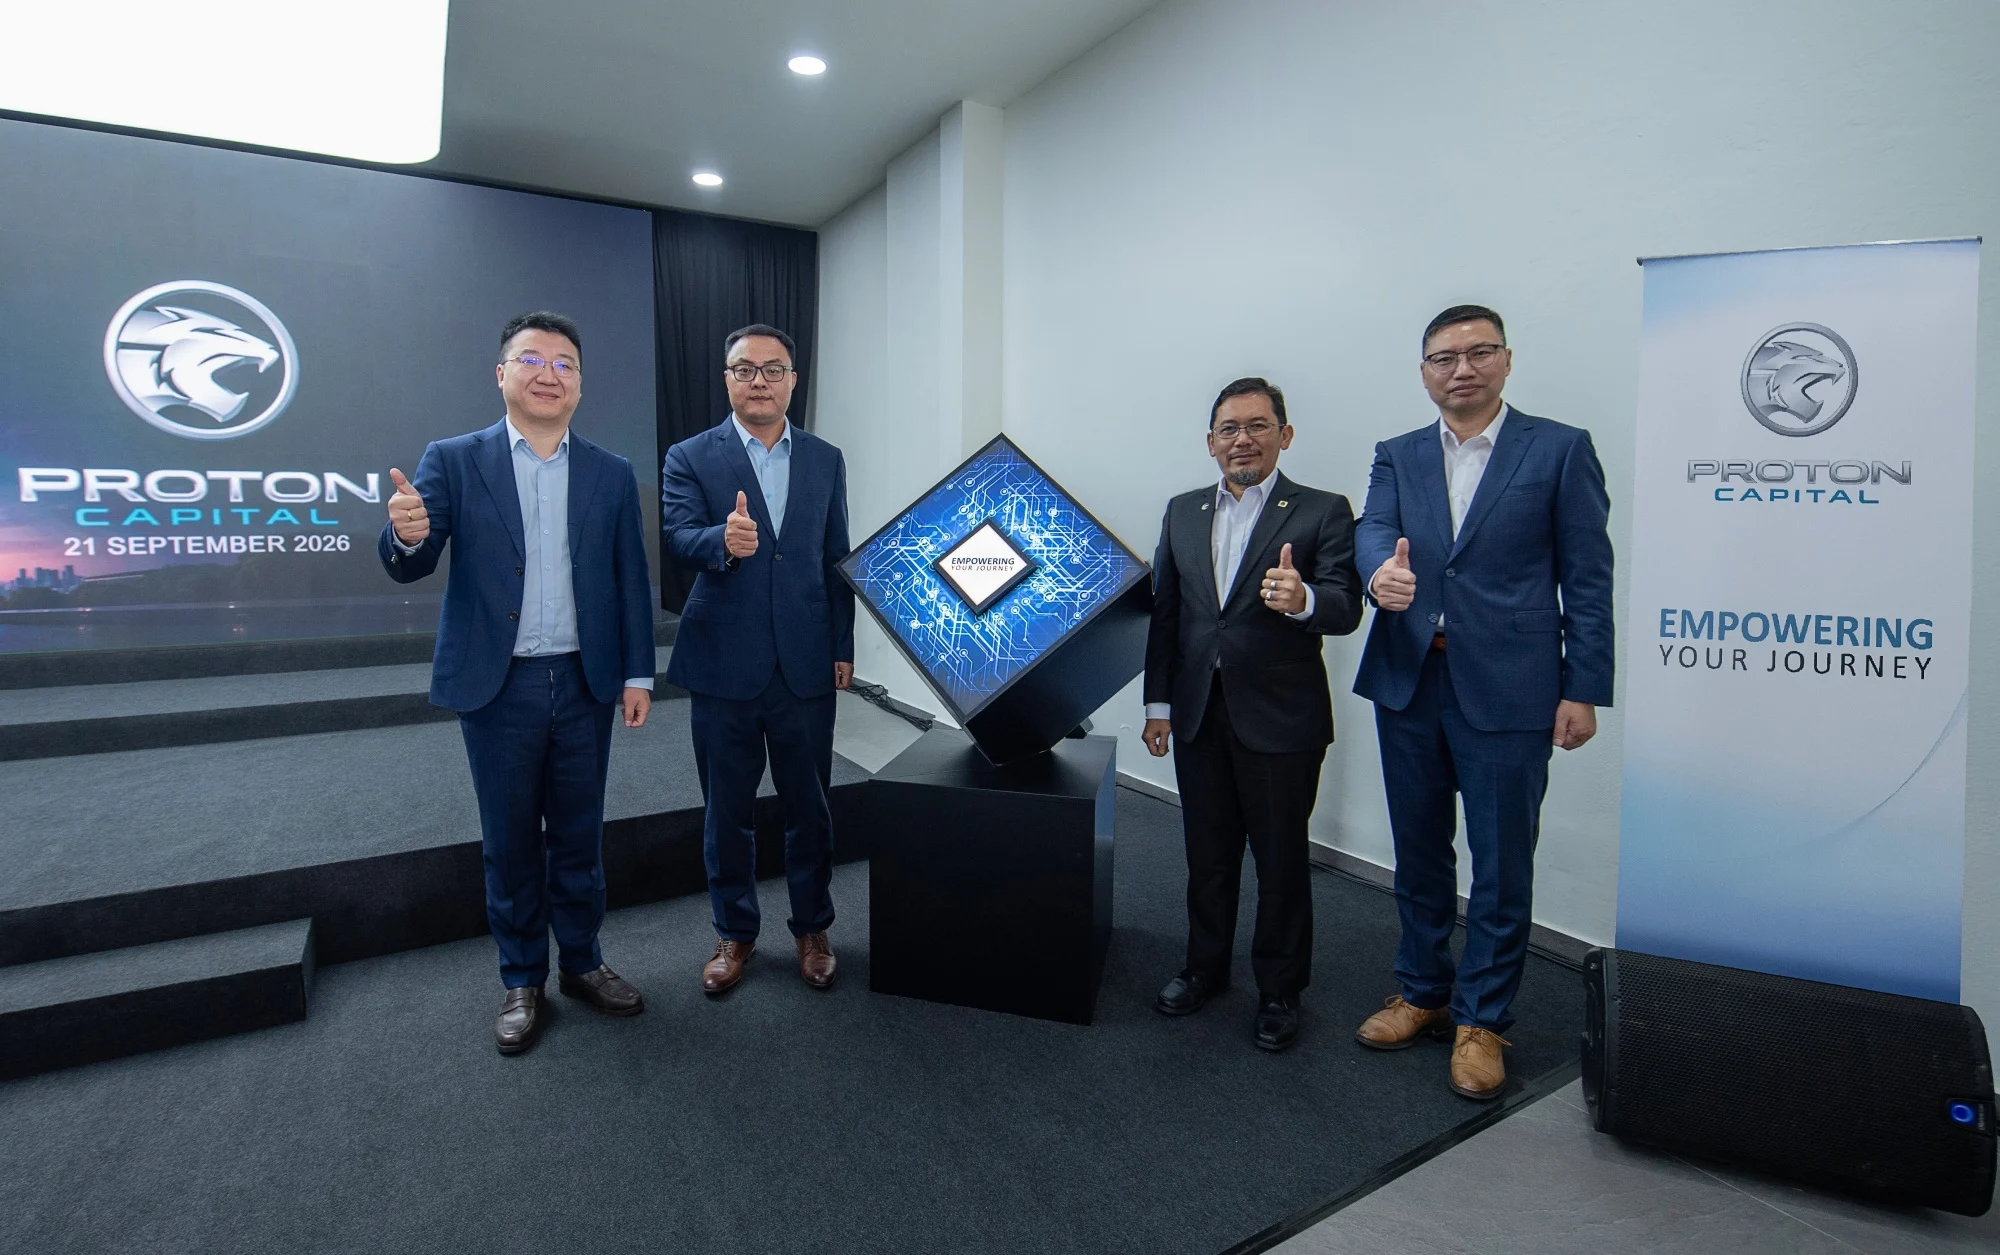
Proton Capital ialah lengan pembiayaan automotif khusus yang dilancarkan oleh Proton untuk memberi pilihan tambahan pembiayaan kereta Proton kepada pelanggan dengan proses yang lebih bersepadu, dari permohonan sehingga penyerahan kenderaan, sekali gus memudahkan akses pinjaman kenderaan bagi mereka yang ingin membeli kereta Proton baharu. Pelancaran Proton Capital Sdn Bhd pada 21 September menandakan perubahan strategi Proton yang semakin fokus kepada keseluruhan pengalaman pemilikan kereta, bukan sekadar jualan kenderaan. Proton tidak cuba menggantikan bank, tetapi menambah satu saluran pembiayaan kereta Proton yang disusun khusus untuk pelanggan jenama itu. Dalam bahasa mudah, Proton sedang berkata: "Jika anda mahu kereta kami, kami juga sediakan cara untuk anda membiayainya." Langkah ini wajar dilihat sebagai usaha agresif mengurangkan geseran utama dalam proses jual beli kereta – kelulusan pinjaman.
Bagaimana Proton Capital Mengubah Pengalaman Pembiayaan Kereta Proton
Model Proton Capital tersusun di sekeliling rangkaian pengedar Proton, menjadikan proses pembiayaan kereta Proton lebih terus dan kurang berbelit. Sebanyak 10 kumpulan pengedar telah diberi kuasa menawarkan perkhidmatan Proton Capital kepada orang awam, dengan 12 cawangan di Lembah Klang menjadi medan ujian awal untuk model ini. Daripada perspektif pengguna, ini mengurangkan keperluan berulang-alik antara bilik pameran dan institusi kewangan. Permohonan dibuat melalui pengedar yang mengambil bahagian, kemudian dinilai Proton Capital berdasarkan pendapatan, komitmen kewangan semasa, rekod kredit dan kemampuan membayar balik. Syarikat menyasarkan keputusan awal dalam tempoh satu hari bekerja bagi permohonan yang lengkap, satu sasaran masa yang jelas dan boleh dipegang pelanggan. Ini jauh lebih selari dengan jangkaan pengguna moden yang mahu jawapan pantas sebelum membuat keputusan besar seperti membeli kereta Proton baharu.
Produk Pembiayaan: Fleksibiliti Sewa Beli dan Sokongan Pemilik Teksi
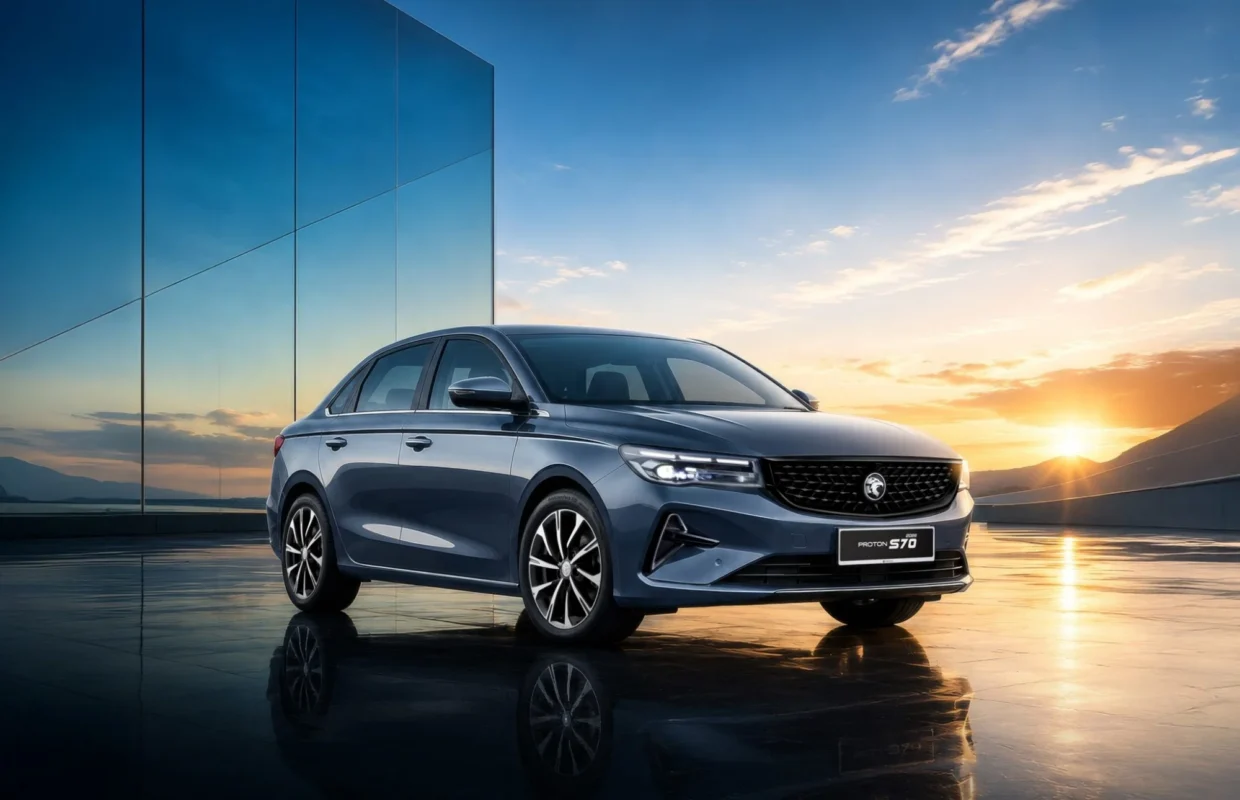
Pada peringkat pelancaran, Proton Capital menumpukan kepada pembiayaan sewa beli konvensional untuk kenderaan Proton baharu. Ini termasuk pakej kadar tetap standard – sesuai untuk pembeli biasa yang mahukan bayaran ansuran konsisten – serta pakej khusus bagi teksi Proton S70 di bawah program Teksi Madani. Di sini, Proton jelas menyasar dua kumpulan utama: pengguna runcit yang mahu kenderaan harian, dan pemandu teksi yang menjadikan kereta sebagai punca pendapatan. Dengan bayaran ansuran bulanan boleh dijelaskan melalui perbankan dalam talian, pindahan DuitNow ke akaun CIMB yang dikhususkan untuk pembiayaan, atau debit terus, urusan selepas kelulusan juga diringkaskan kepada beberapa klik sahaja. Proton turut menggalakkan pelanggan mengambil perlindungan melalui Program Insurans Proton, menjadikan Proton Capital sebagai pusat satu henti – dari pinjaman kenderaan hingga perlindungan insurans. Ini bukan sekadar tambah produk; ia mengikat ekosistem Proton lebih rapat dengan pemiliknya.
Tidak Bersaing Dengan Bank, Tetapi Menambah Pilihan Pinjaman Kenderaan
Poin penting yang perlu difahami ialah Proton Capital bukan ditubuhkan untuk menafikan peranan bank, tetapi untuk melengkapkan pilihan pembiayaan sedia ada. Dengan tumpuan khusus kepada pembiayaan kereta Proton, ia mengisi ruang yang selama ini bergantung sepenuhnya kepada bank dan syarikat kredit umum. Bagi pembeli yang bimbang kelulusan pinjaman kenderaan di institusi tradisional, kehadiran saluran tambahan boleh mengubah keputusan sama ada membeli kereta Proton sekarang atau menangguhkan. Penilaian yang lebih dekat dengan konteks pemilikan Proton juga berpotensi memberi fleksibiliti kepada profil pelanggan yang berbeza, walaupun semua permohonan tetap tertakluk kepada polisi kredit dan dokumen yang diperlukan. Dalam pasaran di mana akses pembiayaan menentukan sama ada kereta mampu dimiliki, Proton Capital ialah alat strategik untuk memacu jualan tanpa perlu mengorbankan disiplin kredit.
Langkah Seterusnya: E-Hailing dan Pembiayaan Patuh Syariah
Apa yang menjadikan Proton Capital lebih menarik ialah hala tuju seterusnya yang sudah diumumkan. Syarikat itu merancang memperkenalkan lebih banyak produk secara berperingkat, termasuk pembiayaan khusus untuk pelanggan perkhidmatan e-hailing. Ini sejalan dengan realiti kerja moden di mana ramai menjadikan kereta sebagai aset ekonomi, bukan sekadar alat mobiliti. Lebih penting, Proton Capital menyasar untuk melancarkan pilihan pembiayaan patuh Syariah pada awal November, tertakluk kepada ketersediaan produk, terma dan syarat. Walaupun butiran terperinci belum didedahkan, isyaratnya jelas: Proton tidak mahu segmen pelanggan yang memerlukan pembiayaan patuh Syariah terus bergantung sepenuhnya pada bank. Jika janji ini ditunaikan dengan baik, pembiayaan kereta Proton bakal menjadi lebih inklusif dari sudut keperluan agama dan cara kerja. Konklusinya, Proton Capital berpotensi menukar kedudukan Proton daripada sekadar pengeluar kereta kepada penyedia ekosistem pemilikan kenderaan yang lengkap – dan pembeli Proton wajar memanfaatkan peluang pilihan baharu ini.