
Definisi sebenar tragedi: bukan sekadar banjir, tetapi kegagalan sistem
Isu keluarga rakyat hilang Nepal merujuk kepada 54 individu yang masih belum ditemui selepas bencana glasier dan banjir pada 26 Ogos, dan bagaimana ketiadaan pengesahan kematian menyebabkan keluarga mereka terperangkap dalam kekosongan undang-undang, kewangan dan insurans yang tidak menyediakan mekanisme bantuan sementara yang jelas untuk mangsa bencana rentas sempadan.
Tragedi di Nepal bermula sebagai bencana alam: glasier runtuh, banjir dan aliran debris pada 26 Ogos yang dilaporkan meragut lebih 1,450 nyawa dengan ribuan lagi tidak dapat dikesan. Namun bagi keluarga 54 rakyat hilang Nepal, malapetaka sebenar bermula selepas berita itu sampai ke tanah air. Dr Manivannan Rethinam, yang kakaknya Komathi sedang mengerjakan perjalanan ke Gunung Kailash, gagal menghubunginya dan kemudian menyedari satu hakikat pahit: birokrasi tidak mengenal simpati. Di sinilah kita perlu jujur – sistem kewangan dan undang-undang kita dibina untuk kes kematian biasa, bukan untuk tragedi besar di luar negara. Apabila bencana melintasi sempadan, undang-undang kaku dan polisi insurans yang sempit menjadi beban tambahan, bukan pelindung.
Catch-22 undang-undang: tiada sijil mati, tiada akses hidup
Masalah teras keluarga ini ialah paradoks undang-undang yang kejam: tanpa sijil kematian, hidup harian mereka tergantung di udara. Pasangan dan anak-anak tidak boleh mengakses akaun bersama, simpanan persaraan, menjual rumah keluarga atau membatalkan kontrak sewa beli. Bank hanya boleh mengucap simpati kerana tanpa sijil kematian, mereka tidak dibenarkan bertindak – dan tanpa mayat untuk ujian DNA, sijil kematian pula tidak boleh dikeluarkan. Ini Catch-22 yang sempurna: tiada mayat, tiada DNA; tiada DNA, tiada sijil; tiada sijil, tiada pampasan atau akses aset.
Lebih rumit, undang-undang dua negara bercanggah. Di satu pihak, undang-undang menetapkan seseorang hanya boleh diisytihar mati selepas hilang tujuh tahun; di pihak lain, di Nepal tempohnya tiga tahun. Harta dan akaun tertakluk kepada undang-undang tempat kewarganegaraan, tetapi kematian berlaku di tanah asing – satu kekaburan bidang kuasa yang boleh mengambil masa bertahun-tahun untuk diselesaikan di mahkamah. Sementara peguam berhujah tentang bidang kuasa, bil kad kredit terus berjalan, utiliti perlu dibayar, malah premium insurans berpotensi diteruskan melalui pinjaman automatik walaupun pemegang polisi mungkin akhirnya diisytihar mati. Inilah bukti paling jelas bahawa kerangka undang-undang sedia ada gagal mengiktiraf realiti bencana moden.
Bantuan kewangan bencana: apabila sistem kewangan mengikat tangan keluarga
Di luar isu sijil mati, keluarga berdepan kesan kewangan yang sangat praktikal. Gaji bulan Ogos pencari nafkah yang hilang tidak boleh dikeluarkan kerana majikan hanya boleh memindahkan ke akaun bank atas nama mereka, bukan kepada waris. Waris pula tidak boleh mendapatkan sebarang maklumat akaun kerana undang-undang kerahsiaan bank menghalang pendedahan tanpa surat kuasa wakil atau perintah mahkamah – dokumen yang mustahil diperoleh daripada orang yang tidak diketahui hidup atau mati. Satu contoh pedih: seorang suami yang isterinya baru membeli kereta terpaksa memilih antara meneruskan bayaran sewa beli yang tidak mampu, atau menyerahkan kereta kepada bank. Apabila dia memilih menyerah, bank menjawab secara klinikal: hentikan bayaran tiga bulan, kereta akan ditarik balik – tetapi dia tetap menanggung penalti, caj penarikan dan apa-apa baki selepas lelongan.
Dalam konteks ini, bantuan kewangan bencana bukan lagi soal pilihan, tetapi keperluan moral. Keluarga-keluarga ini bukan peminjam culas; akaun dan pelaburan mereka dibekukan oleh undang-undang sendiri. Namun insurans hayat tidak boleh membayar kerana tiada pengesahan kematian yang sah. Lebih membimbangkan, syarikat insurans dan institusi kewangan belum ada mekanisme jelas untuk bantuan interim apabila bencana melibatkan sempadan berbeza, sedangkan "There must also be mechanisms for insurance companies and financial institutions to provide appropriate interim assistance to affected families while the legal status of their loved ones remains unresolved." Selagi jurang ini tidak ditutup, setiap bencana luar negara berisiko menjerumuskan lebih ramai keluarga ke dalam krisis yang sama.
Pertemuan dengan bank pusat: harapan pada relief framework keluarga
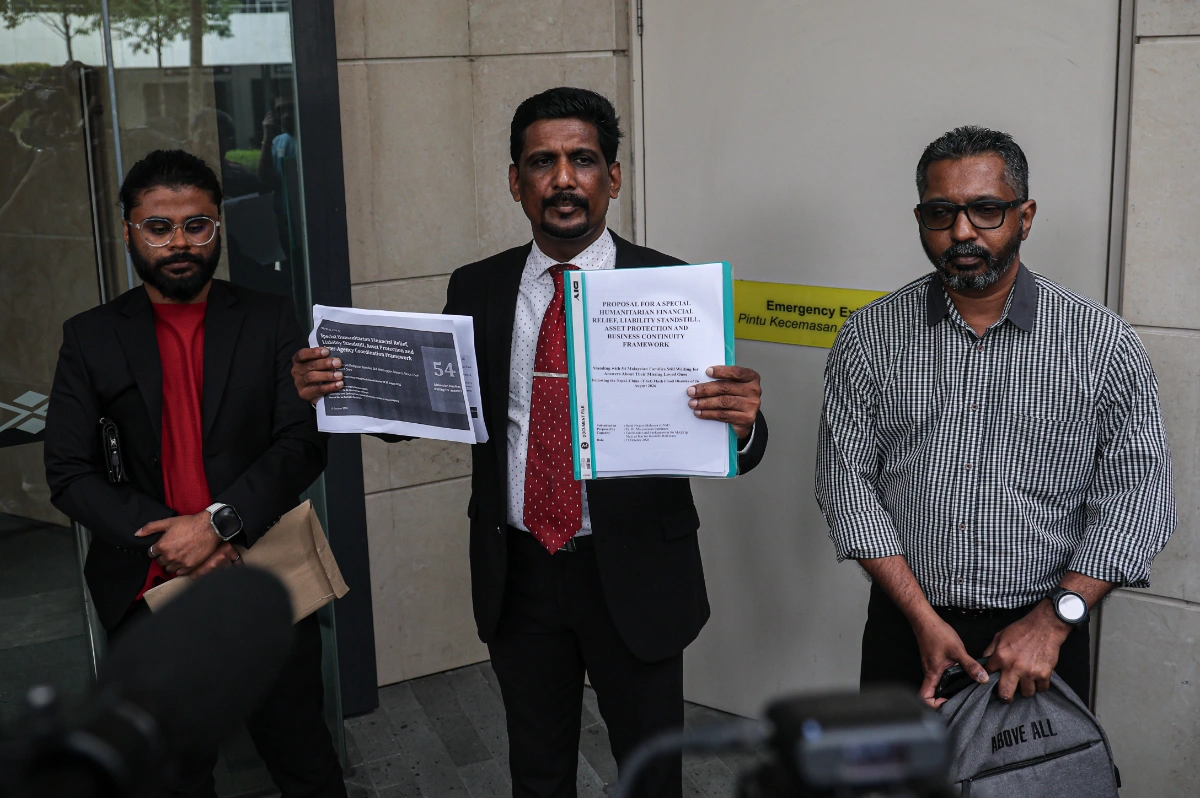
Dalam keputusasaan, keluarga-keluarga ini memilih untuk tersusun dan melawan. Di bawah payung Solidariti Malaysia: Keluarga Dalam Harapan (MASFIH) yang diketuai Dr Manivannan, wakil keluarga 54 rakyat hilang Nepal bertemu bank pusat untuk menuntut relief framework keluarga yang lebih teratur. Mereka bukan datang meminta simpati kosong; mereka membawa cadangan bertulis setebal 35 halaman bertajuk “Proposal for a Special Humanitarian Financial Relief, Liability Standstill, Asset Protection, and Business Continuity Frameworks” yang dikemukakan kepada wakil bank pusat, bank dan institusi kewangan. Intinya jelas: hentikan sementara tuntutan bayaran, lindungi aset, dan benarkan kesinambungan perniagaan serta urusan harian tanpa memaksa keluarga menanggung penalti dan faedah terkumpul.
Hasil awalnya kelihatan positif. Menurut Dr Manivannan, kebanyakan institusi kewangan menyatakan kesediaan prinsip untuk membantu, termasuk mempertimbang moratorium bayaran balik dan tindakan kutipan terhadap keluarga terjejas. Bank-bank juga bersetuju, buat masa ini, untuk tidak mengejar tunggakan pinjaman mereka. Bank pusat pula bersetuju melantik lima wakil bagi menyelaras mekanisme yang dicadangkan untuk waris mangsa. Namun di sinilah perangkap teknikal muncul: moratorium yang menangguhkan bayaran enam bulan atau setahun tetapi membenarkan faedah terus berjalan, mengenakan penalti atau memanjangkan tempoh pinjaman, hanya menangguhkan derita. MASFIH menegaskan bahawa bantuan yang menambah beban masa depan bukanlah bantuan, sebaliknya hutang tertangguh. Bank pusat sendiri menyatakan penyedia perkhidmatan kewangan bersedia membantu melalui penangguhan bayaran, pengecualian fi dan kelonggaran dokumentasi selagi proses undang-undang diselesaikan. Soalnya sekarang, sejauh mana komitmen ini diterjemah menjadi garis panduan wajib, bukan sekadar budi bicara.
Ke mana selepas ini: reformasi undang-undang dan insurans, bukan sekadar simpati
Tragedi ini sudah memasuki hari ke-48, dan keluarga masih hidup dalam ketidakpastian tentang nasib insan tersayang sambil mengurus komitmen kewangan dan urusan harian. Pada masa yang sama, kerajaan digesa mempertimbang langkah perundangan kecemasan untuk melonggarkan peraturan tujuh tahun dalam situasi bencana luar biasa. Ini bukan soal mempermudah pengisytiharan kematian secara sewenang-wenangnya, tetapi mengiktiraf bahawa dalam bencana besar, sebahagian mayat mungkin tidak akan ditemui langsung. Tanpa reformasi, kita mengikat keluarga dengan undang-undang yang mengandaikan setiap kematian boleh dibuktikan dengan mayat dan DNA – andaian yang jelas tidak lagi realistik.
Lebih luas, tragedi rakyat hilang Nepal mendedahkan betapa insurans dan sistem kewangan belum bersedia menghadapi bencana rentas sempadan. Kita perlukan protokol jelas: bagaimana insurans hayat dan insurans lain harus bertindak apabila mangsa hilang di luar negara; bagaimana bank boleh membenarkan akses terhad kepada akaun berdasarkan laporan polis kehilangan, bukan hanya sijil kematian; dan bagaimana maklumat kredit seperti rekod CCRIS boleh dikongsi dengan waris yang disahkan tanpa melanggar kerahsiaan. Tanpa semua ini, setiap kali berlaku bencana, kita akan ulang skrip sama – keluarga merayu, institusi menunggu garis panduan, dan kerajaan mengejar dari belakang. Kesimpulannya, jika kita mahu insurans perjalanan luar negara dan sistem kewangan benar-benar melindungi, kita perlu berani membina kerangka undang-undang dan bantuan kewangan bencana yang mengutamakan manusia, bukan sekadar prosedur.