
Teknologi bukan lagi pembeza tunggal
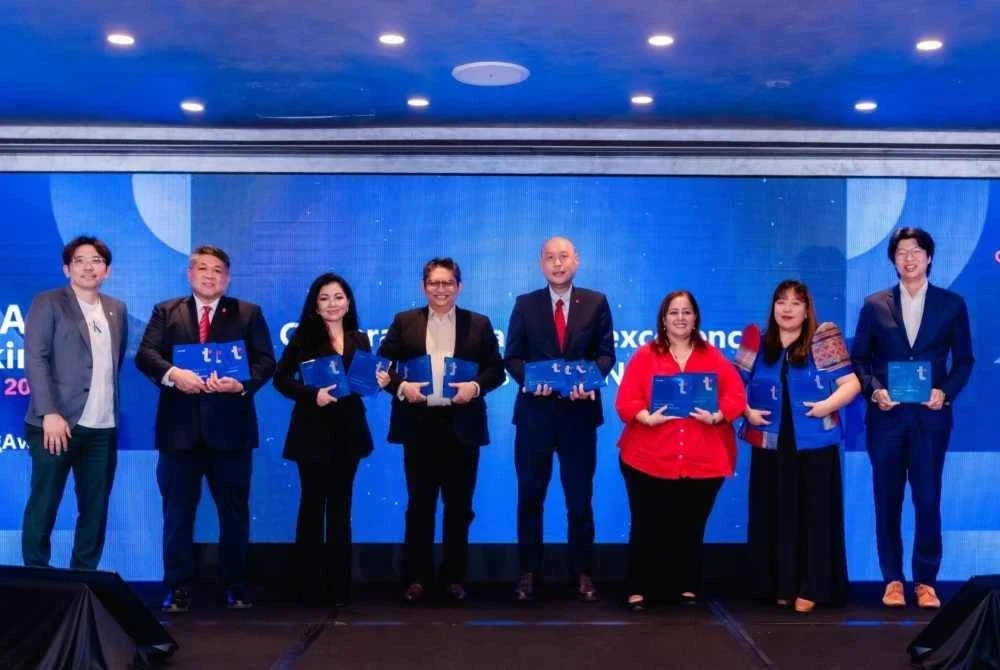
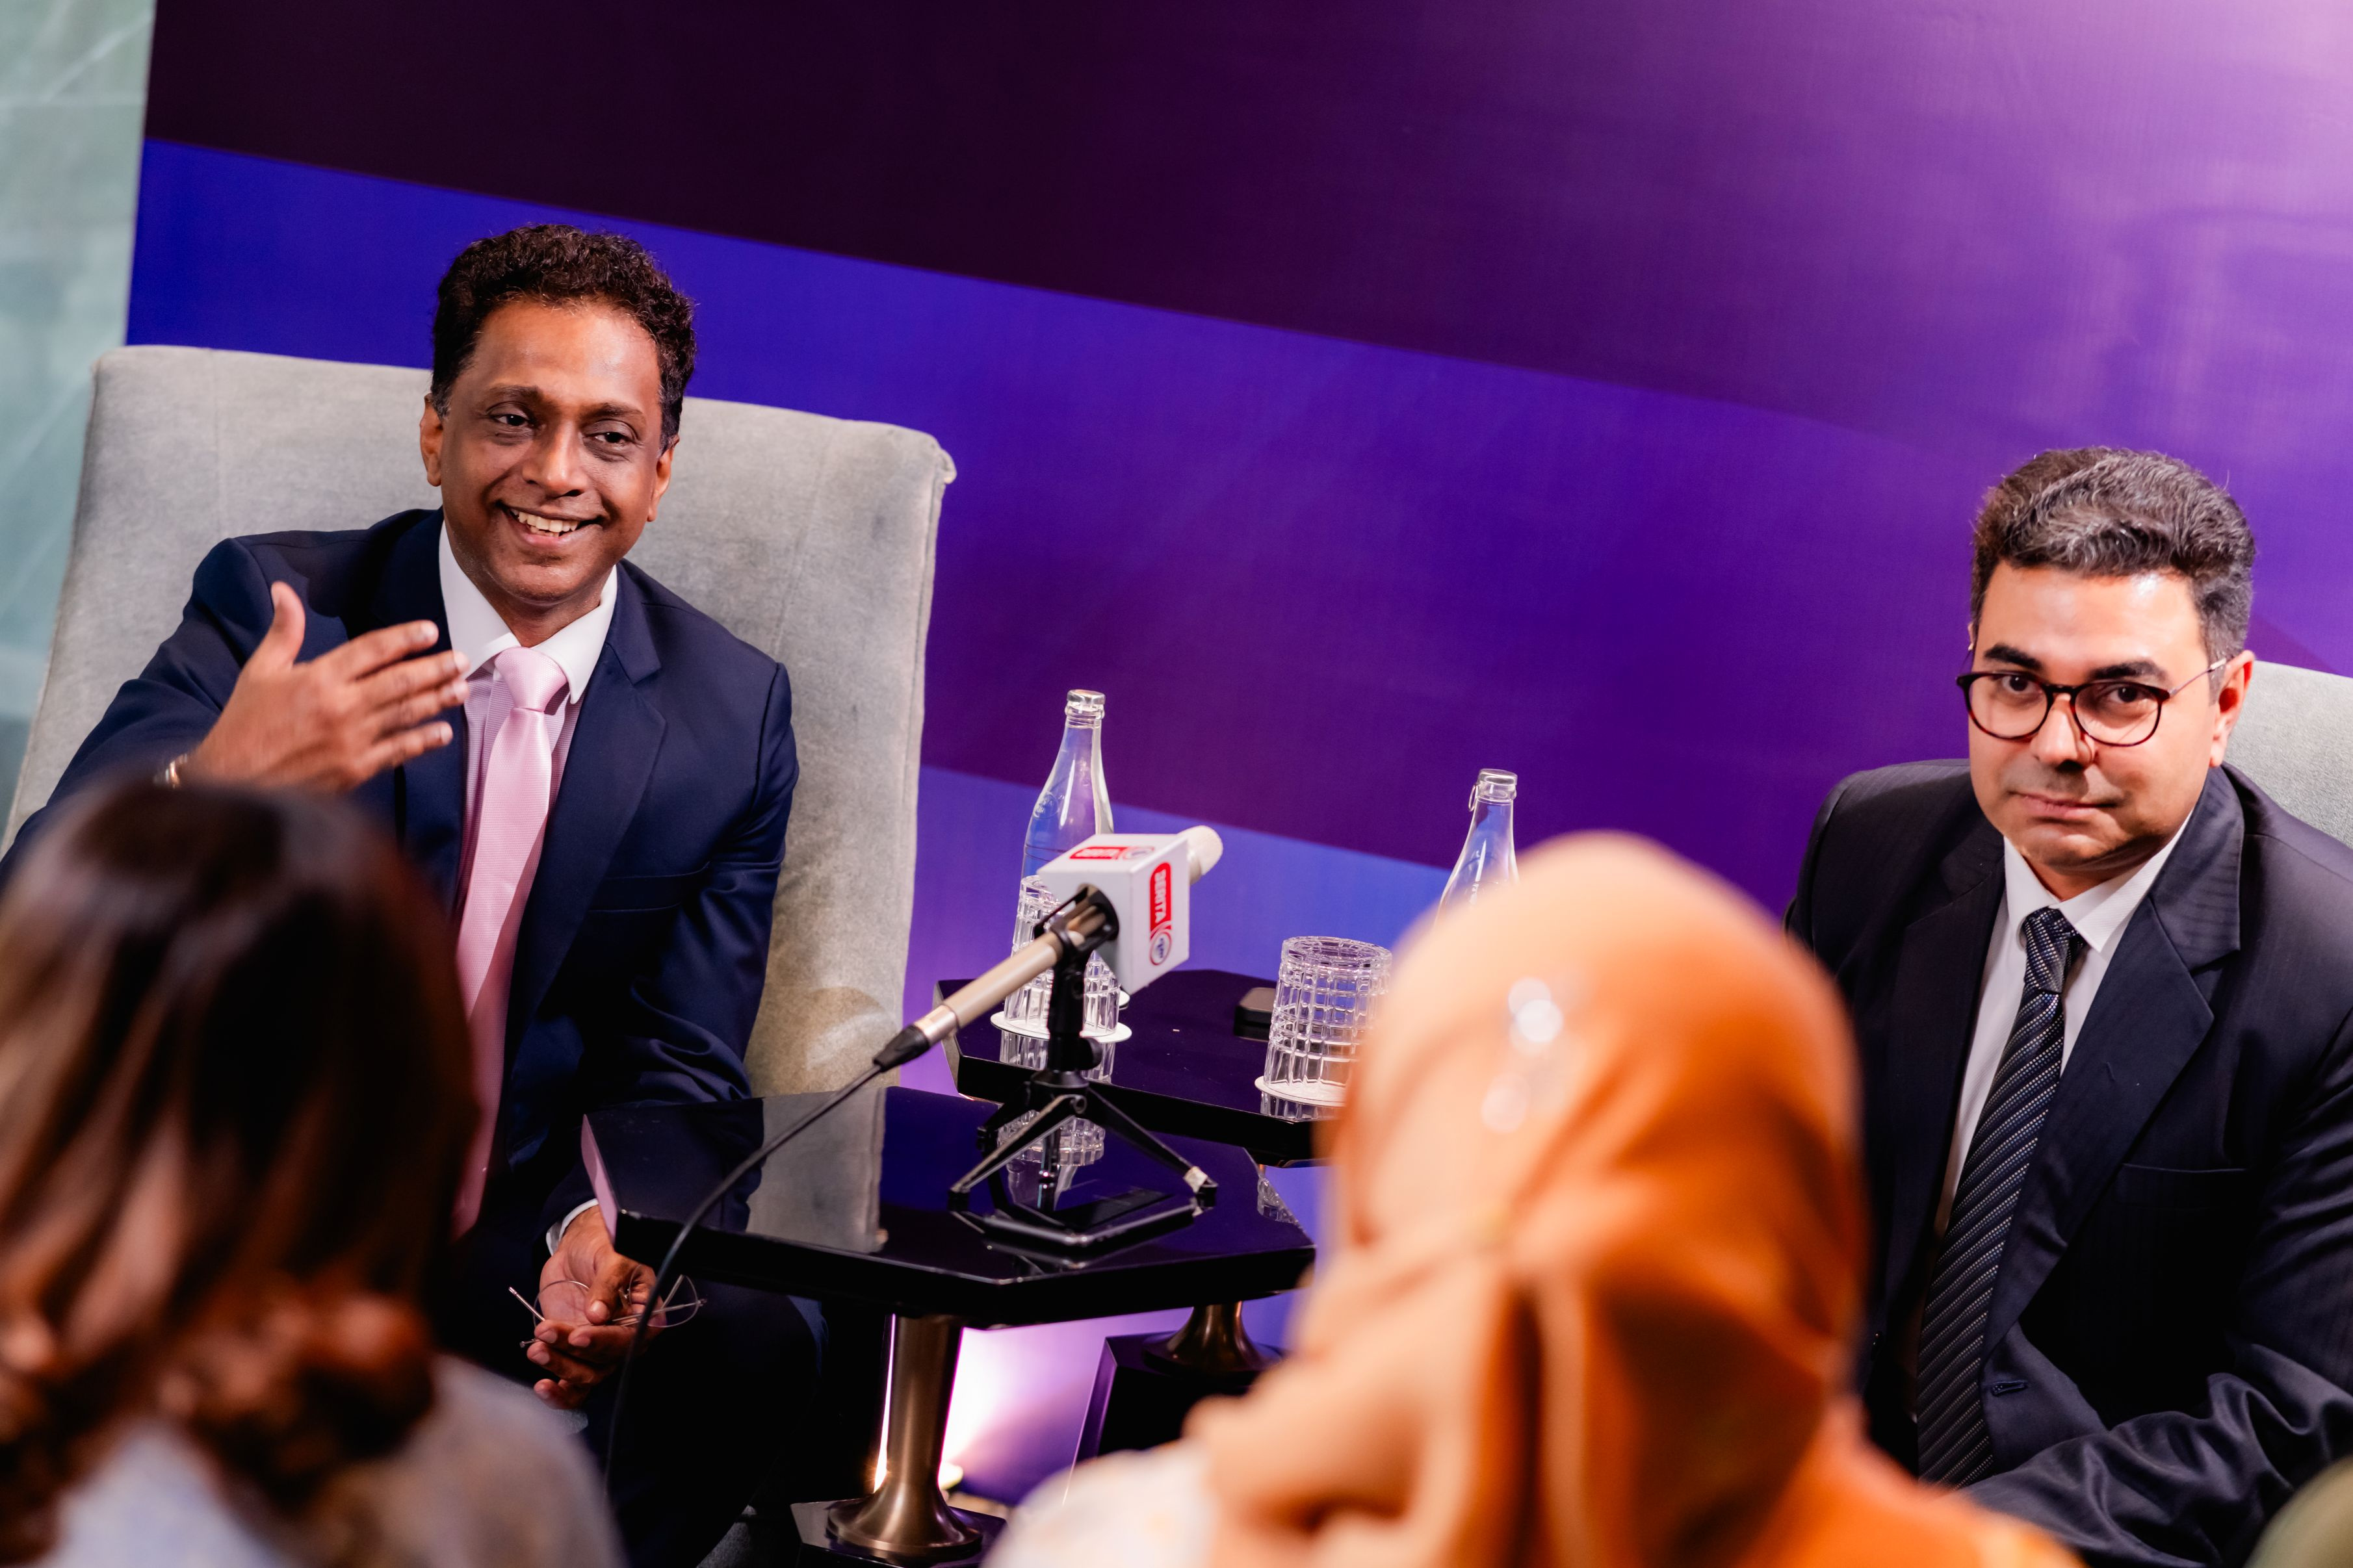
Pengalaman pelanggan dalam perbankan ialah keseluruhan perjalanan seseorang ketika menggunakan perkhidmatan bank, daripada urusan digital hingga bantuan manusia, yang perlu terasa mudah, konsisten dan boleh dipercayai. Keupayaan digital dan AI kini berkembang serentak di Asia Tenggara, tetapi nilai persaingan bank semakin ditentukan oleh cara teknologi itu menjawab keperluan pelanggan, bukan sekadar jumlah ciri yang ditawarkan. Itulah mesej utama Twimbit Banking Summit & Awards 2026, yang berlangsung di Kuala Lumpur pada 28 Oktober dan menghimpunkan pemimpin perbankan, pakar teknologi serta pengamal industri untuk membincangkan AI, pengalaman pelanggan dan kepercayaan digital. Pada pandangan saya, ini peringatan yang tepat: aplikasi pantas atau automasi canggih tidak memadai jika pelanggan masih perlu mengulang maklumat, keliru tentang keputusan bank atau sukar mendapatkan bantuan. Pengalaman pelanggan bank yang baik patut menjadi ukuran sama penting dengan kemajuan teknikal dalam transformasi perbankan.
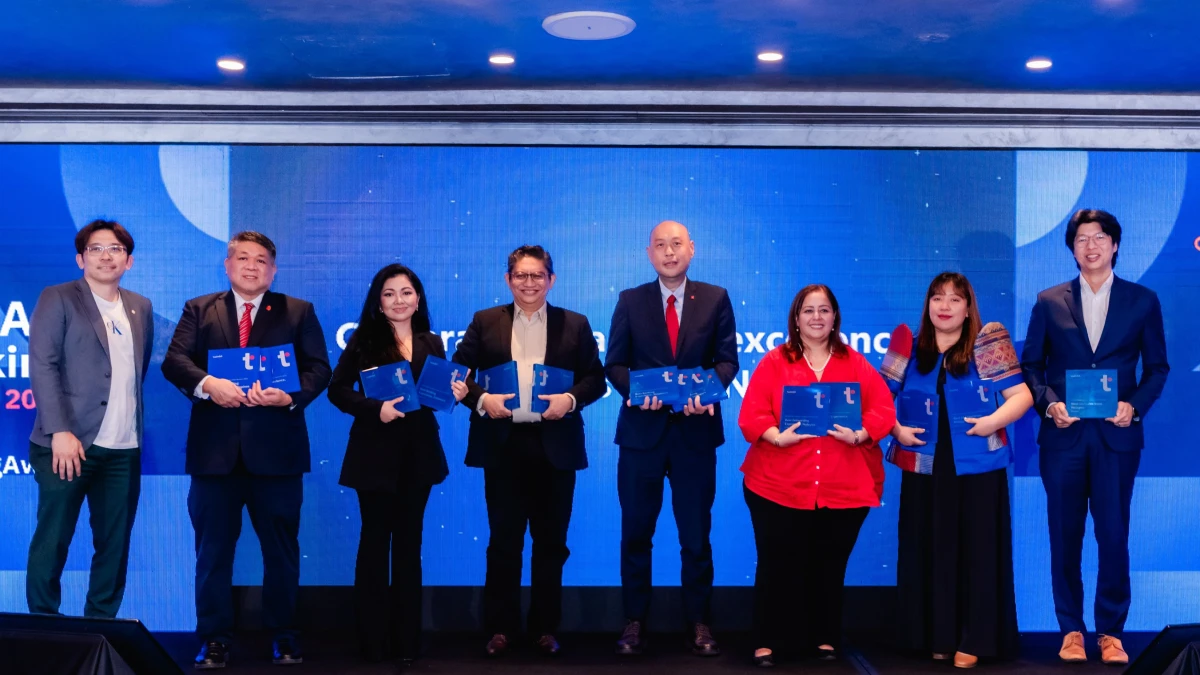
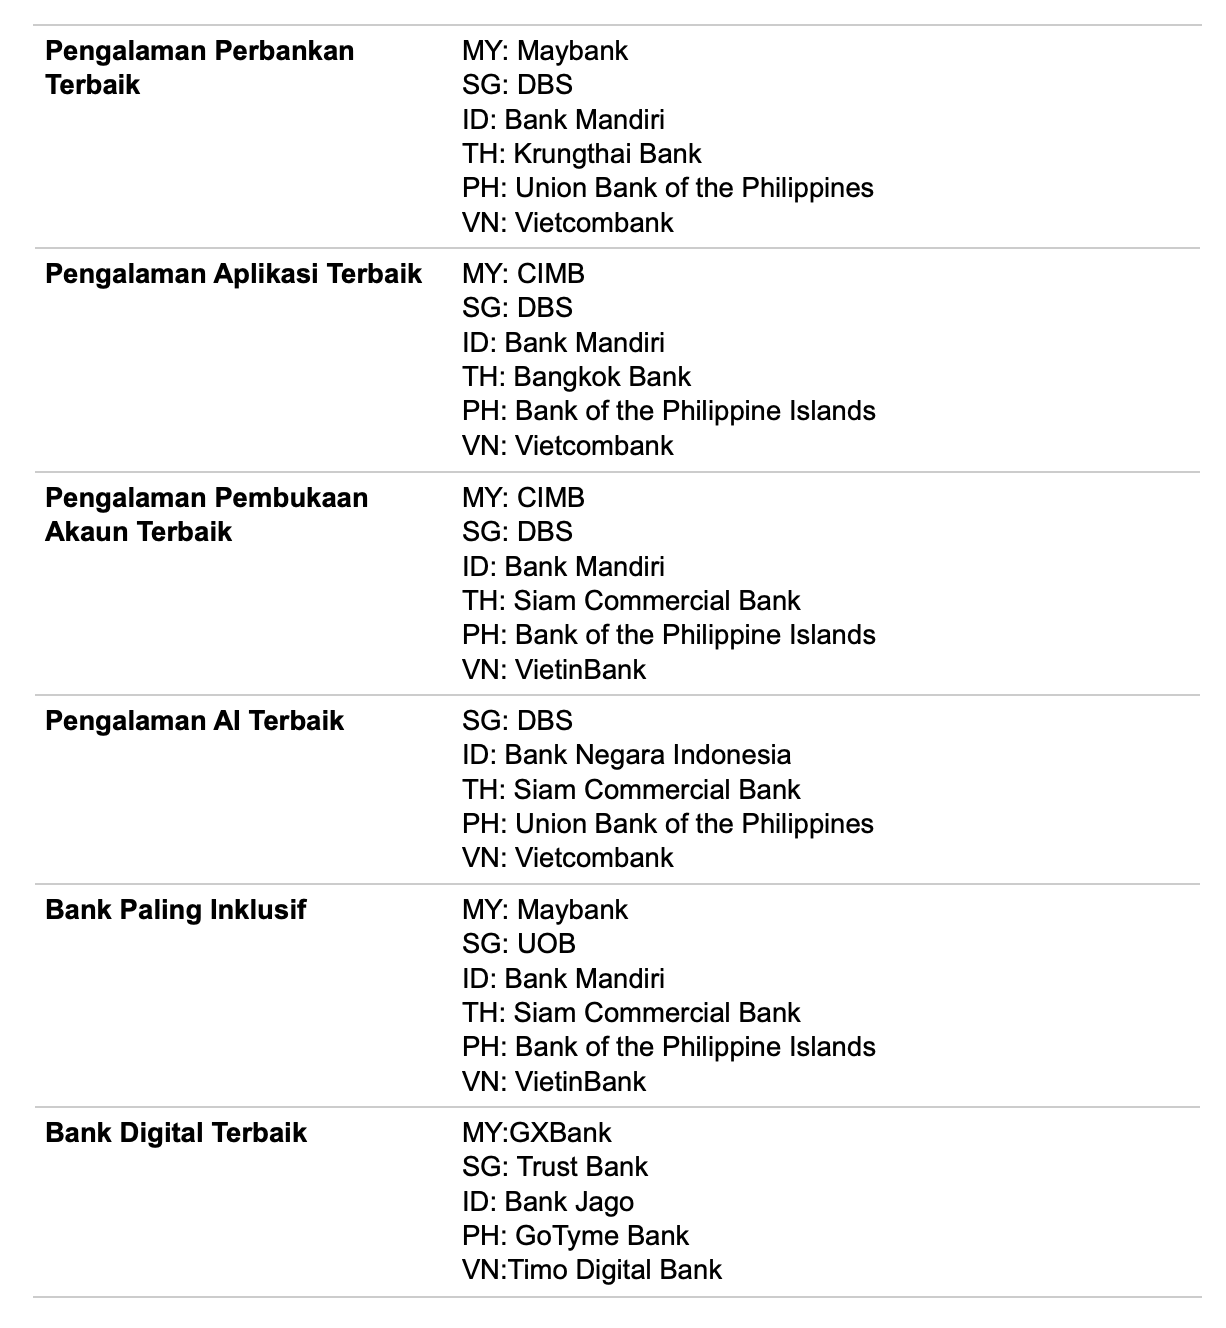
Peralihan ini turut menjadi asas laporan Twimbit, “The State of ASEAN Banking CX 2026”, yang menilai 44 bank—27 bank tradisional dan 18 bank digital—di enam pasaran ASEAN: Singapura, Malaysia, Thailand, Indonesia, Filipina dan Vietnam. Laporan tersebut melihat empat tonggak, iaitu pengalaman digital, perkhidmatan, jenama dan pekerja, sambil mengkaji cara bank bergerak daripada perkhidmatan digital semata-mata kepada pengalaman yang lebih padu sepanjang perjalanan pelanggan. Skop ini menunjukkan bahawa mutu layanan tidak boleh diserahkan kepada aplikasi sahaja. Pelanggan juga menilai sama ada komunikasi jelas, bantuan mudah dicapai dan pengalaman selaras apabila berpindah daripada saluran digital kepada kakitangan.
AI berguna apabila menyelesaikan urusan pelanggan
AI perbankan ASEAN wajar dinilai melalui masalah pelanggan yang dapat dibantu, bukannya sekadar kecanggihan sistem. Dalam perbincangan sidang kemuncak itu, penyelarasan berasaskan ejen digambarkan sebagai cara menggabungkan konteks pelanggan, kakitangan dan sistem bank untuk menghasilkan penyelesaian yang lebih pantas serta diperibadikan. Bagi pengguna, potensi praktikalnya ialah kurangnya keperluan mengulang maklumat apabila sesuatu urusan melibatkan beberapa bahagian. Namun, itu bukan jaminan setiap permintaan akan selesai lebih cepat; manfaat bergantung pada mutu data, sambungan sistem dan reka bentuk perkhidmatan. Bank perlu memastikan AI memudahkan laluan pelanggan, bukannya menambah satu lagi lapisan automasi yang menyukarkan mereka bercakap dengan manusia apabila keadaan memerlukan pertimbangan.
Perbincangan panel “The Agentic Bank: Redefining How Banks Operate, Serve and Compete” turut meneliti bagaimana AI berasaskan ejen boleh mengubah operasi, penyampaian perkhidmatan dan interaksi dengan pelanggan. Apabila sistem diberi ruang lebih besar untuk bertindak atau membuat keputusan, bank perlu menjelaskan batas kuasanya dan menyediakan laluan kepada kakitangan untuk menyemak kes yang rumit. Automasi paling berguna apabila ia mengurangkan geseran dalam urusan biasa sambil mengekalkan pilihan bantuan manusia. Tanpa pilihan itu, kemudahan digital boleh bertukar menjadi pengalaman yang terasa tertutup dan tidak peka.
Kepercayaan mesti dibina bersama automasi
Kepercayaan digital bank bukan aksesori kepada inovasi; ia syarat supaya pelanggan selesa menggunakan perkhidmatan yang semakin automatik. Apabila AI berasaskan ejen diberi tanggungjawab lebih besar untuk bertindak dan membuat keputusan, kepercayaan perlu kekal sebagai asas. Sebab itu tadbir urus AI, strategi teknologi dan pengawasan kawal selia perlu bergerak seiring dengan pelaksanaan sistem, bukan menyusul selepas masalah timbul. Bank juga perlu memelihara akauntabiliti dan kepakaran manusia agar pelanggan tahu siapa yang boleh membantu jika cadangan atau tindakan automatik tidak sesuai. Keupayaan digital yang kukuh boleh membuka ruang kepada perkhidmatan yang lebih lancar, tetapi ketelusan tentang cara keputusan dibuat dan cara isu ditangani turut membentuk keyakinan pelanggan.
Kesimpulannya, bank tidak patut memilih antara AI dengan sentuhan manusia. Mereka perlu menyatukan kedua-duanya: gunakan teknologi untuk memahami konteks dan menyelaraskan urusan, sambil menetapkan kawalan, tanggungjawab dan ruang untuk campur tangan manusia. Gabungan penyelarasan pintar, tadbir urus kukuh dan kepakaran manusia disebut sebagai pendekatan yang boleh meletakkan bank pada kedudukan lebih baik untuk mengukuhkan hubungan pelanggan dan kecekapan operasi—bukan jaminan hasil tertentu. Dalam persaingan perbankan ASEAN, ukuran kemajuan yang lebih bermakna ialah sama ada pelanggan dapat menyelesaikan urusan dengan mudah serta berasa yakin ketika berbuat demikian. Tanpa kepercayaan, teknologi sukar menjadi pengalaman yang benar-benar bernilai.