
AI dalam keputusan kewangan: dari carian maklumat ke pemilihan pinjaman
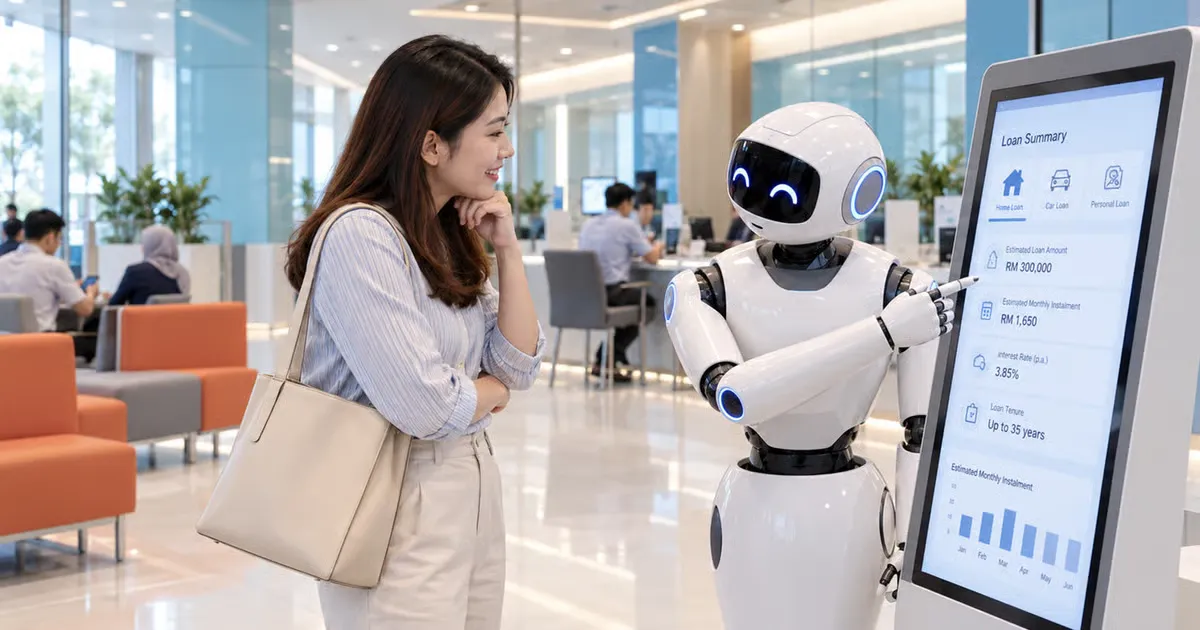
Pinjaman berbasis AI merujuk kepada penggunaan ejen atau sistem kecerdasan buatan untuk membantu pengguna memahami syarat pinjaman, membuat perbandingan kredit AI, menilai kelayakan dan mengurus permohonan secara digital, dengan matlamat memudahkan keputusan kewangan AI yang lebih cepat, jelas dan disesuaikan dengan keperluan individu. Dalam beberapa bulan kebelakangan ini, dua kajian besar menunjukkan bagaimana kepercayaan konsumen digital terhadap teknologi ini melonjak. Satu kajian mendapati 76% responden percaya kepada ketepatan maklumat yang diberi model bahasa besar apabila membandingkan pinjaman, manakala kajian lain menunjukkan 43% pengguna AI kini merujuk pembantu AI terlebih dahulu berbanding enjin carian tradisional ketika membuat keputusan penting. Angka ini bukan sekadar statistik; ia isyarat bahawa cara kita berhutang, menyimpan dan berbelanja sedang berubah.
Kuasa beli RM190 bilion: mengapa kepercayaan kepada AI bukan isu kecil
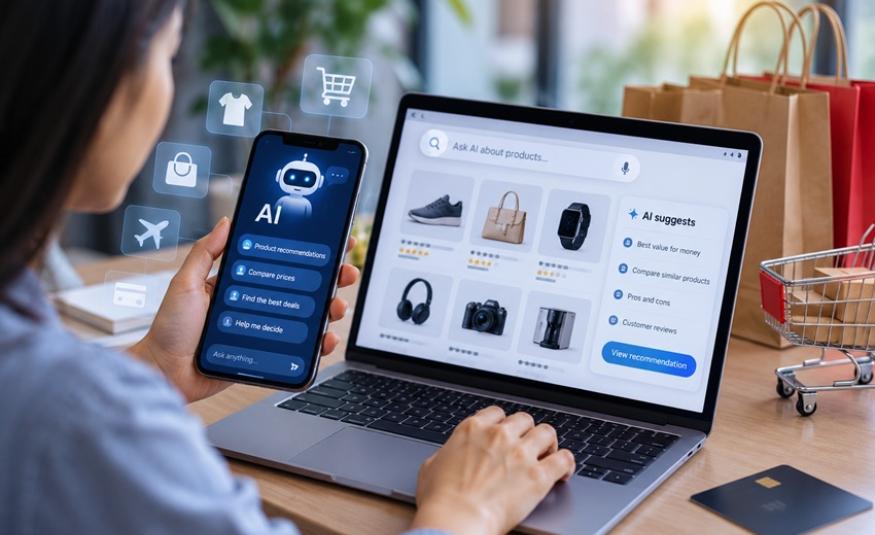
Apabila pengguna yang bergantung kepada AI dianggarkan mempunyai kuasa perbelanjaan tahunan sehingga RM190 bilion, persoalan sama ada kita patut mempercayai pinjaman berbasis AI menjadi isu ekonomi, bukan lagi sekadar teknologi. Laporan yang sama menganggarkan kira-kira 10 juta pengguna dewasa menjadikan AI sebahagian penting proses mencari maklumat, membandingkan pilihan dan membuat keputusan pembelian. Dalam kajian itu, 41% responden mengaku pernah membuat keputusan pembelian atau kewangan berdasarkan cadangan AI. Ini bermakna jutaan keputusan kredit, insurans dan pelaburan berpotensi dipengaruhi oleh algoritma yang pengguna tidak nampak. Menurut laporan perunding AI tersebut, "Pengguna yang mewakili anggaran perbelanjaan tahunan RM190 bilion sudah mengubah cara mereka membuat keputusan. Perniagaan perlu berubah seiring dengan mereka atau sekadar menjadi pemerhati". Soalnya: adakah ekosistem kewangan kita sudah bersedia?
Kelebihan nyata pinjaman berbasis AI: laju, murah, tetapi bukan sempurna
Dari sudut pengguna, tarikan utama pinjaman berbasis AI ialah penjimatan masa dan wang. Dalam satu kajian, 92% responden percaya ejen AI boleh membantu mereka mencari harga atau kadar yang lebih baik, dan 63% selesa berkongsi data kewangan bagi permohonan pinjaman automatik. AI boleh menapis ratusan produk kredit, membuat perbandingan kredit AI, menyemak kelayakan dan mengisi borang tanpa pengguna perlu beratur di cawangan atau menatal laman web yang rumit. Di peringkat lebih luas, 85% responden percaya AI boleh membandingkan lebih banyak pilihan daripada yang mereka mampu lakukan secara manual, dan 83% yakin ia membantu mengelak terlepas butiran seperti caj tersembunyi. Namun, kelebihan ini datang dengan syarat: AI hanya setepat data dan tafsiran yang diberi. Jika maklumat produk tidak lengkap atau bias, cadangan yang kelihatan pintar boleh menjerat pengguna ke dalam komitmen hutang yang tidak sesuai.
Bayang penipuan transaksi online: kepercayaan dengan tanda bintang besar
Di sebalik angka kepercayaan yang tinggi, pengguna masih memandang AI dengan curiga, khususnya dalam ekosistem pinjaman digital. Dalam kajian yang sama, 58% responden diklasifikasikan sebagai "agent sceptics", menunjukkan mereka berhati-hati untuk memberi autonomi penuh kepada ejen AI. Kebimbangan utama ialah penipuan transaksi online: 83% responden melihat manipulasi ejen AI melalui tawaran palsu atau penyamaran siber sebagai risiko besar. Dengan alat AI yang mampu menjana teks, suara dan identiti yang meyakinkan, tawaran pinjaman palsu dan penyamaran penjenayah semakin sukar dikesan. Ditambah pula dengan kerugian penipuan dalam talian yang mencecah berbilion ringgit, kebimbangan ini bukan paranoia. Ramai pengguna masih percaya keputusan berkaitan hutang, simpanan dan masa depan keluarga memerlukan perbualan manusia, bukannya sekadar antara mereka dan chatbot yang mungkin boleh dimanipulasi.
Ke arah perlindungan lebih kukuh: bagaimana pengguna patut guna AI untuk pinjaman
Kepercayaan konsumen digital terhadap AI jelas meningkat, tetapi ia datang dengan syarat perlindungan yang lebih kuat. Dalam kajian pinjaman, 57% responden bersedia memberi sedikit autonomi kepada ejen AI untuk memohon pinjaman atau kad kredit, namun majoriti masih enggan menyerahkan keputusan sepenuhnya. Wakil industri menegaskan institusi kewangan perlu mengukuhkan pengesahan identiti, mekanisme keizinan, pencegahan penipuan dan ketelusan untuk benar-benar meyakinkan pengguna terhadap perkhidmatan kewangan yang dibantu AI. Pada masa yang sama, kajian pengguna AI menunjukkan 78% responden mahu aplikasi dan laman web syarikat memudahkan proses mendapatkan maklumat dan membuat keputusan seperti pembantu AI. Kesimpulannya, anda patut melihat AI sebagai penasihat pertama, bukan hakim terakhir. Guna AI untuk memahami pilihan, menyoal kadar dan syarat, tetapi sahkan semula dengan institusi yang dipercayai dan jangan sekali-kali klik atau berkongsi data melalui tawaran yang tidak dapat disahkan.