
Pilihan Utama: Pelan Infinite+ Yes untuk Kebanyakan Pembeli
Panduan membeli iPhone secara ansuran ialah satu set langkah praktikal yang membantu anda memilih pelan ansuran, rebat dan cashback terbaik supaya aliran tunai kekal sihat, kos keseluruhan rendah, dan anda tidak terjerat hutang walaupun membeli peranti premium melalui pembiayaan telefon pintar yang panjang.
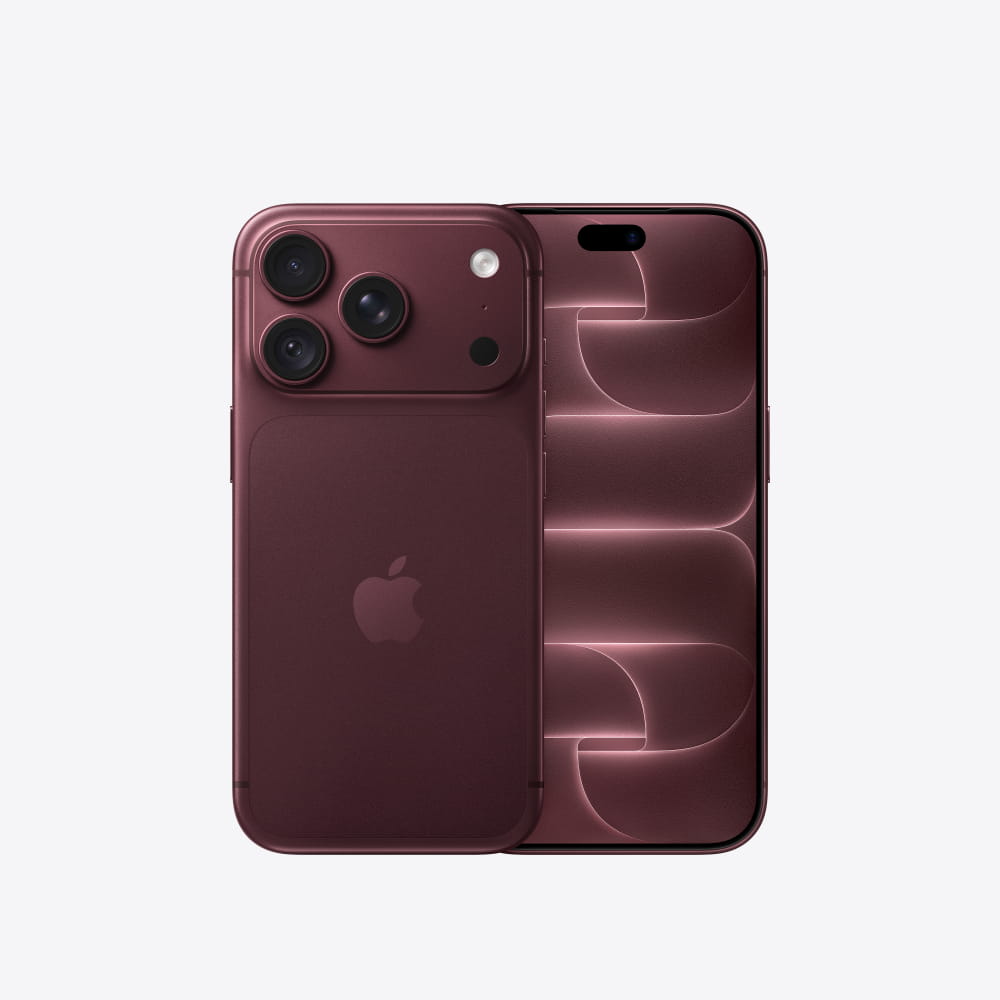
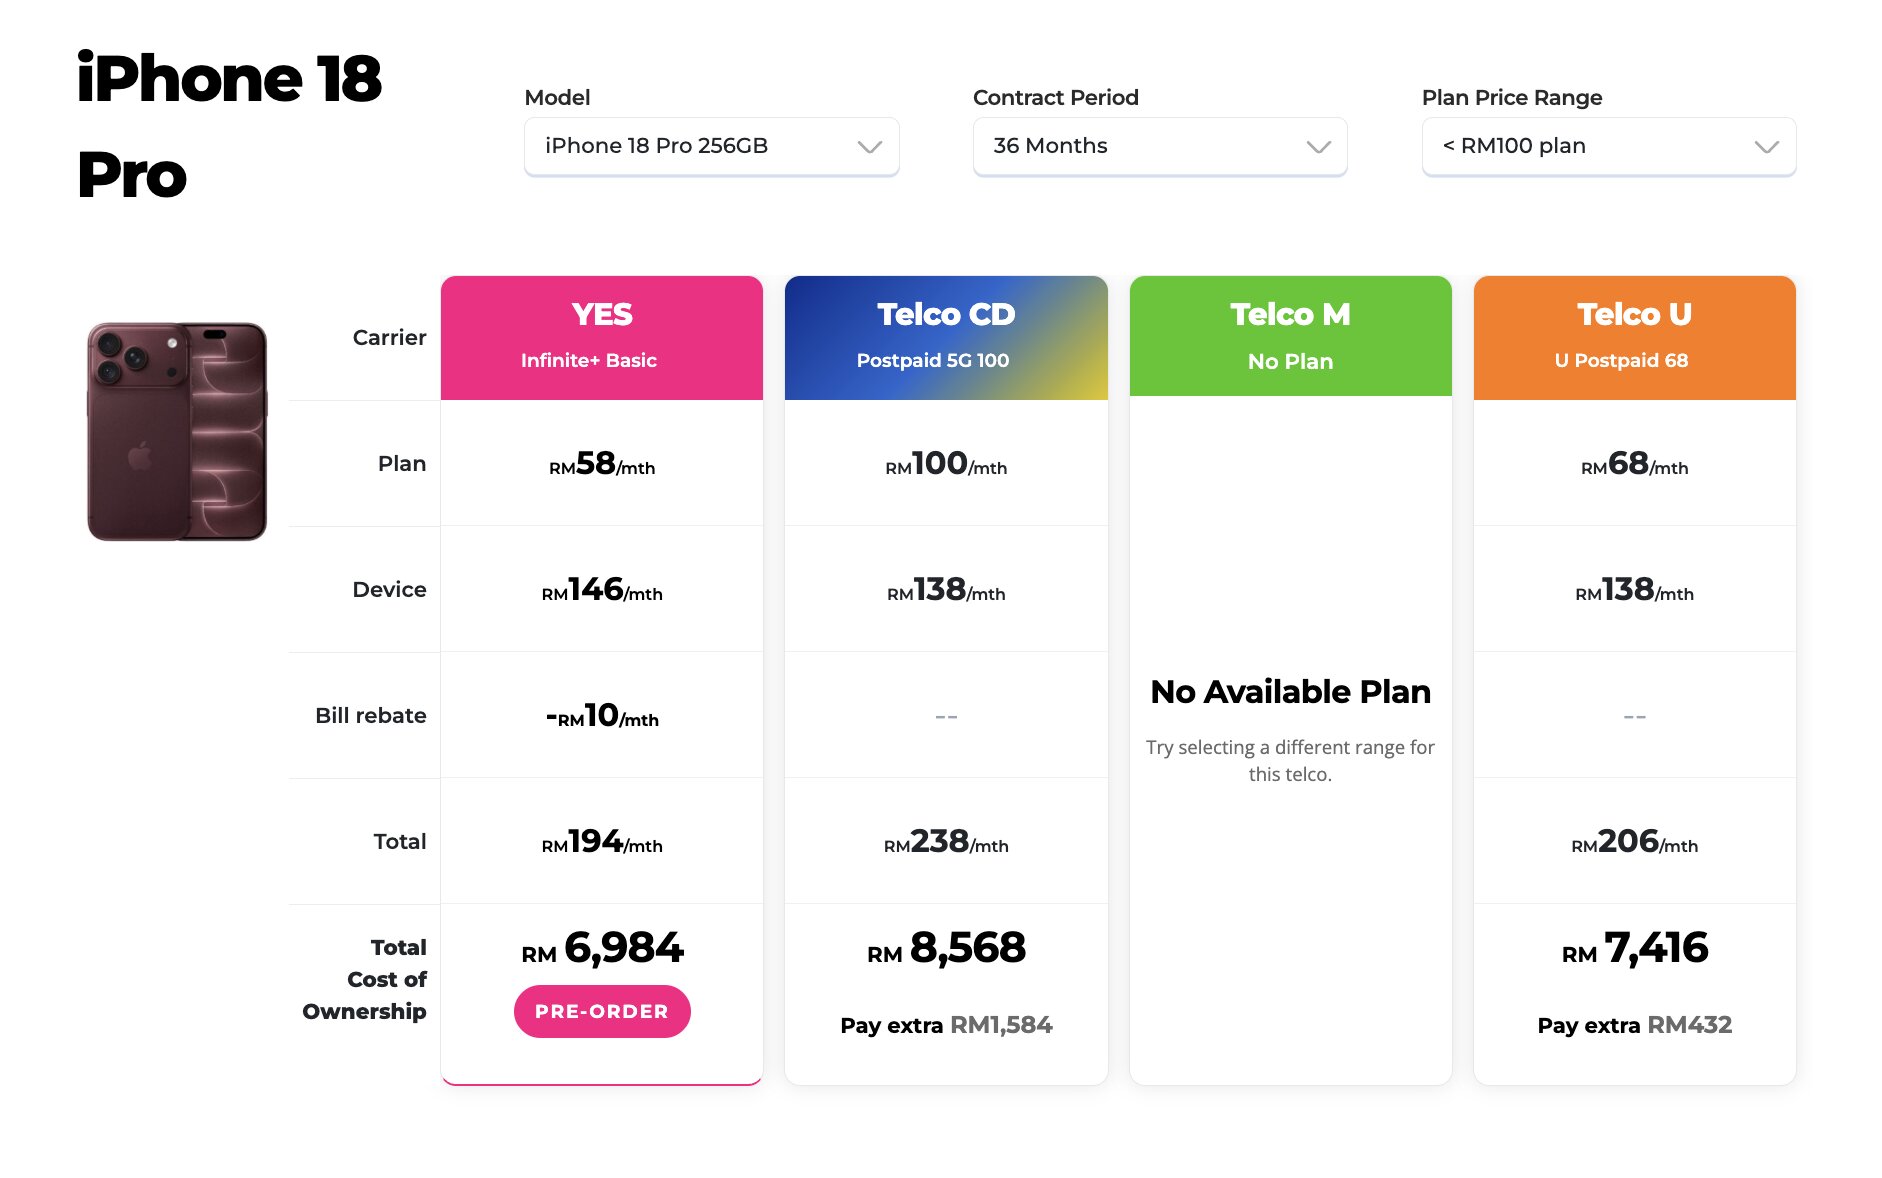
Untuk kebanyakan orang yang mahu beli iPhone ansuran sambil kekal dengan satu pelan pascabayar tetap, pelan Infinite+ Yes ialah pilihan paling masuk akal. Anda dapat kontrak dengan bayaran pendahuluan RM0 dan ansuran 0% sehingga 36 bulan, jadi beban wang tunai awal hilang terus. Dalam pelan Basic 58, iPhone 18 Pro (256GB) boleh dimiliki dengan bayaran bulanan sekitar RM204 untuk 36 bulan, iaitu RM146 bagi peranti dan RM58 bagi pelan pascabayar. Jumlah untuk peranti menjadi RM5,256 berbanding harga asal RM5,499, jadi anda menjimatkan ratusan ringgit tanpa perlu runding rumit. Sepanjang tempoh tempahan awal pula, anda dapat rebat bil RM360 dan pengecas USB‑C 40W percuma bernilai RM169, menambah nilai rebat cashback iPhone anda.
Pelan ini paling sesuai untuk pengguna yang memang mahu line pascabayar tetap, tidak suka urus kad kredit, dan mahu iPhone harga berpatutan dengan jumlah bayaran yang sudah jelas dari awal. Kekurangannya, anda terikat kontrak dan perlu disiplin bayar bil tepat masa; jika tidak, kelebihan ansuran 0% boleh hilang.
Infinite Cashback: Untuk Pembeli Tunai yang Mahu Pulangan Bulanan
Jika anda lebih suka bayar peranti secara tunai sekali gus tetapi masih mahu keuntungan jangka panjang, Infinite Cashback ialah strategi paling menarik. Anda bayar harga penuh iPhone terlebih dahulu, kekal sebagai pelanggan, dan menerima pulangan tunai setiap bulan sehingga 35 bulan. Menurut pengiraan contoh, kombinasi harga peranti RM5,499 dan pelan Basic 58 selama 36 bulan menghasilkan kos RM7,587, tetapi selepas cashback RM595 dan rebat bil RM360, kos efektif turun kepada RM6,632. “Berdasarkan simulasi ini, anda boleh jimat sehingga RM2,395 tanpa perlu terikat dengan sebarang kontrak.”
Kelebihannya jelas: anda bebas menamatkan pelan bila-bila masa tanpa penalti, sambil menikmati rebat bil yang dalam 6 bulan pertama boleh menampung bayaran pelan bulanan. Ini sesuai jika anda tidak suka kontrak panjang, sudah ada bajet tunai, dan mahu rebat cashback iPhone maksimum. Kekurangannya, anda perlu sediakan tunai besar di awal, dan jika anda kerap tukar telco atau berhenti awal, anda mungkin tidak menikmati keseluruhan cashback yang dijanjikan.
Ryt Bank Exclusive & Ansuran 0%: Untuk Pengguna Digital dan Tanpa Kad Kredit
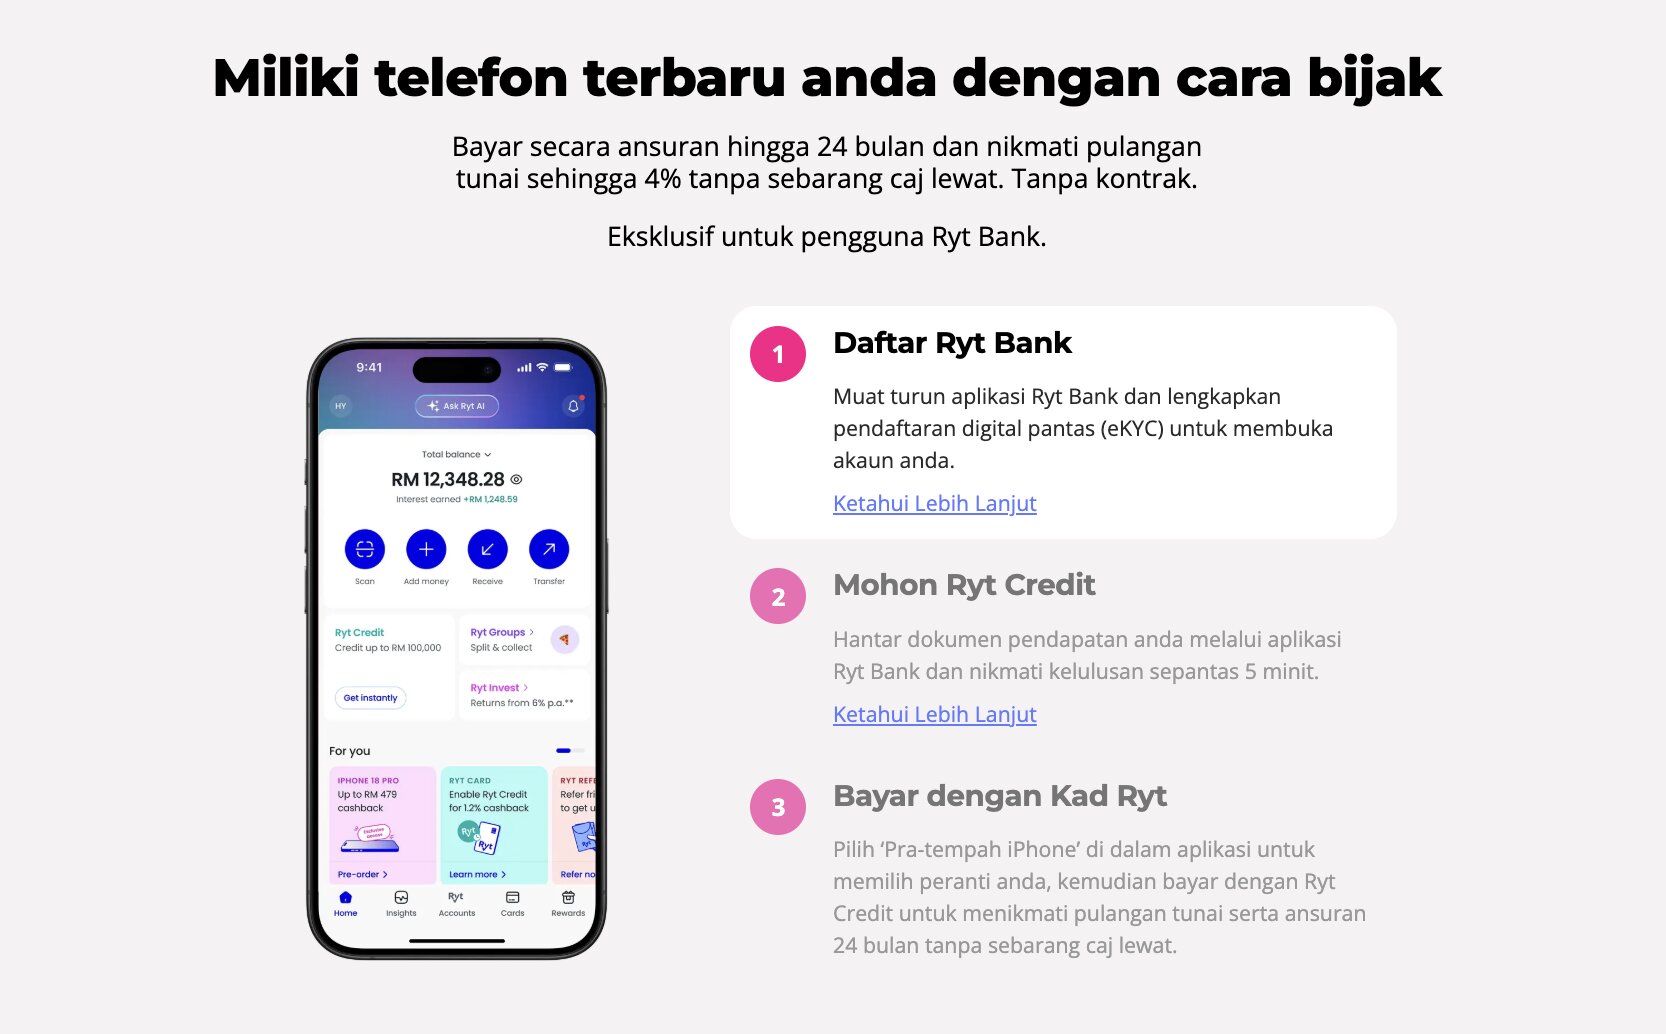
Bagi yang lebih selesa urus kewangan melalui aplikasi, penawaran eksklusif melalui Ryt Bank menjadikan pembiayaan telefon pintar lebih fleksibel. Anda boleh beli iPhone terus dalam aplikasi tanpa kontrak telco dan menikmati pulangan tunai sehingga 4%. Jika anda tidak mempunyai kad kredit, anda boleh mohon Ryt Credit untuk membahagi bayaran peranti kepada ansuran sehingga 24 bulan. Jika anda ada kad kredit pula, terdapat pilihan ansuran 0% melalui 12 rakan bank berbeza, jadi beli iPhone ansuran boleh dibuat tanpa caj faedah tambahan.
Pilihan ini terbaik untuk pengguna yang mahukan kebebasan telco sepenuhnya, mahir guna aplikasi kewangan, dan suka mengoptimumkan cashback. Namun, anda tetap perlu berjaga-jaga: ansuran melalui bank atau kredit digital memerlukan disiplin supaya bayaran bulanan tidak tertunggak, dan anda perlu baca semua terma untuk pastikan tiada caj tersembunyi.
Strategi Kewangan: Cara Maksimumkan Ansuran, Simpanan dan Pulangan
Ramai anak muda memilih beli iPhone ansuran untuk kurangkan beban kewangan awal kerana ia terasa “lebih berbaloi” dari segi harga bulanan. Seorang perunding kewangan, Shaqil Haziq, tunjukkan bagaimana ansuran 0% boleh menghasilkan pulangan jika digabungkan dengan simpanan. Dalam contoh beliau, iPhone berharga RM6,999 dibayar ansuran 0% selama 24 bulan, iaitu sekitar RM291.63 sebulan, dan wang RM6,999 yang sedia ada disimpan dalam ASB dengan anggaran pulangan 5% setahun. Walaupun RM291.63 dikeluarkan setiap bulan untuk ansuran, baki simpanan masih berkembang, dan dalam 24 bulan boleh memberi pulangan lebih kurang RM300 berbanding jika dibayar tunai penuh pada hari pertama.
Intinya, strategi pembelian yang bijak boleh menghasilkan pulangan kewangan hujung tahun, bukan sekadar kos tambahan. Namun, ada syarat penting: pilih ansuran yang benar-benar 0%, tiada caj tersembunyi, dan disiplin bayar kad kredit atau akaun ansuran tepat masa. Jika anda culas, kelebihan pulangan lenyap dan hutang boleh menjerat.
Apa Perlu Semak Sebelum Pilih Pelan iPhone Anda
Sebelum anda kunci diri dalam mana-mana pelan, ada beberapa kriteria utama perlu disemak. Pertama, pastikan ansuran 0% tanpa caj tersembunyi dan jelas tentang penalti jika anda tamatkan awal. Kedua, bandingkan jumlah kos pemilikan antara pelan kontrak, pembelian tunai dengan cashback, dan pelan telco lain; rujuk carta perbandingan dan senarai pulangan tunai untuk lihat jumlah sebenar yang anda bayar. Ketiga, nilai kemampuan aliran tunai bulanan anda, bukan sekadar kelayakan kredit.
Keempat, pilih bentuk pembiayaan telefon pintar yang selari dengan gaya hidup: kontrak telco untuk yang mahukan pakej serba lengkap, cashback untuk yang suka pulangan pasif, atau bank digital untuk yang mahukan kawalan penuh. Akhir sekali, tetapkan disiplin automatik seperti potongan tetap atau peringatan supaya bayaran tidak tertunggak; tanpa disiplin, apa jua pelan yang kelihatan iPhone harga berpatutan di atas kertas boleh bertukar menjadi hutang yang membebankan.
- Buy the iPhone 18 Pro dengan pelan Infinite+ Yes jika anda mahukan ansuran 0%, RM0 pendahuluan dan pelan pascabayar tunggal yang stabil.
- Skip the iPhone 18 Pro dengan pelan Infinite+ Yes jika anda tidak suka terikat kontrak jangka panjang walaupun bayaran bulanan rendah.
- Buy the iPhone 18 Pro dengan Infinite Cashback jika anda mampu bayar tunai tetapi mahu cashback bulanan, rebat bil RM360 dan potensi penjimatan sehingga RM2,395.
- Skip the iPhone 18 Pro dengan Infinite Cashback jika anda tidak pasti boleh kekal sebagai pelanggan untuk tempoh panjang dan mungkin berhenti awal.
- Buy the iPhone 18 Pro melalui Ryt Bank Exclusive jika anda biasa guna aplikasi kewangan, perlukan ansuran sehingga 24 bulan dan mahu cashback sehingga 4%.
- Skip the iPhone 18 Pro melalui Ryt Bank Exclusive jika anda kurang disiplin mengurus kredit digital dan bimbang bayaran tertunggak menjejaskan kewangan.
- Buy the iPhone melalui ansuran 0% dan simpanan ASB jika anda mampu simpan RM6,999, mahu aliran tunai fleksibel dan sasarkan pulangan sekitar RM300 dalam 24 bulan.
- Skip the iPhone melalui ansuran 0% dan simpanan ASB jika anda tahu sukar untuk disiplin bayar ansuran RM291.63 sebulan tanpa terlepas.