
Jawapan cepat: nombor yang korang kena tahu dulu
Geng, dulu aku terus ke kesimpulan sebab aku tahu korang scroll laju. Ini kadar rasmi yang aku semak pada 16 Oktober 2026:
- SPayLater (Monee Capital Malaysia): 1 bulan = tiada caj. 3, 6, 12, 18 dan 24 bulan = 1.5% sebulan. Khas: 3 bulan di checkout Shopee = 0% (tak termasuk ShopeeFood, insurans, prepaid, bil & tiket). Denda lewat = RM10 atau jumlah bil, yang mana lebih rendah.
- Atome: pelan 3 bulan (pay-in-3) = 0%; pelan 6, 9 dan 12 bulan = caj servis 1.5% sebulan.
- Grab PayLater: bayar bulan depan = 0%; ansuran 4, 8 atau 12 bulan dengan kadar sekitar 1.5% setiap ansuran (kadar standard sehingga Julai 2026).
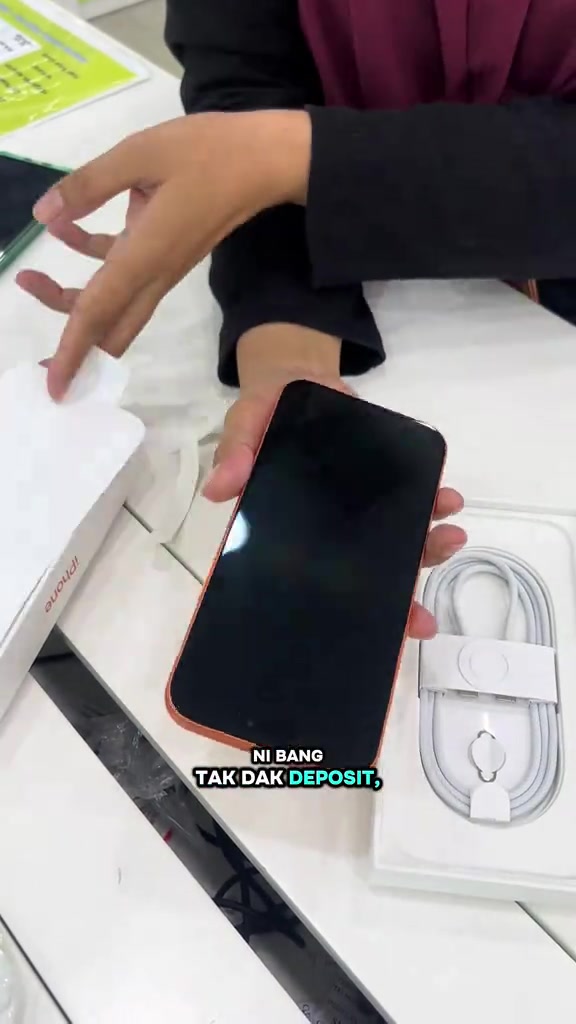
- Ansuran kedai fizikal: zero deposit ya, tapi jumlah bayar balik jarang ditulis depan-depan. Ini bahagian yang aku paling risau.
Nampak sama? Tidak. Beza besar ialah di mana korang checkout dan siapa yang tanggung risiko bila korang terlambat bayar. Jom aku kira satu-satu.
Kiraan sebenar: contoh phone berharga RM3,849
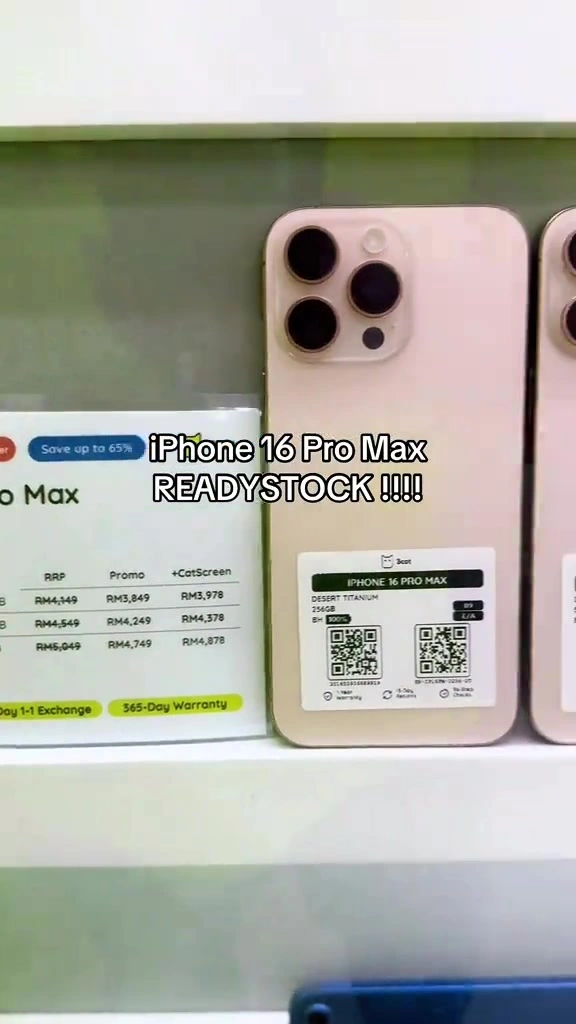
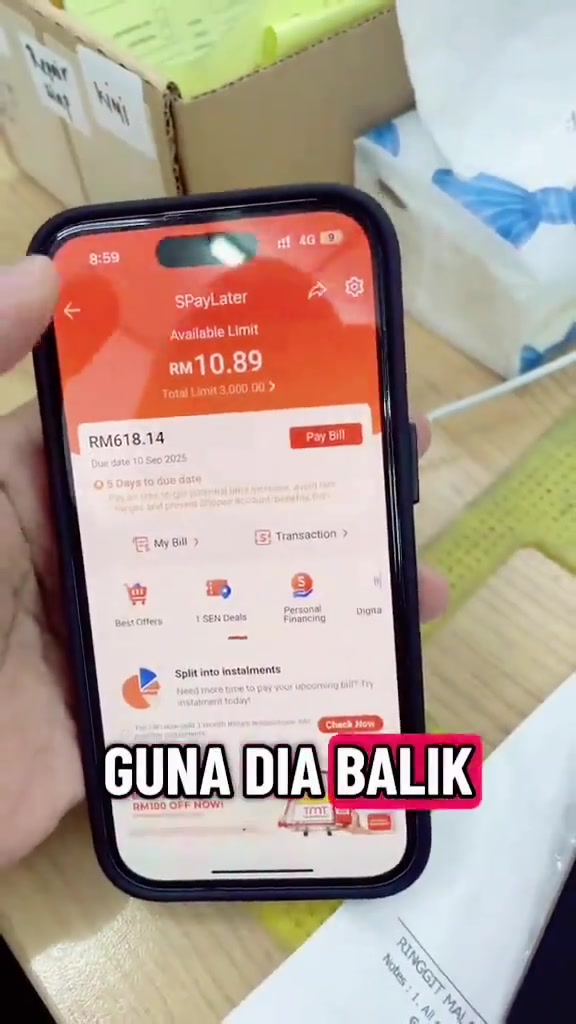
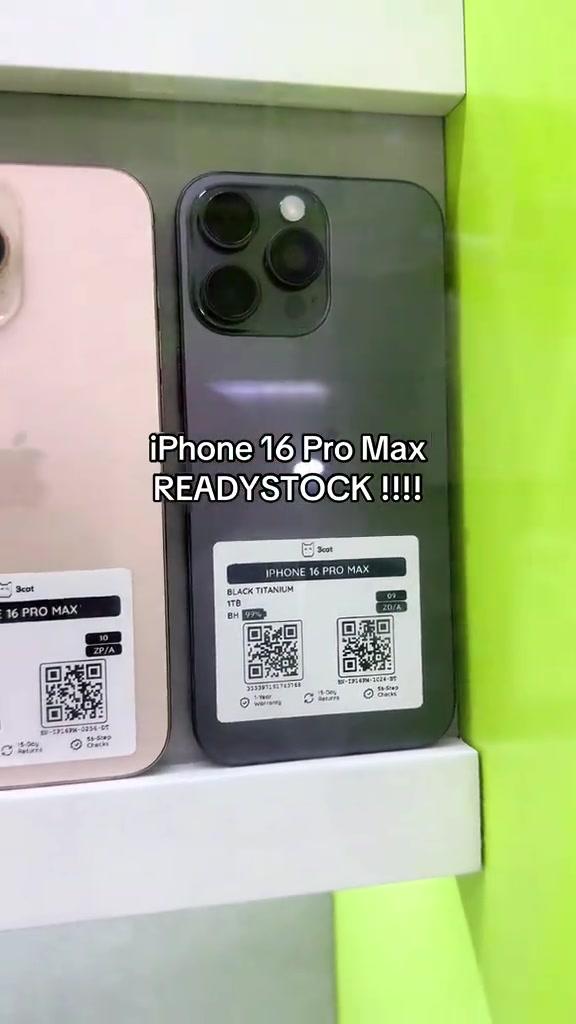
Aku ambil harga nyata yang aku nampak pada tag rak kedai 3CAT KB Mall dalam video stok mereka: iPhone 16 Pro Max pada harga promo RM3,849 (tag RRP RM4,149). Satu perkara penting: tag rak juga tulis BH (battery health) contohnya 97%, maksudnya ini set terpakai/guna semula dengan waranti kedai, bukan set baru berwaranti Apple. Aku guna RM3,849 sekadar sebagai contoh kiraan sahaja.
Kalau korang bayar guna SPayLater, inilah jumlah sebenar ikut pelan (kadar keuntungan 1.5% sebulan ke atas jumlah transaksi, sama seperti contoh rasmi Shopee RM100 jadi RM118 untuk 12 bulan):
| Pelan | Jumlah kadar | Jumlah caj | Jumlah bayar balik | Bayaran bulanan |
|---|---|---|---|---|
| 1 bulan (bayar bulan depan) | 0% | RM0 | RM3,849.00 | RM3,849.00 |
| 3 bulan (checkout Shopee) | 0% | RM0 | RM3,849.00 | RM1,283.00 |
| 3 bulan (luar Shopee) | 4.5% | RM173.21 | RM4,022.21 | RM1,340.74 |
| 6 bulan | 9% | RM346.41 | RM4,195.41 | RM699.24 |
| 12 bulan | 18% | RM692.82 | RM4,541.82 | RM378.49 |
| 24 bulan | 36% | RM1,385.64 | RM5,234.64 | RM218.11 |
Tengok baris terakhir tu. Bulanan RM218 nampak "mampu", tapi korang bayar tambahan RM1,385.64 untuk phone yang sama. Itu sebabnya aku benci iklan yang hanya sebut bulanan.
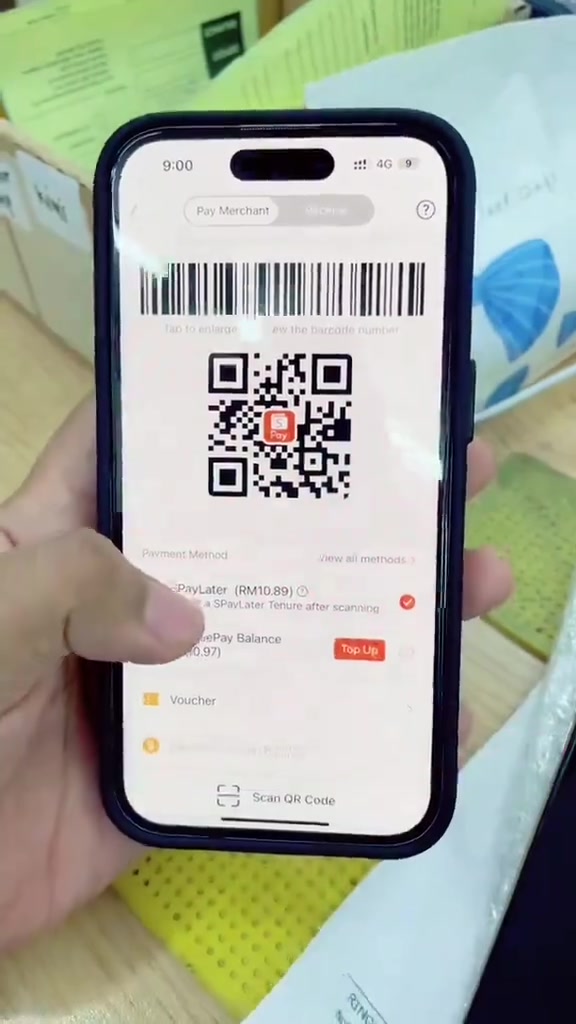
Satu lagi hal: limit. Skrin pengguna yang aku lihat menunjukkan jumlah limit RM3,000 dan RM5,610 bagi dua akaun berbeza — limit tiap orang tak sama dan dinilai sendiri oleh penyedia. Phone RM3,849 mungkin langsung tak muat dalam limit korang, dan itu sebenarnya berita baik untuk poket korang.
Atome & Grab PayLater: bezanya di mana
Atome menang satu perkara sahaja: pay-in-3 0% boleh guna di merchant luar Shopee. Kalau korang pasti gaji boleh cover tiga bulan, ini ansuran "percuma" yang paling senang untuk beli phone di kedai online mana-mana yang terima Atome. Masuk pelan 6 bulan ke atas, caj dia 1.5% sebulan — sama sahaja dengan SPayLater, tiada pemenang.
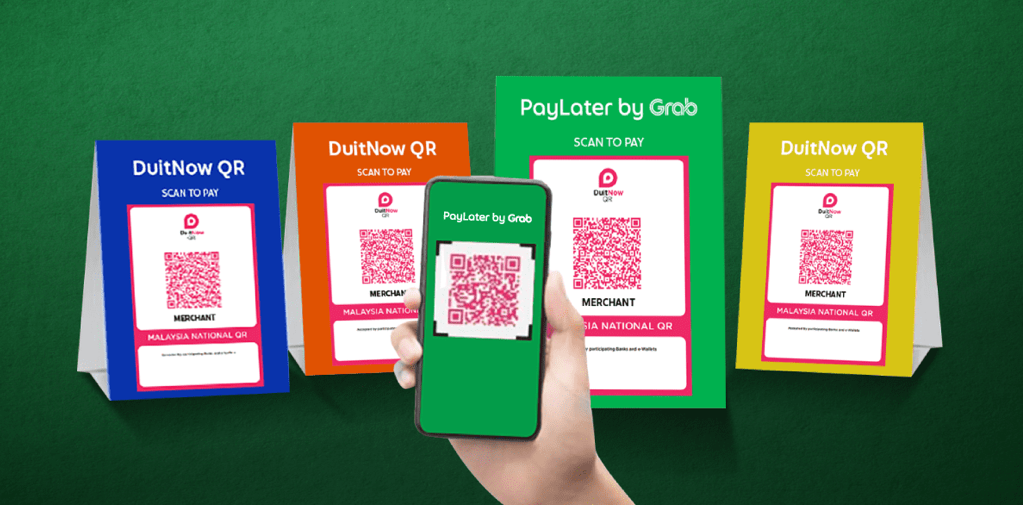
Grab PayLater pula sejak 14 Ogos 2026 boleh dipakai imbas mana-mana kod DuitNow QR di kedai fizikal, bukan lagi terhad pada standee Grab sendiri. Setakat ini ia rollout kepada pengguna terpilih (whitelist) dulu. Maksudnya secara teori korang boleh berdiri di kaunter kedai phone, imbas DuitNow QR dan pilih PayLater — kalau akaun korang dah dapat akses tu. Semak dalam app Grab bila imbas QR, ada pilihan PayLater atau tidak.
Aku letak jangkaan lurus: untuk beli phone, Grab PayLater berguna kalau korang memang guna app Grab hari-hari dan dapat pelan 0% bayar bulan depan. Untuk ansuran panjang, kadarnya kembali ke sekitar 1.5% setiap ansuran — kira dulu jumlah bayar balik sebelum scan.
Ansuran kedai fizikal: zero deposit, tapi siapa yang kira jumlah?
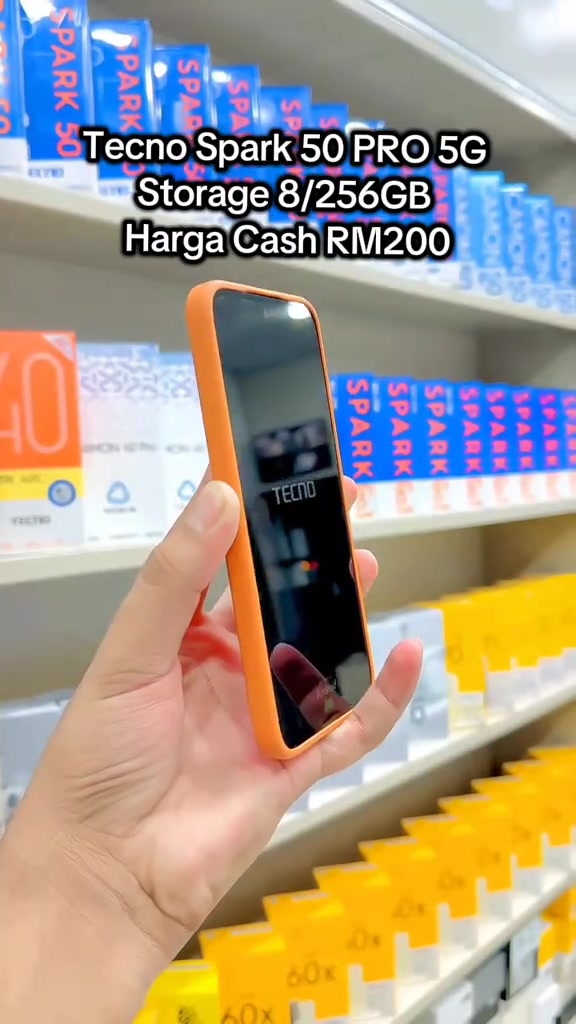
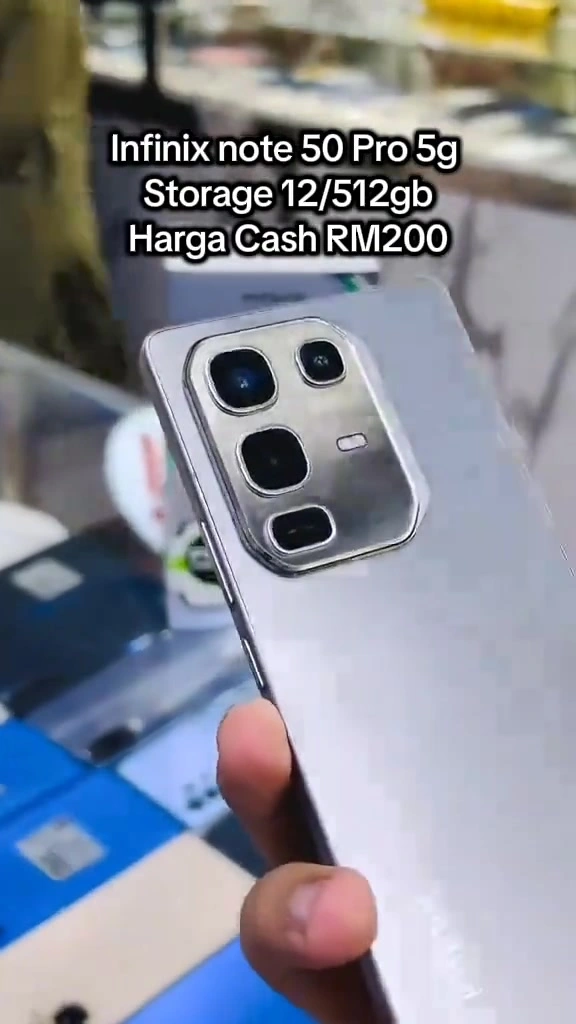
Sekarang bahagian yang buat aku berjaga-jaga. Skim ansuran kedai phone sekarang sangat agresif di TikTok. Contoh yang aku semak:
- 3CAT KB Mall: dalam video mereka, staf sebut ansuran kedai tiada deposit dan tiada penjamin, "mudah lulus"; iklan kedai sama menyebut ansuran serendah RM79/bulan dan full loan sehingga 100%. Promo terkini: diskaun RM199 untuk pelanggan birthday bulan 10 dan waranti percuma 1 tahun. Tag rak mereka tulis "365-Day Warranty" dan "Day 1-1 Exchange".
- iklinic: syarat dokumen IC Malaysia + slip gaji 1 bulan, isi borang, dan dalam video mereka kata pagi apply petang dah lulus dan dapat phone; bayaran bulanan disebut "tak sampai RM200".
- Brother Gadget Langkawi: phone dan repair boleh ansuran, COD percuma sekitar Langkawi dan postage seluruh Malaysia; kedai beroperasi 12 tengah hari hingga 10 malam, tutup Jumaat.
Masalahnya bukan zero deposit. Masalahnya ialah jumlah bayar balik tak pernah disebut. Kalau bulanan "tak sampai RM200" itu tempoh 24 bulan, jumlah bayar balik boleh mencecah RM4,800 — sedangkan harga tunai phone yang sama mungkin ribuan ringgit lebih rendah. Tiada siapa tulis nombor tu dalam video, dan korang hanya nampaknya bila dah tanda tangan.
Dan ingat: waranti 365 hari kedai ialah waranti kedai, bukan waranti jenama. Untuk set terpakai (tag BH 97% yang aku nampak di rak), selepas setahun segala kos repair jatuh atas bahu korang atau ikut budi bicara kedai.
Yang menarik tentang ansuran kedai
- Tiada deposit dan tiada penjamin untuk skim yang aku semak
- Lulus cepat — ada kes apply pagi, dapat phone petang
- Boleh pegang phone dan semak fizikal di kedai sebelum setuju
- Waranti kedai 1 tahun dan tukar 1-hari-1 pada sesetengah kedai
Yang aku risaukan
- Jumlah bayar balik dan kadar faedah tidak dipaparkan depan-depan
- Bulanan kecil biasanya bermaksud tempoh panjang, kos toplam besar
- Risiko set terpakai atau set import jika tag dan kotak tidak disemak
- Waranti kedai bukan waranti jenama; nasib selepas kedai tutup tak terjamin
Akta Kredit Pengguna 2025: kenapa isu ini panas sekarang
Dulu halaman rasmi SPayLater sendiri menulis bahawa produk BNPL tidak dikawal selia oleh Bank Negara Malaysia. Itu berubah tahun ini. Akta Kredit Pengguna 2025 (Akta 873) diwartakan pada 31 Disember 2025 dan berkuat kuasa mulai 1 Mac 2026, dan kerajaan menubuhkan Suruhanjaya Kredit Pengguna (SKP) untuk mengawal selia industri kredit pengguna.
Di bawah akta ini, penyedia skim beli sekarang bayar kemudian (BNPL), pemajakan dan pemfaktoran wajib memperoleh lesen daripada SKP, manakala agensi kutipan hutang dan kaunseling hutang wajib berdaftar. Keperluan lesen berkuat kuasa mulai 1 Jun 2026 dengan tempoh peralihan enam bulan untuk industri memohon.
Apa maksudnya untuk korang secara praktikal? Pertama, penyedia BNPL besar seperti SPayLater, Atome dan Grab kini beroperasi dalam rangka lesen SKP — pendedahan caj sepatutnya lebih jelas. Kedua, skim ansuran "in-house" kedai phone yang memberi kredit sendiri patut juga jatuh dalam rangka ini; setakat semakan aku pada 16 Oktober 2026, aku belum sahkan status lesen SKP bagi skim-skim kedai yang aku senaraikan di atas, jadi aku tanda belum disahkan. Kalau kedai tak boleh tunjuk siapa pemberi kredit berlesen di belakang skim mereka, itu bendera merah.
Checklist aku sebelum korang tekan "Pay Later" atau tanda tangan kertas kedai
- Minta jumlah bayar balik dalam RM, bukan bulanan. Suruh tulis. Kalau penjual hanya sebut "RM79 sebulan je bang", berhenti di situ.
- Minta denda lewat dan caj penyelesaian awal. Untuk SPayLater, rujukan rasmi: RM10 atau bil prinsipal yang mana lebih rendah, dan akaun dibeku bila lewat. Untuk skim kedai, angka ini selalunya tiada dalam iklan — tanya dan tulis.
- Semak phone baru atau terpakai. Tengok tag BH, kotak, nombor siri dan sama ada set rasmi Malaysia atau set import. Set import bermaksud waranti jenama susah nak claim di sini.
- Semak siapa tanggung waranti. Waranti kedai 365 hari bukan waranti jenama. Minta hitam putih: siapa repair, berapa lama, apa yang tak diliputi.
- Ukur bulanan dengan gaji korang. Kalau komitmen phone melebihi sekitar 15% gaji bulanan, ansuran paling murah pun tetap mahal. Simpan 3 bulan dan beli tunai lagi jimat.
- Kalau boleh habis dalam 3 bulan, guna pelan 0%. Atome pay-in-3 atau SPayLater 3 bulan di checkout Shopee. Itu satu-satunya ansuran yang benar-benar tiada caj.
- Elak urus niaga sepenuhnya melalui DM. Amaran scam beli barang melalui media sosial semakin banyak; kedai fizikal yang boleh dikunjungi tetap saluran paling selamat untuk skim ansuran.
Kesimpulan aku: bila ansuran masuk akal, bila tidak
Pandangan aku selepas kira semua ni: ansuran 0% tiga bulan masuk akal kalau korang memang ada duitnya tetapi mahu jaga aliran tunai, contohnya gaji masuk hujung bulan. Ansuran 6 hingga 12 bulan pada 1.5% sebulan hanya masuk akal kalau phone tu menjana收入 — eh, maaf, menjana pendapatan untuk kerja atau riders; caj 9% hingga 18% itu kos sebenar, bukan diskaun tersembunyi.
Skim zero deposit kedai? Aku tak kata semua scam, tapi aku kata: jangan tanda tangan selagi jumlah bayar balik, denda lewat dan status barang (baru/terpakai, set rasmi/import) belum ditulis. Dan kalau korang boleh tunggu, musim promo 11.11 selalu potong harga tunai lebih besar daripada caj ansuran setahun — untuk pembeli bajet, tunai dan sabar masih raja.
Korang team bayar penuh atau team ansuran? Dan bajet phone korang bulan ini berapa — bawah RM1,000 atau memang simpan untuk flagship? Komen, aku baca dan aku semak ikut bajet korang.
— Abang Semak, semakan 16 Oktober 2026, 4:10 petang MYT. Bahan disusun daripada halaman rasmi ShopeePay/Monee dan Shopee Help Center, siaran media Kementerian Kewangan, SoyaCincau, serta tag harga dan video kedai yang disebut sumbernya; tiada ujian fizikal dilakukan. Harga, limit dan stok tertakluk kepada halaman pembayaran dan penilaian penyedia kredit.